Kontantinsatsen är den del av köpeskillingen som du betalar med egna pengar. Sedan 1 april 2026 räcker det med 10 procent, eftersom bolånet får vara högst 90 procent av bostadens marknadsvärde. Tidigare var gränsen 15 procent.
Hur resten av köpet finansieras, med pant, ränta och amortering, står i Så fungerar bolån.
Så mycket behöver du
Kravet följer av bolånetaket i lagen (2026:226) om begränsning av bostadskrediter. Banken får låna ut högst 90 procent av bostadens värde när du köper, så minst 10 procent måste komma från annat håll.
| Pris, kr | Minsta insats, kr | Största lån, kr |
|---|---|---|
| 2 000 000 | 200 000 | 1 800 000 |
| 3 000 000 | 300 000 | 2 700 000 |
| 4 000 000 | 400 000 | 3 600 000 |
| 5 000 000 | 500 000 | 4 500 000 |
Tabellen förutsätter att banken godtar priset som bostadens värde. Värderar banken lägre behöver du mer, se när banken värderar bostaden lägre än priset. Att reglerna tillåter 90 procents belåning betyder inte att du får låna så mycket. Banken bestämmer beloppet utifrån din ekonomi i kreditprövningen, se Lånelöfte och KALP.
Hur stora bolån och hur hög belåningsgrad andra bostadsköpare har står i Genomsnittligt bolån.
Mer kontantinsats ger lägre kostnad
En större kontantinsats ger lägre belåningsgrad, och det påverkar både amortering och ofta räntan:
- Amortering: över 70 procents belåningsgrad ska du amortera 2 procent per år, mellan 50 och 70 procent 1 procent och under 50 procent inget lagkrav. Läs mer i Amorteringskrav och bolånetak 2026.
- Ränta: flera banker sätter räntan efter belåningsgraden, och räntorna i jämförelser gäller ofta vid låg belåning. Jämför bankernas räntor och räkna ut din belåningsgrad med kalkylatorn.
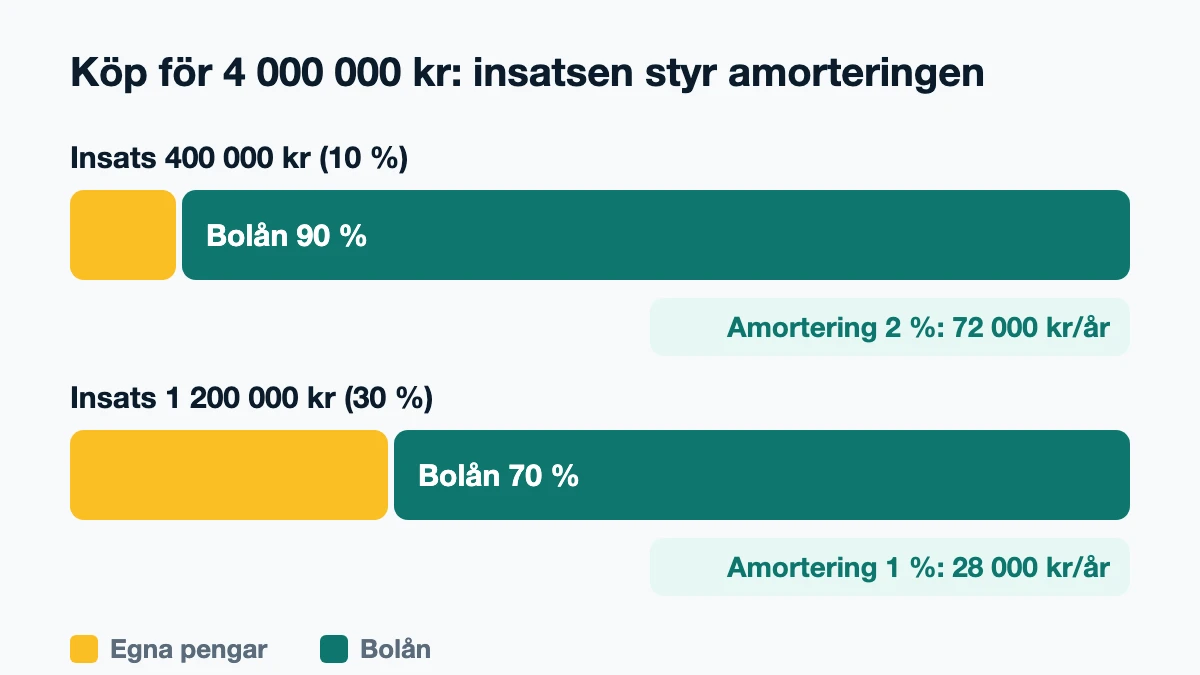
Räkneexempel: Du köper för 4 000 000 kronor. Med 400 000 kronor i kontantinsats blir belåningsgraden 90 procent och du ska amortera 2 procent, 72 000 kronor per år. Med 1 200 000 kronor i insats blir belåningsgraden 70 procent och kravet 1 procent, 28 000 kronor per år.
Spara även till kostnaderna runt köpet
Kontantinsatsen är inte den enda utgiften. Köper du ett hus eller en ägarlägenhet tillkommer:
- Lagfart: stämpelskatt på 1,5 procent av köpeskillingen plus en expeditionsavgift till Lantmäteriet. Vid ett köp för 4 000 000 kronor blir stämpelskatten 60 000 kronor.
- Pantbrev: 2 procent av beloppet för nya pantbrev, om de befintliga inte räcker för ditt lån.
Köper du en bostadsrätt betalar du ingen lagfart eller pantbrev, men föreningen kan ta ut en överlåtelse- och pantsättningsavgift. Lägg också till flytt och en buffert för oförutsedda utgifter. Räkna ut vad du behöver ha sparat totalt med kontantinsatskalkylatorn. Hur kostnaderna räknas ut läser du i Lagfart och pantbrev, och hela köpet steg för steg i Köpa första bostaden.
Kan man köpa bostad utan kontantinsats?
Nej, inte med bara bolån. Lagen tillåter inte att bolånet är större än 90 procent av bostadens värde när du köper, och det gäller alla banker och bolåneinstitut. De 10 procenten kan komma från eget sparande, en gåva, försäljningen av en tidigare bostad eller ett lån utan säkerhet. Har du pengar i ett eget aktiebolag behöver du först ta ut dem, se Bolån med eget aktiebolag.
Vid en ombildning kan det räcka med mindre egna pengar, eftersom bolånetaket räknas på lägenhetens marknadsvärde och priset ofta ligger under det, se lån vid ombildning.
Står du utan insats är alternativen i praktiken att spara ihop den, få hjälp av familjen eller låna den dyrt. Räkna på hur länge du behöver spara och vad en dyrare bostad kräver med Hur mycket kan jag låna?, som också visar hur dyr bostad din insats räcker till.
Ska föräldrarna stå för insatsen finns skillnaderna mellan gåva, lån med skuldebrev och förskott på arv, och vad det betyder för amorteringen, i Hjälpa sitt barn att köpa bostad. Är du ung och sparar till din första insats finns räkneexempel och regler för skattefritt sparande i Bolån som ung.
Ett annat sätt är att hyra bostaden först och köpa den senare genom ett hyrköp, men insatsen behöver du ändå ha när du köper loss den.
Kan man låna till kontantinsatsen?
Har du sålt din nuvarande bostad men inte fått betalt än kan ett brygglån täcka insatsen under några månader. Saknas bara pengarna till handpenningen vid kontraktet kan ett handpenningslån täcka dem fram till tillträdet. Annars går det, men det blir dyrt. Ett privatlån utan säkerhet har betydligt högre ränta än ett bolån, och från inkomståret 2026 ger ränta på lån utan säkerhet ingen skattereduktion alls. Lånet räknas också in i bankens kreditprövning och minskar hur mycket du får låna till själva bostaden. Läs mer i Ränteavdrag 2026. Räntor och avgifter för privatlån hos olika långivare jämför vi på systersajten Lånkollen.se.
Räkneexempel: Du lånar 400 000 kronor till insatsen utan säkerhet. Med 8 procents ränta och tio års återbetalning blir månadsbetalningen 4 853 kronor, och räntan blir totalt cirka 182 400 kronor, utan skattereduktion. Samma belopp som bolån till 3,6 procent kostar 14 400 kronor i ränta första året, eller 10 080 kronor efter ränteavdraget. Räntan på 8 procent är ett antagande för exemplet; vad du får beror på långivaren och din ekonomi.
Banken vill också veta var pengarna till insatsen kommer ifrån; vilka underlag som brukar räcka för sparande, gåva, arv och aktier finns i Pengarnas ursprung.
Källor
- Regeringen: Nya lagändringar ska ge fler möjlighet att äga sin bostad, 5 mars 2026
- Finansinspektionen: FI upphäver föreskrifter och allmänna råd om bolån – lag tar över, 19 mars 2026
- Riksdagen: Lag (2026:226) om begränsning av bostadskrediter, 4 §, hämtad 9 oktober 2026
- Riksdagen: Avtrappat ränteavdrag för lån utan säkerhet (prop. 2024/25:26)
- Riksdagen: Lag (1984:404) om stämpelskatt vid inskrivningsmyndigheter
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.