Innan du går på visning behöver du veta hur mycket du får låna. Det får du besked om genom ett lånelöfte. För att bestämma beloppet gör banken en kalkyl över vad du har kvar att leva på, en så kallad KALP, med en ränta som är högre än den du faktiskt kommer att betala.
Vad är ett lånelöfte?
Ett lånelöfte är ett preliminärt besked om hur mycket banken är beredd att låna ut till dig för att köpa en bostad. Det är gratis och inte bindande, varken för dig eller för banken. Nordea skriver till exempel att deras lånelöfte gäller i 6 månader; hos andra banker brukar giltighetstiden vara 3–6 månader. Vill du först förstå hur själva lånet fungerar, från pantbrev till amorteringskrav, läs Så fungerar bolån.
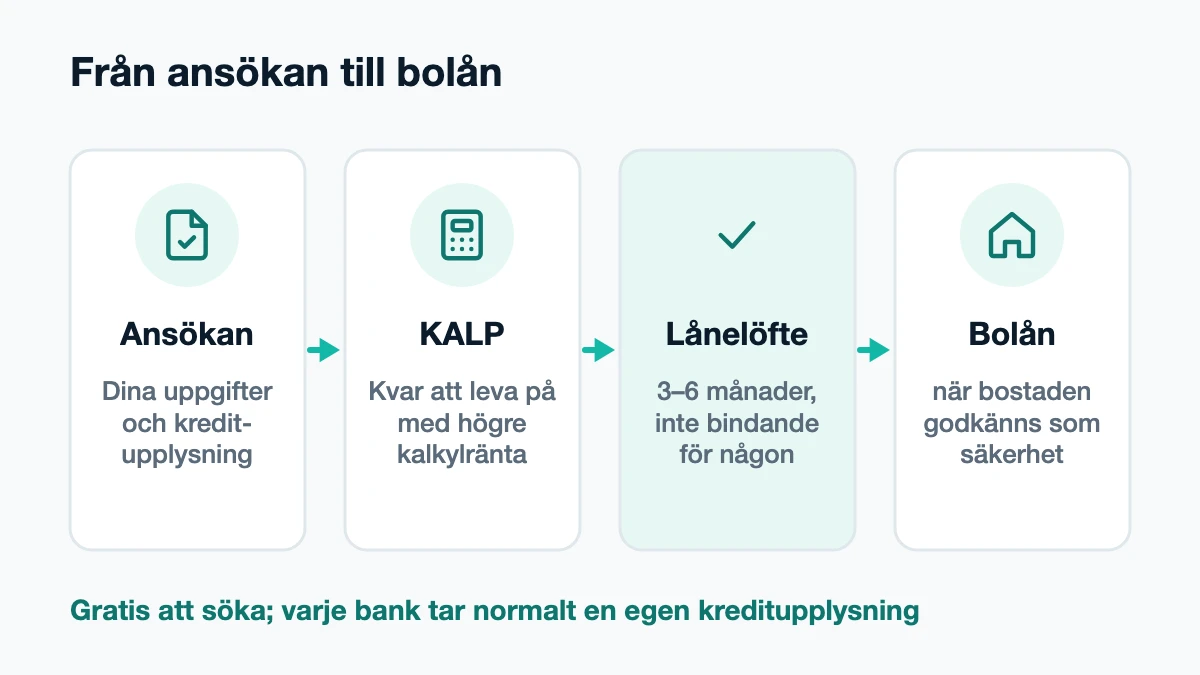
Lånelöftet bygger på uppgifterna du lämnar och på en kreditupplysning. Det gäller under förutsättning att uppgifterna stämmer och att bostaden du köper godkänns som säkerhet. Ändras din ekonomi, till exempel om du byter jobb, kan banken behöva göra en ny bedömning. Eftersom lånelöftet inte är bindande kan du behöva ett finansieringsförbehåll i köpekontraktet om banken inte hinner ge slutligt besked innan ni skriver på. Hur högt du kan bjuda med lånelöftet, när kontantinsatsen och köpkostnaderna räknas in, visar vi med räkneexempel i guiden om budgivning. Söker du hos flera banker tar normalt varje bank en egen upplysning; vad banken ser och hur många det blir står i guiden om kreditupplysning vid bolån.
Utöver kreditprövningen kontrollerar banken enligt penningtvättslagen var kontantinsatsen kommer ifrån, se Kontantinsats och pengarnas ursprung.
Så fungerar KALP-kalkylen
KALP står för kvar att leva på. Banken räknar ut vad hushållet har kvar varje månad när alla kostnader är betalda. Enligt Riksbankens genomgång av bankernas kreditprövning ingår i stort sett tre delar:
- Lånerelaterade utgifter: räntekostnader beräknade med en kalkylränta som är högre än den faktiska räntan, och amortering.
- Schabloner för levnadskostnader och boendets drift: till exempel mat, el, hushållsartiklar, transporter och avgift till föreningen. Schablonen beror bland annat på hur många ni är i hushållet.
- Skatt: inkomsten räknas efter skatt.
Blir det positivt belopp kvar klarar du kalkylen. Blir det negativt får du inte låna det beloppet, även om du har en stor kontantinsats.
Schablonerna säger inte vad just ditt hushåll lägger på mat, el och mobil. Räkna på din egen hushållsbudget innan du bestämmer hur mycket du vill låna. Vill du sänka de löpande kostnaderna jämför vi elavtal på Kollaelavtal.se, matkassar på Jamformatkassen.se och mobilabonnemang på Abonnemangvalet.se.
Exempel från Riksbankens genomgång: ett ensamstående hushåll med 24 500 kronor i disponibel inkomst som köper en bostadsrätt med lån på 1,8 miljoner kronor. Med 7 procents kalkylränta och 2 procents amortering blev det 200 kronor kvar i månaden, alltså precis godkänt.
Kalkylräntan
Kalkylräntan är bankens stresstest: klarar du lånet om räntan stiger? Bankerna bestämmer själva hur hög den ska vara. Vissa utgår från räntan på en femårig säkerställd obligation med ett påslag, ibland med ett golv för hur lågt kalkylräntan får gå. I Riksbankens exempel räknas med 6–7 procent, betydligt över dagens bolåneräntor. Det är därför lånelöftet ofta blir lägre än du kanske räknat med.
Kalkylräntan har varierat mindre än de faktiska bolåneräntorna över tid. När räntorna sjunker ökar därför ditt låneutrymme mindre än man kanske tror.
Vilken kalkylränta har bankerna?
Få banker skriver ut sin kalkylränta. Vi gick igenom bankernas egna sidor den 12 oktober 2026:
| Bank | Kalkylränta enligt bankens egna uppgifter |
|---|---|
| Danske Bank | 7 procent på sidan om lånelöfte, men 6 procent i bankens riktlinje för bolån |
| SBAB | 7 procent, senast angivet i delårsrapporten för januari–mars 2024 |
| Handelsbanken, Swedbank, SEB, Nordea, Länsförsäkringar, Landshypotek | Anger att de räknar med en högre ränta eller stresstestar, men inte vilken nivå |
Enligt Finansinspektionens kartläggning var bankernas genomsnittliga kalkylränta 6,6 procent 2023, och under 2016–2020 låg den närmare 7 procent. Fråga banken vilken kalkylränta den använder när du ansöker om lånelöfte, särskilt om du jämför lånelöften från flera banker.
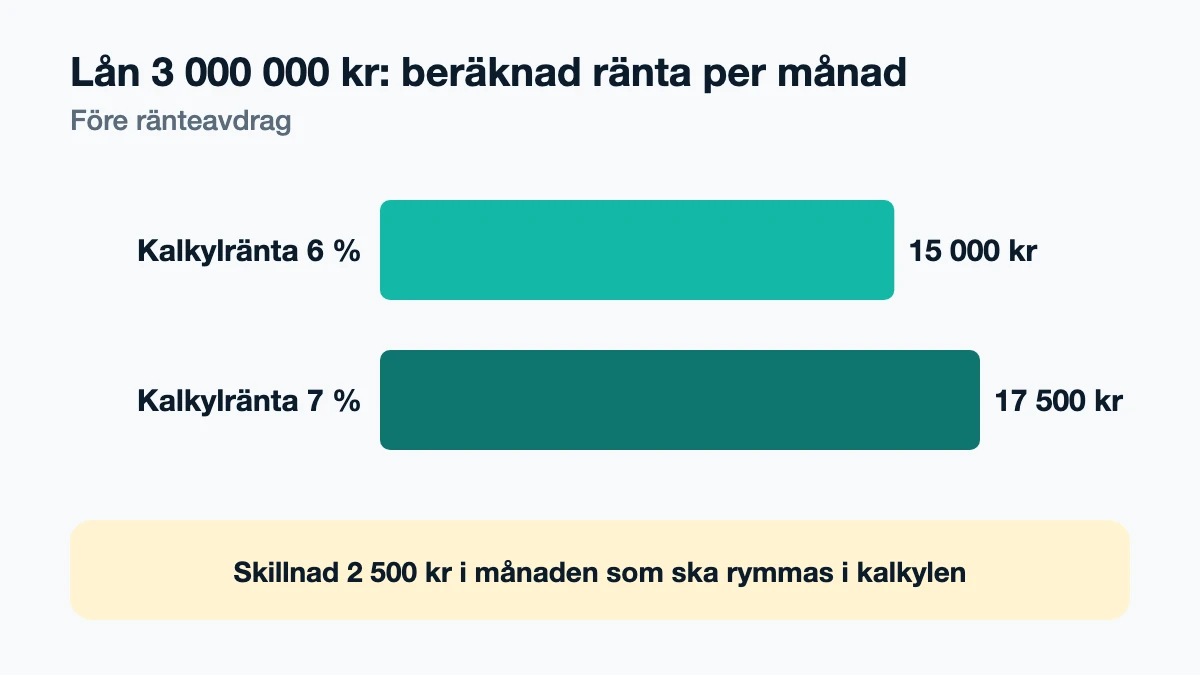
Räkneexempel: Ett lån på 3 000 000 kronor ger 15 000 kronor i månaden i beräknad ränta med 6 procents kalkylränta och 17 500 kronor med 7 procent, före ränteavdrag. Skillnaden på 2 500 kronor i månaden ska rymmas i kalkylen, så en procentenhet högre kalkylränta kan ge ett märkbart lägre lånelöfte.
Skuldkvot
Utöver KALP har många banker interna tak för hur stora skulderna får vara i förhållande till inkomsten. Banken kan säga nej även om KALP-kalkylen går ihop. Det skärpta amorteringskravet vid hög skuldkvot är borttaget sedan 1 april 2026, men bankernas egna skuldkvotstak finns kvar. Har du fått nej, läs Nekad bolån.
Hur skuldkvoten räknas, vilka tak bankerna själva anger och hur ett billån påverkar utrymmet går vi igenom i Skuldkvot för bolån.
Så får du ett högre lånelöfte
- Minska andra skulder. Billån, privatlån och krediter tar upp utrymme i kalkylen, även outnyttjade kortkrediter hos vissa banker. Kreditkort du inte använder kan du säga upp, och har du flera dyra lån kan det löna sig att samla dem i ett.
- Ansök tillsammans. Två inkomster ger större utrymme i kalkylen, men ni blir också båda betalningsansvariga för hela lånet. Köper du ensam, med eller utan barn, visar vi vad en lön räcker till i Bolån som ensamstående.
- Saknar du fast anställning bedömer bankerna olika, se Bolån utan fast anställning.
- Jämför banker. Kalkylräntor och schabloner skiljer sig mellan bankerna, så samma ekonomi kan ge olika lånelöften.
- Räkna på boendekostnaden. En lägre månadsavgift eller lägre driftkostnad ger mer utrymme för själva lånet.
Räkna på lån, belåningsgrad och amortering i bolånekalkylatorn, och läs om reglerna för kontantinsats och amorteringskrav.
Är du egenföretagare, pensionär eller köper tillsammans med någon finns fler tips i Bolån som egenföretagare, Bolån som pensionär och Bolån med sambo. Köper du en bostadsrätt påverkar föreningens avgift hur mycket du får låna, se Bolån på bostadsrätt.
Källor
- Finansinspektionen: Den svenska bolånemarknaden, 7 mars 2024, s. 31 (genomsnittlig kalkylränta 2023)
- Danske Bank: Ansök om lånelöfte Annons och Bolån Annons, hämtade 12 oktober 2026
- SBAB: Delårsrapport januari–mars 2024, 25 april 2024
- Handelsbanken: Bolån, hämtad 12 oktober 2026
- Sveriges riksbank: Kreditprövningen vid bolån, staff memo 2024
- Nordea: Lånelöfte, hämtad 4 oktober 2026
- Regeringen: Nya lagändringar ska ge fler möjlighet att äga sin bostad, 5 mars 2026 (om det slopade skärpta amorteringskravet)
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.