Styrräntan är den ränta Riksbanken styr för att hålla inflationen nära målet på 2 procent. Den påverkar vad bankerna betalar för sina pengar, och därför också vad du betalar för ditt bolån. Sambandet är starkast för rörlig ränta, men bolåneräntan är aldrig samma sak som styrräntan. Här går vi igenom hur de hänger ihop, med historik från Riksbanken och SCB.
Var ligger styrräntan nu?
Styrräntan har varit 2,00 procent sedan november 2026, då den höjdes från 1,75 procent. Riksbankens senaste räntebesked kom den 4 november 2026. Nästa räntebesked kommer den 16 december 2026.
Riksbanken fattar beslut om styrräntan ungefär var sjätte vecka, och en ny styrränta börjar gälla inom en vecka efter beskedet.
Aktuella bolåneräntor hos alla banker hittar du i jämförelsen, och utvecklingen över tid i Bolåneräntan Index.
Så påverkar styrräntan bolåneräntan
Bankerna finansierar en stor del av sina bolån genom att ge ut säkerställda obligationer, och priset på den finansieringen följer det allmänna ränteläget. När Riksbanken höjer eller sänker styrräntan förändras bankernas kostnad, och bankerna justerar sina listräntor.
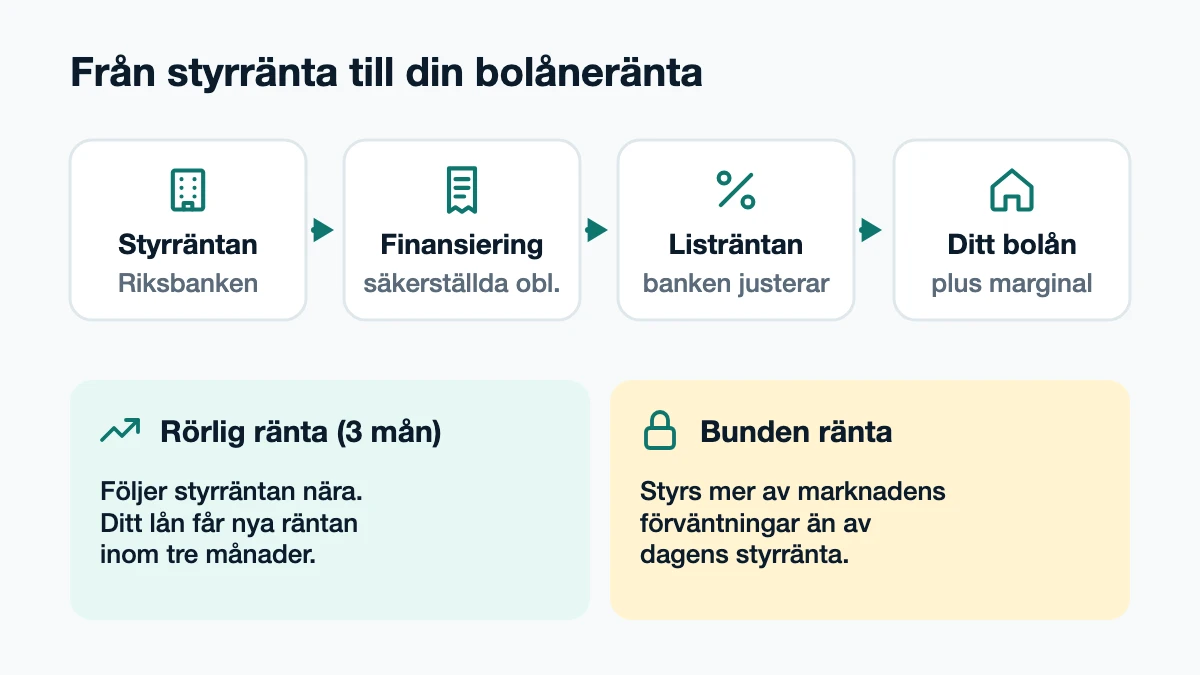
- Rörlig ränta (3 månader) följer styrräntan nära. Bankerna brukar ändra sina listräntor inom några dagar efter ett räntebesked. Har du redan ett lån med rörlig ränta får du den nya räntan från nästa villkorsändringsdag, alltså inom tre månader.
- Bunden ränta styrs mer av marknadens förväntningar om framtida räntor än av dagens styrränta. Bundna räntor kan därför börja stiga eller sjunka innan Riksbanken gör något, om marknaden räknar med en förändring.
Skillnaden mellan bankens utlåningsränta och finansieringskostnaden kallas bolånemarginal. Finansinspektionen följer den löpande. Marginalen är en av anledningarna till att bolåneräntan alltid ligger en bit över styrräntan.
Vad räntan består av utöver styrräntan, från Stibor och säkerställda obligationer till kapitalkrav och marginal, går vi igenom i Hur sätts bolåneräntan?.
Hur stor är skillnaden?
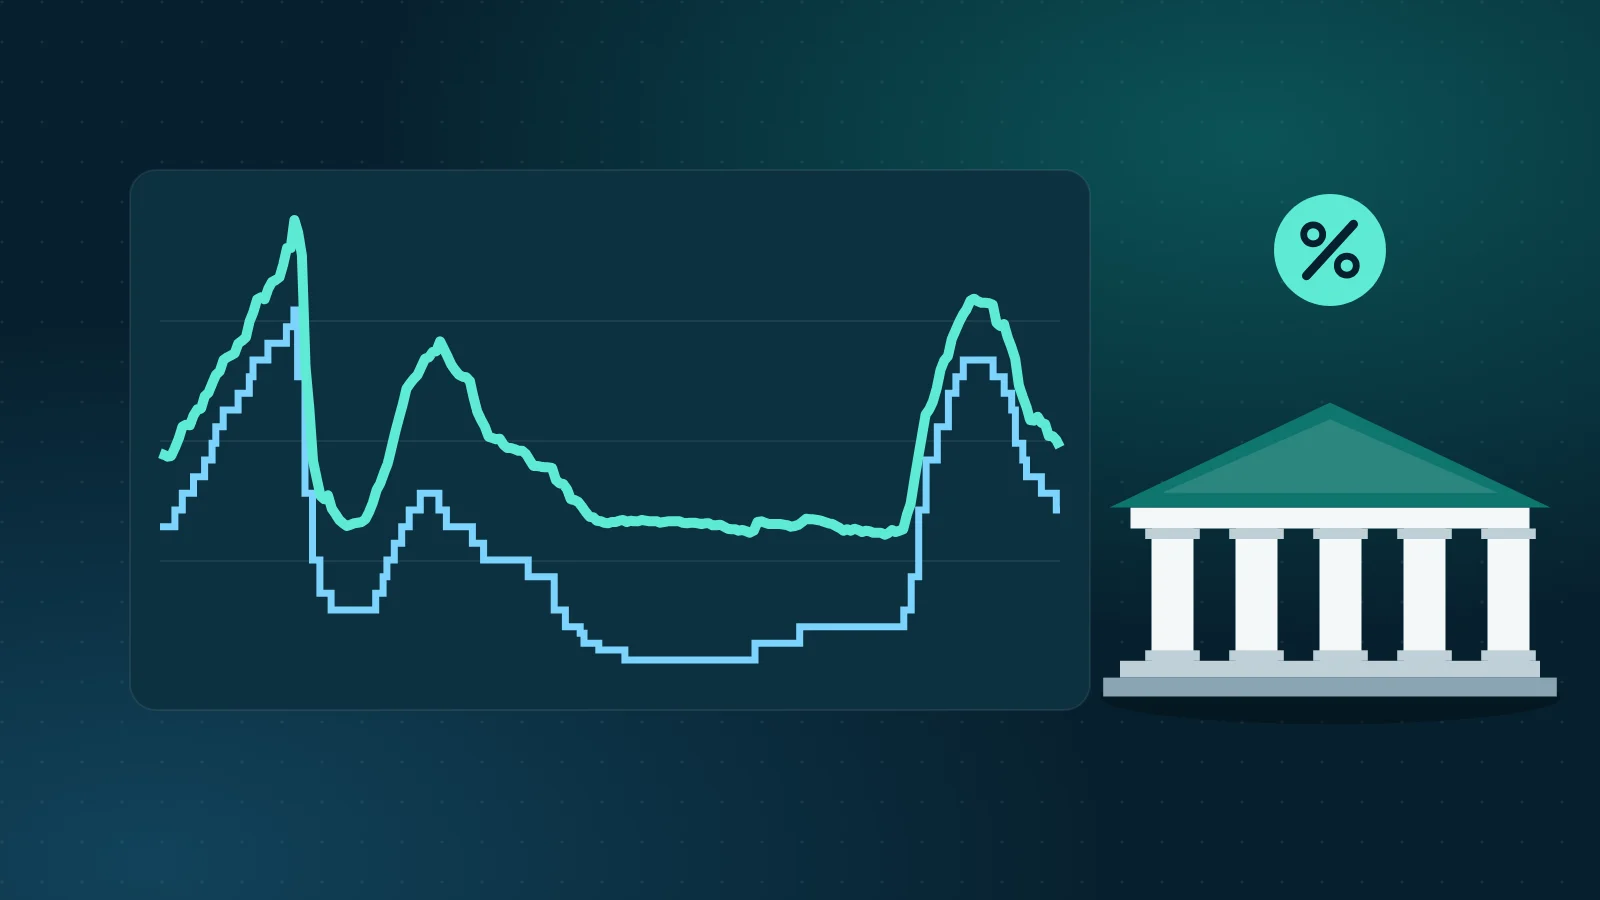
Grafen visar snitträntan på nya bolån med upp till tre månaders bindningstid enligt SCB, jämfört med styrräntan, som årsmedel. Siffrorna kommer från samma historik som vi använder för graferna på sajten.
Tre saker syns tydligt:
- Skillnaden varierar mycket. Under åren med noll- och minusränta, ungefär 2015–2020, låg bolåneräntan omkring 1,5 till 2 procentenheter över styrräntan. Bankerna sänkte inte bolåneräntorna under en viss nivå, även när styrräntan var negativ.
- När räntorna steg 2022–2024 krympte skillnaden till under en procentenhet. Bolåneräntorna steg alltså mindre än styrräntan.
- Sommaren 2026 var skillnaden runt en procentenhet. Med styrräntan på 1,75 procent låg snitträntan på nya rörliga bolån runt 2,7 procent.
Räkneexempel: Höjer Riksbanken styrräntan med 0,25 procentenheter och banken låter höjningen slå igenom fullt, ökar räntekostnaden på ett rörligt lån på 3 000 000 kronor med 7 500 kronor per år. Det är 625 kronor i månaden före ränteavdrag och 437 kronor efter. Räkna på ditt eget lån med räntehöjningskalkylatorn.
Historiken i en graf
I grafen nedan kan du följa bankernas listräntor, snitträntorna och styrräntan över tid, och jämföra med SCB:s snittränta för hela marknaden. Välj bindningstid och period för att se hur bundna räntor rör sig annorlunda än rörliga. Medel, median och de senaste ränteändringarna hos bankerna finns samlade i bolånestatistiken.
Bolåneräntor över tid
Ovägt medel av bankernas listräntor och snitträntor, med Riksbankens styrränta som referens.
49 observationer sedan 3 oktober 2026.
| Datum | Genomsnittlig listränta |
|---|---|
| 3 november 2026 | 3,61 % |
| 4 november 2026 | 3,61 % |
| 5 november 2026 | 3,63 % |
| 6 november 2026 | 3,67 % |
| 7 november 2026 | 3,69 % |
| 8 november 2026 | 3,71 % |
| 9 november 2026 | 3,71 % |
| 10 november 2026 | 3,73 % |
| 11 november 2026 | 3,75 % |
| 12 november 2026 | 3,79 % |
| 13 november 2026 | 3,79 % |
| 14 november 2026 | 3,82 % |
| 15 november 2026 | 3,82 % |
| 16 november 2026 | 3,84 % |
| 17 november 2026 | 3,84 % |
| 18 november 2026 | 3,84 % |
| 19 november 2026 | 3,84 % |
| 20 november 2026 | 3,86 % |
| 21 november 2026 | 3,86 % |
| 22 november 2026 | 3,86 % |
Årsmedel för varje bindningstid sedan 2005 finns i tabellen över bolåneräntornas historik.
Samtidigt som räntorna rörde sig ändrades också reglerna för hur mycket man får låna och amortera, se hur bolånereglerna har förändrats sedan 2010.
Vad betyder det för dig?
- Har du rörlig ränta märker du styrräntans förändringar snabbt, både uppåt och nedåt. Rörlig ränta har historiskt oftast varit billigast över tid, men du bär risken om räntan stiger. Läs mer i Bunden eller rörlig ränta.
- Funderar du på att binda är det marknadens förväntningar som avgör priset. Är en sänkning redan väntad syns den ofta redan i de bundna räntorna.
- Bankerna följer inte styrräntan lika mycket. Jämför bankernas listräntor och snitträntor efter ett räntebesked. Den som sänker mest eller höjer minst syns i jämförelsen, och snitträntan visar vad kunderna faktiskt fick, se Listränta eller snittränta.
- En ändrad styrränta är ett bra tillfälle att förhandla. Hör av dig till banken om din rörliga ränta inte följt med nedåt, se Så förhandlar du bolåneräntan.
Kan man veta vart räntan är på väg?
Ingen vet säkert. Riksbanken publicerar en egen prognos för styrräntan, en så kallad räntebana, i sina penningpolitiska rapporter, och bankerna gör egna prognoser. Prognoserna ändras när inflationen och ekonomin utvecklas annorlunda än väntat, och de har ofta slagit fel. Använd dem som ett av flera underlag, och välj bindningstid utifrån hur mycket ränterisk din ekonomi tål snarare än utifrån en prognos. Den senaste räntebanan, jämförd med den förra, visar vi på Ränteprognos.
Källor
- Riksbanken: Penningpolitiskt beslut september 2026, 24 september 2026
- Riksbanken: Styrräntan, historiska serier (SWEA API), hämtad 4 oktober 2026
- SCB: Genomsnittlig ränta på nya bolån efter räntebindningstid, hämtad 4 oktober 2026
- Finansinspektionen: Boräntor
- Finansinspektionen: Bankernas marginaler på bolån ökar något, 2024
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.