Att köpa sin första bostad är för de flesta den största affären i livet. Den här guiden går igenom hela köpet i den ordning det sker, med länkar till fördjupningar där det behövs. Reglerna för bolån ändrades 1 april 2026, så räkna med att en del av det du hört från andra inte längre stämmer.
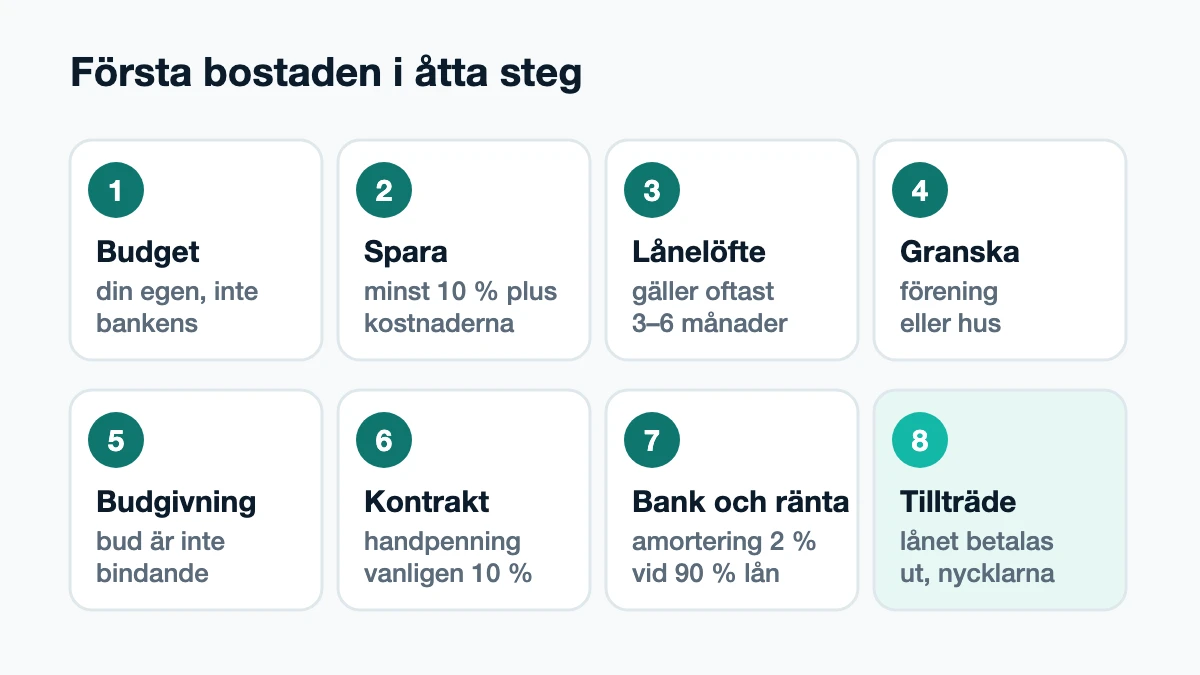
1. Räkna på vad du har råd med
Börja med din egen budget, inte med bankens låneutrymme. Banken räknar ut hur mycket du maximalt får låna, men det är du som vet hur mycket du vill lägga på boendet varje månad.
Räkna med:
- Ränta och amortering på lånet. Prova olika räntor, inte bara dagens.
- Avgift eller driftkostnad. För bostadsrätt är det månadsavgiften till föreningen, för hus el, värme, vatten, sophämtning, försäkring och underhåll.
- Ränteavdraget, som sänker räntekostnaden med ungefär 30 procent.
Använd bolånekalkylen för att se månadskostnaden och Hur mycket kan jag låna? för att få en uppfattning om bankens bedömning. Vill du jämföra med att fortsätta hyra, räkna på Lönar sig bostaden?. Står du mellan lägenhet och hus jämför vi köpkostnader, månadskostnad och bankens kalkyl i Bostadsrätt eller villa. Övriga utgifter kan du lägga in i budgetkalkylatorn på systersajten Ekonomifokuset.se.
2. Spara till kontantinsatsen och kostnaderna runt köpet
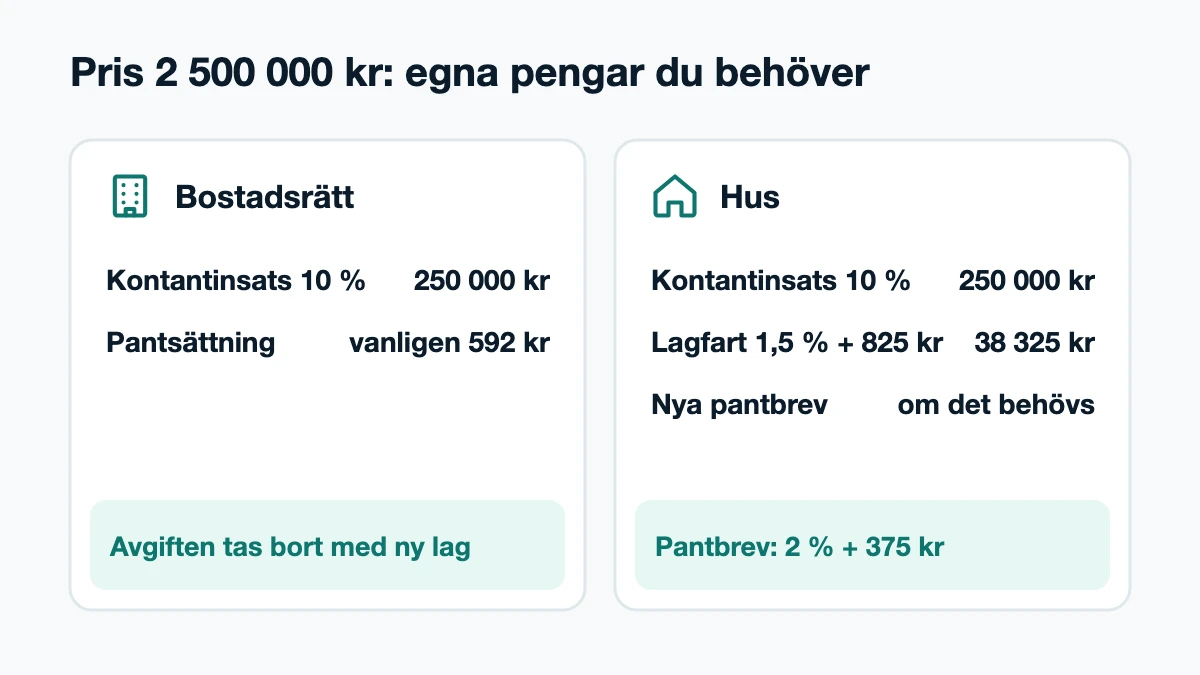
Bolånet får vara högst 90 procent av bostadens värde, så du behöver minst 10 procent av priset i egna pengar. Till det kommer kostnaderna runt köpet.
| Kostnad | Bostadsrätt | Hus |
|---|---|---|
| Kontantinsats | Minst 10 % av priset | Minst 10 % av priset |
| Lagfart | – | 1,5 % av priset + 825 kr |
| Pantbrev | – | 2 % av nya pantbrev + 375 kr |
| Pantsättning | Vanligen 592 kr, tas bort med ny lag | – |
| Överlåtelseavgift | Vanligen 1 480 kr, enligt stadgarna | – |
| Besiktning | Sällan | Rekommenderas starkt |
Räkneexempel: Du köper en bostadsrätt för 2 500 000 kronor. Kontantinsatsen blir minst 250 000 kronor, och du lånar 2 250 000 kronor. Pantsättningsavgiften är vanligen 592 kronor, men den tas bort när lagen om bostadsrättsregistret träder i kraft, se Överlåtelseavgift och pantsättningsavgift. Köper du i stället ett hus för samma pris tillkommer lagfart på 38 325 kronor och eventuellt nya pantbrev.
Läs mer i Kontantinsats 2026 och Lagfart och pantbrev.
Har du inkomsten men ännu inte insatsen kan hyrköp, där du hyr bostaden med rätt att köpa den senare, vara ett alternativ sedan lagen om hyrköp började gälla 2 juli 2026.
3. Ta ett lånelöfte
Ett lånelöfte är bankens besked om hur mycket du kan få låna, oftast giltigt i tre till sex månader. Du behöver det för att kunna lägga bud, och mäklaren frågar ofta efter det.
Banken gör en kreditprövning med en så kallad kvar att leva på-kalkyl, där räntan räknas med en högre kalkylränta än dagens. Ansök gärna hos flera banker, eller via en förmedlare, eftersom bedömningen och erbjudandena skiljer sig. Läs mer i Lånelöfte och KALP.
4. Hitta och granska bostaden
- Bostadsrätt: läs föreningens årsredovisning. Sedan 2023 finns jämförbara nyckeltal som skuldsättning per kvadratmeter och räntekänslighet, som visar hur sårbar föreningen är för högre räntor. Läs mer i Bolån på bostadsrätt, och gå igenom checklistan för att granska föreningen innan du lägger bud.
- Hus: som köpare har du en långtgående undersökningsplikt enligt jordabalken. Fel som du borde ha upptäckt vid en noggrann undersökning kan du inte klaga på efteråt. Anlita därför en besiktningsman, helst innan du skriver kontrakt. Vad som räknas som dolt fel och hur länge du kan klaga går vi igenom separat, liksom det som i övrigt skiljer ett husköp från en bostadsrätt, från drift och underhåll till tomträtt.
- Fråga mäklaren om avgiftshöjningar, planerade renoveringar och, för hus, hur stora pantbrev som finns.
Köper du hus, fråga efter bygglov och slutbesked för tillbyggnader; så kontrollerar du en olovlig byggnad.
5. Budgivning
Det finns ingen lag om hur en budgivning ska gå till. Säljaren bestämmer tillsammans med mäklaren. Det viktigaste att veta är att ett bud inte är bindande, varken för dig eller för säljaren. Affären blir bindande först när ni båda har skrivit under köpekontraktet.
- Bestäm ditt maxpris innan budgivningen börjar och håll dig till det.
- Kontrollera att budet ryms inom lånelöftet, med kontantinsats och kostnader inräknade.
- Säljaren behöver inte välja det högsta budet.
Hur du räknar ut ditt maxbud med lagfart, pantbrev och kontantinsats inräknade står i Budgivning på bostad. Köper du på Kronofogdens auktion gäller andra regler: lånet måste vara klart innan du bjuder, se Köpa bostad på exekutiv auktion.
6. Köpekontrakt och handpenning
När ni är överens skriver ni köpekontrakt. Läs det noga innan du skriver under, särskilt tillträdesdag och eventuella förbehåll. Har du inte fått lånet slutligt beviljat, eller inte sålt din nuvarande bostad, kan ett förbehåll i köpekontraktet göra att köpet går tillbaka. Vanligen betalar du en handpenning på 10 procent av priset i samband med kontraktet, och den tas från kontantinsatsen. Vad som händer med handpenningen om köpet går tillbaka, och vad bankernas handpenningslån kostar, har en egen guide. Äger du redan en bostad, jämför vad det kostar att köpa eller sälja bostad först innan du lägger bud. Köper du nyproduktion ser stegen annorlunda ut, se Bolån till nyproduktion.
Kontakta banken direkt efter kontraktet för att göra lånelöftet till ett riktigt lån. Nu väljer du också bindningstid. Läs Bunden eller rörlig ränta och jämför bankernas aktuella räntor och snitträntor, så att du inte bara tar den första ränta banken erbjuder.
Mäklarens och bankens ord, som lagfart, pantsättning och tillträde, slår du upp i ordlistan om bolån och bostadsköp.
7. Välj bank, ränta och amortering
Amorteringskravet beror på belåningsgraden: Är begreppen nya – belåningsgrad, bindningstid, villkorsändringsdag – går vi igenom dem ett i taget i Så fungerar bolån.
- Över 70 procent: minst 2 procent av lånet per år.
- Över 50 till och med 70 procent: minst 1 procent per år.
- 50 procent eller lägre: inget lagkrav.
Med 10 procents kontantinsats lånar du 90 procent och amorterar alltså 2 procent per år. Köper du en nyproducerad bostad kan banken medge att du inte amorterar enligt lagen under högst fem år från tillträdet. Läs mer i Amorteringskrav och bolånetak 2026.
Förhandla räntan innan du skriver på. Banker som sätter räntan individuellt brukar ge rabatt på listräntan, och snitträntan visar hur stor rabatten brukar vara. Läs Så förhandlar du bolåneräntan och Listränta eller snittränta.
8. Tillträde
På tillträdesdagen betalar du resten av köpeskillingen, banken betalar ut lånet och du får nycklarna. Banken och mäklaren sköter de flesta betalningarna. Vad banken behöver före tillträdet och vad första avin kostar går vi igenom i Tillträde – så går tillträdesdagen till. Säljer du en tidigare bostad med senare tillträde kan ett brygglån täcka glappet.
- Hus: banken eller mäklaren ansöker ofta om lagfart åt dig. Fakturan från Lantmäteriet kommer i efterhand.
- Bostadsrätt: föreningen ska godkänna dig som medlem, och pantsättningen noteras hos föreningen.
- Hemförsäkring: se till att den gäller från tillträdesdagen. För hus behöver du också en villaförsäkring. Hemförsäkring för bostadsrätt och villa jämför vi på Kollaforsakring.se.
- Elavtal: tecknar du inget eget avtal får du elhandelsföretagets anvisade avtal. Elavtal för lägenhet och för villa jämför vi på Kollaelavtal.se.
Vanliga misstag att undvika
- Att bara titta på månadskostnaden med dagens ränta. Räkna också med en högre ränta, se räntehöjningskalkylatorn.
- Att glömma kostnaderna utöver kontantinsatsen. Lagfart och pantbrev för ett hus kan bli flera tiotusentals kronor.
- Att låna till kontantinsatsen. Ett privatlån utan säkerhet är dyrt, ger ingen skattereduktion från 2026 och minskar ditt lånelöfte.
- Att ta bankens första ränteerbjudande. En skillnad på några tiondelar är värd tusentals kronor per år.
Köper ni tillsammans?
Köper du med en partner, läs Bolån med sambo om hur gemensamma lån, ägande och sambolagen fungerar. Ska en förälder stå med på lånet, läs Medlåntagare på bolånet först. Är du egenföretagare finns tips om underlagen banken vill ha i Bolån som egenföretagare.
Bidrar ni med olika mycket till insatsen visar Köpa bostad tillsammans hur ni kan fördela ägandet. Vill du som förälder hjälpa ditt barn att köpa jämför vi sätten i Köpa lägenhet åt sitt barn. Är du student eller nyss ute i arbetslivet går vi igenom inkomstkraven, bankernas ungdomserbjudanden och föräldrarnas roll i Bolån som ung.
Källor
- Riksdagen: Lag (2026:226) om begränsning av bostadskrediter
- Lantmäteriet: Stämpelskatt och avgifter, hämtad 4 oktober 2026
- Konsumentverket: Budgivning vid köp av bostad, hämtad 4 oktober 2026
- Riksdagen: Jordabalk (1970:994), 4 kap. 19 §
- Bokföringsnämnden: BFNAR 2023:1
- Regeringen: Prisbasbelopp för 2026 fastställt, september 2025
- Svensk författningssamling: Lag (2026:486) om ändring i bostadsrättslagen (1991:614), utfärdad 30 april 2026, publicerad 6 maj 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.