Att välja bindningstid är ett av de största besluten när du tar eller förnyar ett bolån. Ingen vet säkert hur räntorna kommer att utvecklas, så frågan handlar egentligen om hur mycket ränterisk du vill bära.
Rörlig ränta (3 månader)
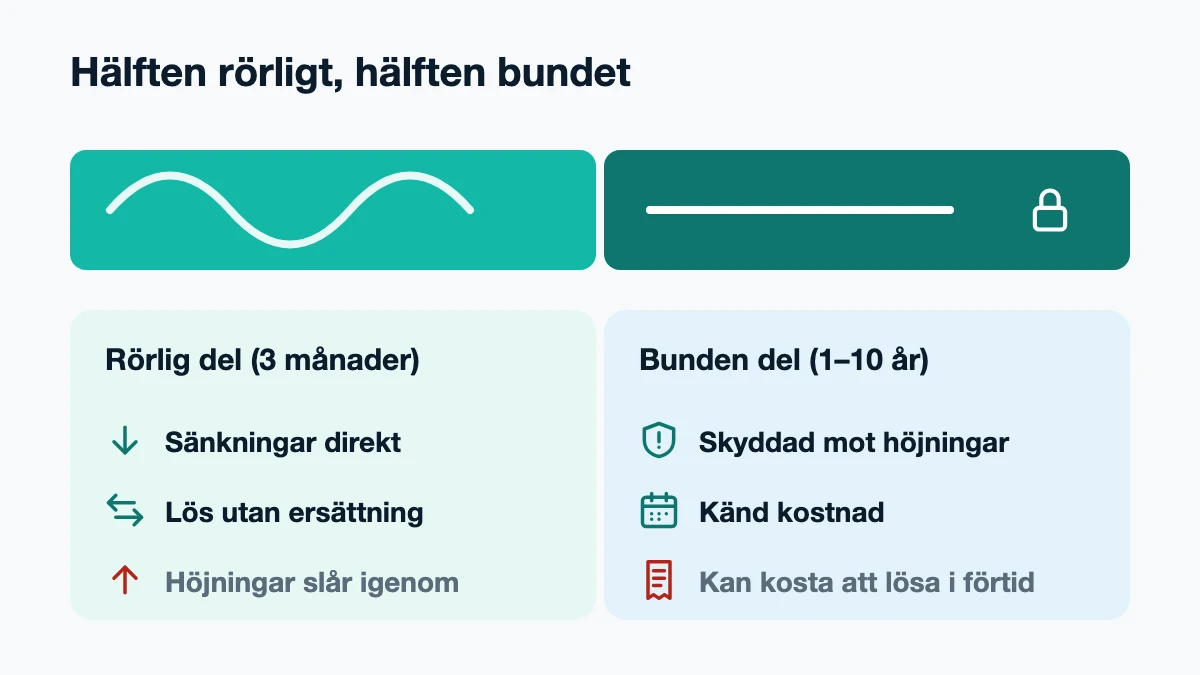
Med rörlig ränta, i praktiken tre månaders bindningstid, justeras räntan var tredje månad efter läget på marknaden. Den följer styrräntan och bankernas egna kostnader för att låna upp pengar.
- Fördelar: Du får del av räntesänkningar direkt, och du kan lösa eller flytta lånet utan ränteskillnadsersättning.
- Nackdelar: Månadskostnaden kan stiga snabbt om räntorna går upp.
Bunden ränta (1–10 år)
Med bunden ränta är räntan fast under hela bindningstiden.
- Fördelar: Du vet exakt vad räntan kostar under perioden och är skyddad mot höjningar.
- Nackdelar: Du får inte del av sänkningar, och vill du lösa lånet i förtid kan banken ta ut ränteskillnadsersättning.
Läget hösten 2026
Styrräntan har varit 2,00 procent sedan november 2026, då den höjdes från 1,75 procent. Riksbankens senaste räntebesked kom den 4 november 2026. Nästa räntebesked kommer den 16 december 2026.
Vid beslutet den 24 september 2026 bedömde Riksbanken att svensk ekonomi närmade sig ett normalt konjunkturläge, och att inflationen, som då var låg, väntades stiga på grund av starkare konjunktur, svagare krona och högre energipriser. Riksbankens prognos för styrräntan kvartal för kvartal finns på Ränteprognos.
Så här ser bankernas räntor ut för olika bindningstider just nu:
| Bindningstid | Lägsta listränta | Snitt av listräntorna | Lägsta snittränta |
|---|---|---|---|
| 3 mån | 3,05 % Hypoteket | 3,83 % | 2,57 % Skandia |
| 1 år | 3,44 % Nordnet via Stabelo | 3,79 % | 3,08 % Swedbank |
| 2 år | 3,69 % SEB | 4,08 % | 3,42 % Hypoteket |
| 3 år | 3,79 % SEB | 4,18 % | 3,34 % Swedbank |
| 5 år | 4,02 % Hypoteket | 4,36 % | 3,66 % SEB |
Bolåneräntor över tid
Ovägt medel av bankernas listräntor och snitträntor, med Riksbankens styrränta som referens.
49 observationer sedan 3 oktober 2026.
| Datum | Genomsnittlig listränta |
|---|---|
| 3 november 2026 | 3,61 % |
| 4 november 2026 | 3,61 % |
| 5 november 2026 | 3,63 % |
| 6 november 2026 | 3,67 % |
| 7 november 2026 | 3,69 % |
| 8 november 2026 | 3,71 % |
| 9 november 2026 | 3,71 % |
| 10 november 2026 | 3,73 % |
| 11 november 2026 | 3,75 % |
| 12 november 2026 | 3,79 % |
| 13 november 2026 | 3,79 % |
| 14 november 2026 | 3,82 % |
| 15 november 2026 | 3,82 % |
| 16 november 2026 | 3,84 % |
| 17 november 2026 | 3,84 % |
| 18 november 2026 | 3,84 % |
| 19 november 2026 | 3,84 % |
| 20 november 2026 | 3,86 % |
| 21 november 2026 | 3,86 % |
| 22 november 2026 | 3,86 % |
Storbankernas listräntor ligger ofta långt över vad kunderna faktiskt betalar. Jämför därför också snitträntorna. Hos flera banker skiljer sig rörlig och bunden snittränta åt på ett annat sätt än listräntorna.
Frågor att ställa dig själv
- Klarar du en högre månadskostnad? Räkna på vad som händer om räntan stiger med en eller två procentenheter. Blir det svårt kan bunden ränta ge trygghet.
- Hur länge ska du bo kvar? Säljer du bostaden under bindningstiden kan du behöva lösa lånet i förtid.
- Hur stora är marginalerna i din ekonomi? Med en buffert är det lättare att bära ränterisken med rörlig ränta.
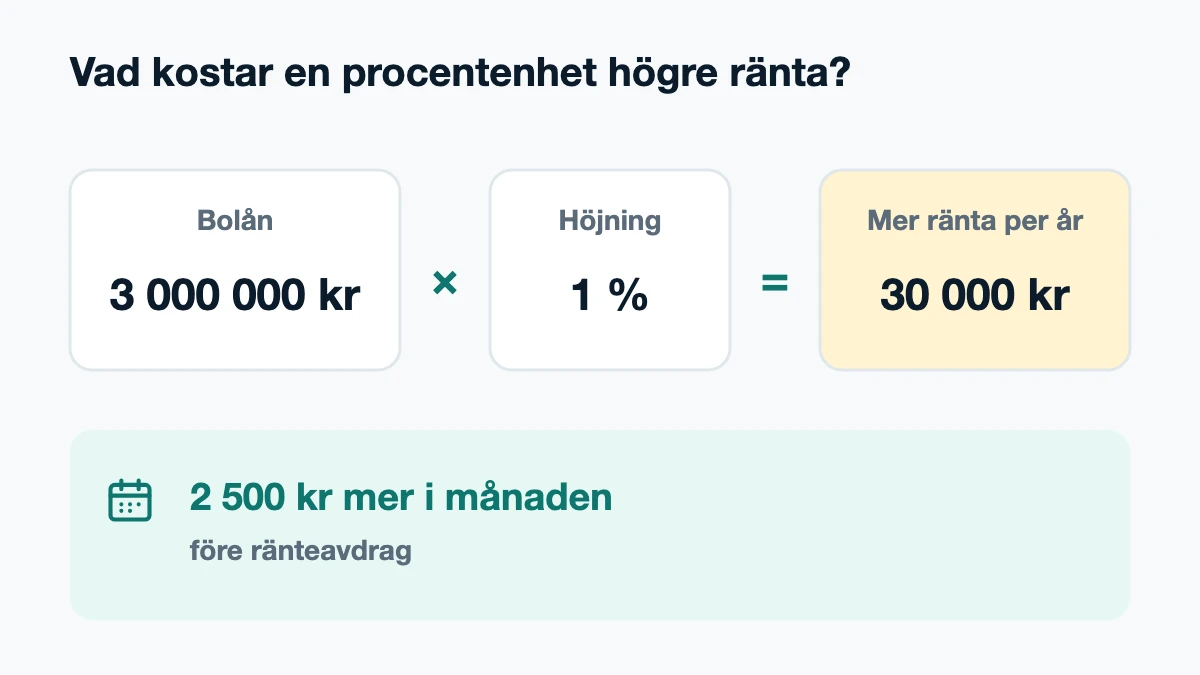
Räkneexempel: På ett lån på 3 000 000 kronor betyder en procentenhet högre ränta 30 000 kronor mer i ränta per år, eller 2 500 kronor i månaden före ränteavdrag.
Dela upp lånet
Du behöver inte välja allt eller inget. Många delar upp bolånet i flera delar med olika bindningstider, till exempel hälften rörligt och hälften bundet. Då sprider du risken: en del av lånet får del av sänkningar och en del är skyddad mot höjningar.
Vad olika upplägg kostar när räntan stiger eller sjunker, och vad som händer när du vill byta bank, räknar vi på i Dela upp bolånet på olika bindningstider.
Ett tredje sätt är rörlig ränta med ett tak mot en premie; hur det står sig mot rörligt och bundet räknar vi på i Räntetak på bolånet.
Nya regler gör det enklare att lösa bundna lån
Sedan 1 juli 2025 beräknas ränteskillnadsersättningen med en ny modell som bygger på marknadens swapräntor i stället för bankens uteblivna ränteintäkter. Syftet är att göra det lättare att binda räntan och att byta bank. Den nya modellen gäller lån där räntan har bundits från och med 1 juli 2025. Läs mer i Ränteskillnadsersättning: vad kostar det att lösa ett bundet bolån?
Sammanfattning
- Rörlig ränta är flexibel, följer marknaden och kostar inget att lösa.
- Bunden ränta är förutsägbar och skyddar mot höjningar, men kan kosta att lösa i förtid.
- Ingen kan förutse räntan. Välj utifrån hur stor ränterisk din ekonomi tål.
Det här är allmän information och inte personlig rådgivning.
Källor
- Riksbanken: Penningpolitiskt beslut september 2026, 24 september 2026
- Regeringen: Ny modell för ränteskillnadsersättning stärker konsumentskyddet, januari 2025
- Konsumenternas Bank- och finansbyrå: Nya regler för ränteskillnadsersättning den 1 juli, 16 juni 2025
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.