Räntan på ditt bolån är billigare än den ser ut, eftersom du får tillbaka en del via skatten. Från inkomstår 2026 har reglerna däremot ändrats för lån utan säkerhet. Här är vad som gäller.
Så mycket får du tillbaka
Ränteutgifter dras av mot inkomst av kapital. Blir det ett underskott, vilket det oftast blir för den som har bolån och inga stora kapitalinkomster, får du en skattereduktion:
- 30 procent på underskottet upp till 100 000 kronor
- 21 procent på den del som överstiger 100 000 kronor
Gränsen på 100 000 kronor gäller per person.
Räkneexempel: Du betalar 105 000 kronor i bolåneränta under året och har inga kapitalinkomster. Skattereduktionen blir 30 procent av 100 000 kronor, alltså 30 000 kronor, plus 21 procent av 5 000 kronor, alltså 1 050 kronor. Totalt 31 050 kronor.
Har ni ett lån tillsammans kan ni fördela ränteutgifterna mellan er på ett annat sätt än det som är ifyllt i deklarationen. Den som vill minska sitt belopp justerar punkt 8.1, och den andra lägger till samma belopp.
Nytt 2026: inget avdrag för lån utan säkerhet
Riksdagen har beslutat att trappa ner ränteavdraget för lån utan säkerhet:
| Inkomstår | Deklareras | Avdrag för lån utan säkerhet |
|---|---|---|
| 2025 | Våren 2026 | Hälften av ränteutgiften |
| 2026 och framåt | Våren 2027 | Inget avdrag |
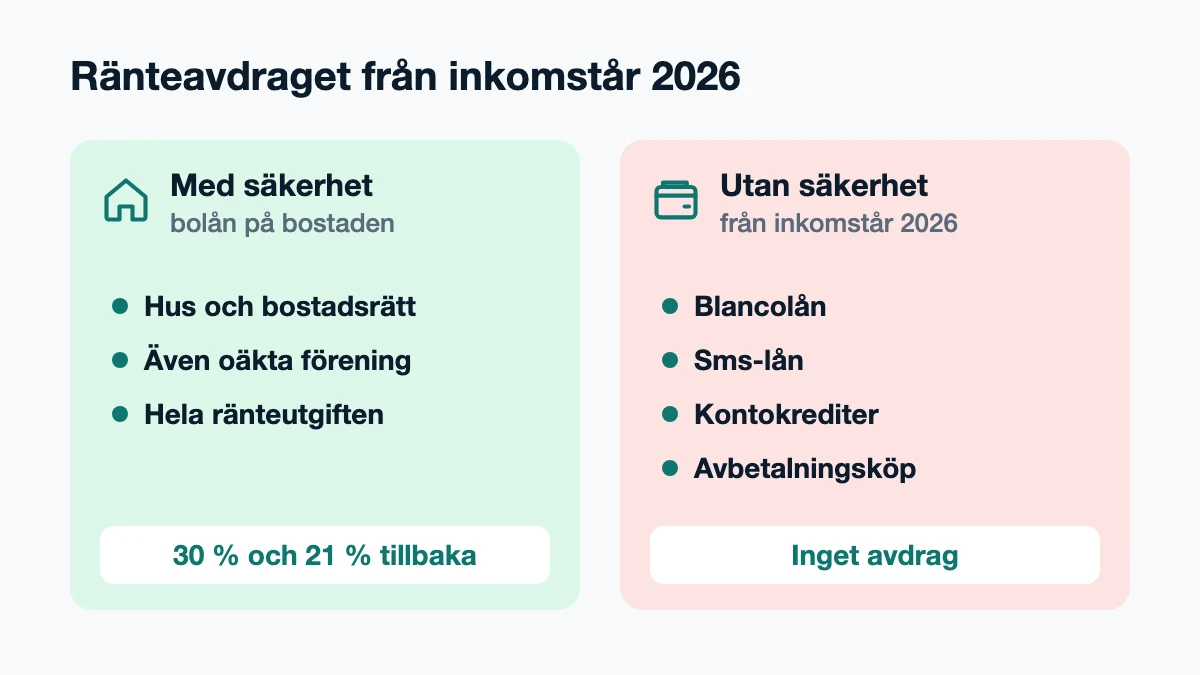
Det gäller lån utan säkerhet, till exempel blancolån från banker och låneinstitut, sms-lån, kontokrediter och avbetalningsköp. Har du ett överbryggningslån vid bostadsköp, fråga banken om det har säkerhet i bostaden. Saknar det säkerhet omfattas även det. Vad det betyder för den som har privatlån går Lånkollen.se igenom i Ränteavdrag för privatlån.
Bolån med bostaden som säkerhet påverkas inte. Där får du fortsatt avdrag för hela ränteutgiften. Säljer du bostaden utan att försäljningen räcker till hela lånet får du enligt förarbetena fortsätta dra av räntan på den del av bolånet som är kvar, men inte om resten löses med ett nytt blancolån, se Sälja bostad med förlust. Det gäller även lån på en bostadsrätt i en oäkta förening, men där kan en låg avgift ge en bostadsförmån som minskar underskottet.
Studielån från CSN har aldrig gett rätt till ränteavdrag.
Läggs sådana lån på bolånet ger räntan avdrag igen, men det lönar sig bara om den nya delen betalas av ungefär lika snabbt, se samla lån i bolånet.
Så påverkar avdraget din bolåneränta
En ränta på 3,00 procent kostar i praktiken ungefär 2,10 procent efter skattereduktionen, så länge dina räntekostnader är under 100 000 kronor per person. Avdraget krymper också skillnaden mellan två banker med 30 procent, men en dyrare ränta blir aldrig billigare än en lägre. Jämför därför alltid räntorna före skatt. Säljer du bostaden för att köpa en ny kan uppskov med vinstskatten göra att du behöver låna mindre till nästa bostad.
Hur mycket avdraget ger i kronor för lån på 1–6 miljoner, och var gränsen på 100 000 kronor gör skillnad mellan en och två låntagare, visar Vad kostar ett bolån?.
Hur får du avdraget?
Banken lämnar uppgift om räntan till Skatteverket, så beloppet är normalt förifyllt i deklarationen vid punkt 8.1 (ränteutgifter för lån med säkerhet). Kontrollera att uppgiften stämmer. Vill du få pengarna varje månad i stället för efter deklarationen kan du jämka, se nästa avsnitt.
Avdraget finns kvar om du hyr ut bostaden, men räntan får inte dras av mot hyran, och hyresöverskottet minskar din skattereduktion. Se skatten när du hyr ut bostaden. Driver du firma hemifrån dras räntan också här och inte i firman, även om en del av bostaden är arbetsrum. Vad firman kan dra av för rummet står i Arbetsrum hemma i bostadsrätt eller villa.
Jämka för att få avdraget varje månad
Utan jämkning får du skattereduktionen först när slutskattebeskedet kommer. Jämkar du gör arbetsgivaren eller pensionsutbetalaren i stället ett lägre skatteavdrag redan under året, så att du får mer kvar av lönen varje månad.
Du ansöker i Skatteverkets e-tjänst Jämkning eller på blanketten SKV 4302. Fyll i hela årets beräknade inkomster och avdrag. Ta bara med ränta som är avdragsgill, alltså inte ränta på lån utan säkerhet. Beslutet kommer vanligtvis inom två veckor och anger hur många procent skatt din huvudutbetalare ska dra. Lämna det till utbetalaren så snart som möjligt.
Ett jämkningsbeslut gäller bara det kalenderår det avser, så du behöver ansöka igen varje år. För innevarande år kan du ansöka till och med 30 november. Från 1 oktober går det att ansöka för nästa år, och ansöker du senast 8 november gäller beslutet från januari.
Jämkning för bolånet lönar sig mest när räntekostnaden är stor och går att förutse. Skattereduktionen kan aldrig bli större än den skatt du betalar, så med låg skatt kan en del av avdraget gå förlorad.
Ändras räntan under året, eller löser du lånet, bör du skicka in en ny ansökan. Blir räntan lägre än du räknade med har det annars dragits för lite skatt, och mellanskillnaden kommer som kvarskatt.
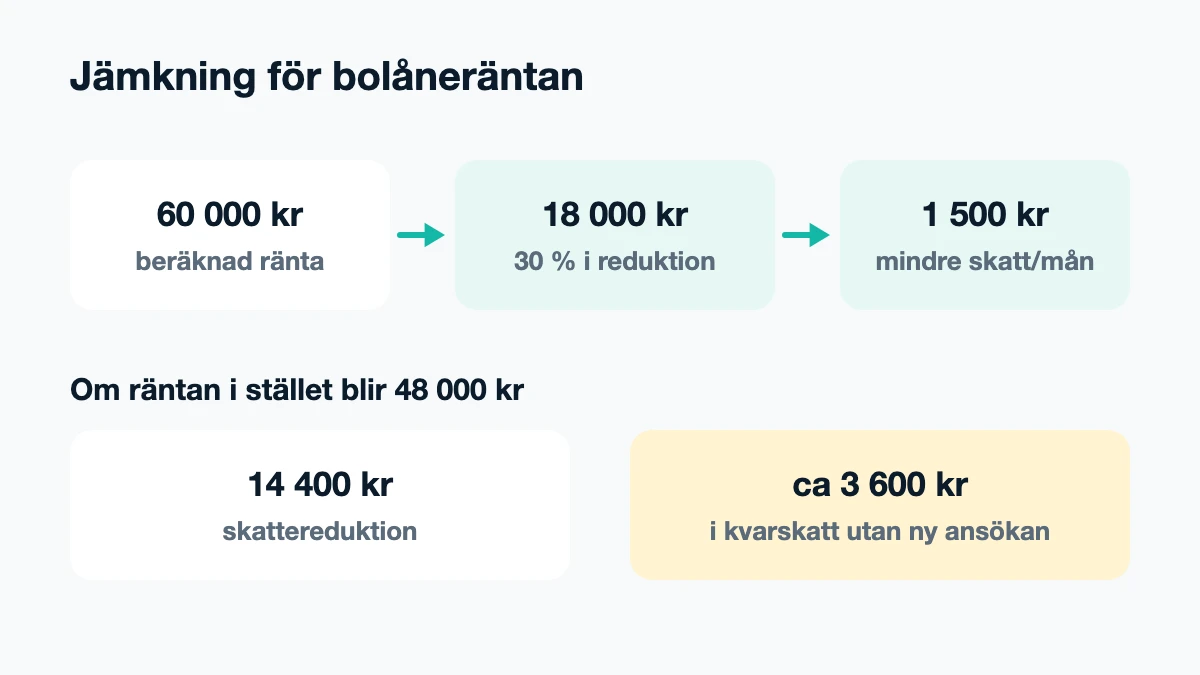
Räkneexempel: Du räknar med 60 000 kronor i bolåneränta under året och har inga kapitalinkomster. Skattereduktionen blir 30 procent av 60 000 kronor, alltså 18 000 kronor. Gäller jämkningen från januari betalar du 1 500 kronor mindre i skatt i månaden. Blir räntan i stället 48 000 kronor är reduktionen 14 400 kronor, och utan ny ansökan får du ungefär 3 600 kronor i kvarskatt.
Källor
- Skatteverket: Avdrag för ränteutgifter
- Skatteverket: Nya reglerna om ränteavdrag påverkar 5,8 miljoner, 3 december 2025
- Riksdagen: Avtrappat ränteavdrag för lån utan säkerhet (prop. 2024/25:26)
- Skatteverket: Jämkning - betala rätt skatt från början, hämtad 17 oktober 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.