Du får köpa ett hus eller en bostadsrätt utan mäklare. Ingen lag kräver att en mäklare är med, men lagen kräver ett skriftligt kontrakt med pris som både du och säljaren skriver under. Det svåra är oftast lånet. SBAB godkänner inte bolån vid ett privat köp om inte en mäklare med skrivuppdrag har besökt bostaden, skrivit kontraktet och är med på tillträdet. Nordea, Handelsbanken, Swedbank, SEB, Länsförsäkringar och Danske Bank skriver inget sådant krav på sina sidor om bolån och lånelöfte, men banken måste alltid bedöma vad bostaden är värd. SBAB kräver mäklare även för handpenningslån och brygglån, och Danske Bank för brygglån. Ta därför kontakt med banken innan du skriver på något.
Vad bankerna kräver när ingen mäklare är med
Tabellen bygger på vad bankerna skriver på sina egna sidor den 12 november 2026. "Inget krav nämns" betyder att bankens sidor om lånet (för bolånet sidorna om bolån och lånelöfte) inte säger något om mäklare. Det är inget löfte om att banken lånar ut; varje bank prövar bostaden och affären för sig.
| Bank | Bolån vid privat köp | Handpenningslån | Brygglån |
|---|---|---|---|
| SBAB | Bara med mäklare med skrivuppdrag, som har besökt bostaden, gjort en objektsbeskrivning med interiörbeskrivning, skriver kontraktet och är med på tillträdet | Köpet ska gå via mäklare, och bolånet ska ligga hos SBAB | Både köpet och försäljningen ska gå via mäklare |
| Danske Bank | Inget krav nämns | Lånelöfte eller bolån hos Danske Bank. Inget mäklarkrav nämns. | Köpet ska vara förmedlat av mäklare |
| Nordea | Inget krav nämns. Banken hjälper till med en opartisk värdering när du lämnar in uppgifter om bostaden före kontraktet. | Godkänt bolån hos Nordea och påskrivet köpekontrakt | Inget krav nämns |
| Handelsbanken | Inget krav nämns. Banken ska godkänna värderingen; en egen värdering räcker inte. | Undertecknat köpekontrakt eller överlåtelseavtal | Inget krav nämns |
| Swedbank | Inget krav nämns | Söks samtidigt med bolånet, utan säkerhet, högst sex månader | Inget krav nämns |
| SEB | Inget krav nämns | Söks i lånelöftet | Bolånet ska ligga hos SEB. Inget mäklarkrav nämns. |
| Länsförsäkringar | Inget krav nämns | Högst 10 procent av priset och godkänd slutfinansiering hos Länsförsäkringar | Inget krav nämns |
Har du redan ett lånelöfte från SBAB och har hittat en bostad som säljs privat, har du två vägar: låt en mäklare ta ett skrivuppdrag som uppfyller SBAB:s krav, eller låna i en annan bank. Jämför då räntorna, eftersom en annan bank kan bli dyrare i längden. Bankernas aktuella listräntor står i jämförelsen.
Även hos de banker som inte kräver mäklare behöver banken underlag om bostaden. SBAB skriver att banken tittar på bostaden, objektsbeskrivningen, årsredovisningen för en bostadsrätt och priset innan lånet godkänns. Utan mäklare finns ingen objektsbeskrivning, så räkna med att själv ta fram motsvarande uppgifter. Nordea beskriver ordningen vid ett vanligt köp: när budgivningen är avgjord kontaktar du banken, som gör en slutlig bedömning av bostaden och din ekonomi, och sedan skriver du kontraktet. Vid ett privat köp motsvarar det läget när ni har kommit överens om priset. Vill eller måste du skriva på innan banken har sagt ja, skriv in ett finansieringsförbehåll i kontraktet.
Brygglån behövs bara om du ska tillträda innan du har fått betalt för din gamla bostad; hur det fungerar står i Brygglån.
Kontraktet för ett hus: det här kräver lagen
Ett köp av fast egendom blir giltigt genom en köpehandling som både säljaren och köparen skriver under. Den ska innehålla priset och säljarens förklaring att fastigheten överlåts till dig. Saknas något av det är köpet ogiltigt (jordabalken 4 kap. 1 §). Kommer ni överens om ett annat pris vid sidan av kontraktet är den överenskommelsen ogiltig, och det är priset i kontraktet som gäller.
För att du ska få lagfart räcker inte lagens minimikrav. Det här ska stå i kontraktet eller skickas med, enligt Lantmäteriet och jordabalken:
| Uppgift i kontraktet | Varför |
|---|---|
| Fastighetsbeteckningen, till exempel Gävle Torp 1:1 | Lantmäteriet kräver den |
| Att säljaren överlåter fastigheten, och om det är hela eller en andel | Lagens krav och Lantmäteriets |
| Köpeskillingen | Annars är köpet ogiltigt |
| Både säljarens och köparens underskrift | Annars är köpet ogiltigt |
| Två vittnen på säljarens namnteckning | Annars förklaras lagfarten vilande (20 kap. 7 §) |
| Medgivande från säljarens make eller maka, om säljaren är gift | Annars kan lagfarten förklaras vilande (20 kap. 7 §) |
| Villkor om lån eller besiktning | Gäller bara om de står i kontraktet, och högst två år (4 kap. 3 och 4 §§) |
Medgivandet kan stå i kontraktet eller i en separat handling. Lantmäteriet skriver att det kan behövas även om säljaren är skild, om hen var gift när hen ägde huset. En vilande lagfart betyder att du ännu inte är registrerad som ägare, och Lantmäteriet tar då ut en extra expeditionsavgift. Saknade vittnen och saknat medgivande från make är två av de vanligaste skälen.
Står det i kontraktet att ett köpebrev ska skrivas räknas köpet som villkorat av att du betalar (4 kap. 5 §). Köpebrevet skrivs oftast under vid tillträdet och är kvittot på att du har betalat. Då ska både kontraktet och köpebrevet skickas till Lantmäteriet. Lantmäteriet har ett exempel på köpebrev på sin webbplats, men ger inga råd om hur det ska skrivas. Är du osäker på villkoren kan en jurist granska kontraktet innan ni skriver på.
Lagfarten söker du själv
Du kan söka lagfart själv via Lantmäteriets e-tjänst eller med blankett. Det ska göras inom tre månader efter att kontraktet skrevs, eller från att köpet blev fullbordat om det var villkorat (20 kap. 2 §). Skicka med köpehandlingen i original. Vid köp från 1 juli 2026 ska ansökan också innehålla köparens personnummer eller samordningsnummer.
Räkneexempel: Du köper ett hus för 3 000 000 kronor av en privatperson. Taxeringsvärdet är lägre än priset. Stämpelskatten blir 1,5 procent av 3 000 000, alltså 45 000 kronor, och expeditionsavgiften 825 kronor. Lagfarten kostar 45 825 kronor. Behöver banken nya pantbrev tillkommer 2 procent av beloppet plus 375 kronor per pantbrev.
Köper du under marknadspris av en släkting räknas stämpelskatten på taxeringsvärdet om det är högre än priset. Var gränsen går mellan köp och gåva står i Gåva av bostad med lån, och resten av kostnaderna i Lagfart och pantbrev.
Undersök huset själv
Konsumentverket påpekar att jordabalken gäller när du köper hus av en annan privatperson. Du har undersökningsplikt, och fel som du borde ha upptäckt vid en undersökning kan du inte åberopa i efterhand (4 kap. 19 §). Konsumentverket råder dig att besikta huset innan du skriver under, och påpekar att de flesta överlåtelsebesiktningar inte täcker hela undersökningsplikten. Utan mäklare får du själv be säljaren om uppgifterna om huset, gärna skriftligt. Vad som räknas som dolt fel står i Dolda fel vid köp av hus.
Bostadsrätt: överlåtelseavtalet och medlemskapet
Ett avtal om köp av bostadsrätt ska vara skriftligt och skrivas under av både säljaren och köparen. Det ska ange vilken lägenhet det gäller och priset (bostadsrättslagen 6 kap. 4 §). Ett avtal som inte uppfyller kraven är ogiltigt, men den som vill hävda det måste väcka talan inom två år (6 kap. 5 §). Köpet blir också ogiltigt om föreningen inte godkänner dig som medlem. Det gäller oavsett om en mäklare är med, men utan mäklare sköter ni själva kontakten med föreningen och ansökan om medlemskap.
Vad avtalet bör innehålla utöver lagens minimum står i Överlåtelseavtal för bostadsrätt. Om föreningen säger nej, se Nekad medlemskap i bostadsrättsföreningen.
Handpenningen när det inte finns något klientmedelskonto
Lagen kräver ingen handpenning. Vid ett vanligt köp betalar köparen den till mäklaren, som håller pengarna skilda från sina egna, normalt på ett klientmedelskonto. Enligt fastighetsmäklarlagen ska mäklaren ändå lämna handpenningen till säljaren så snart som möjligt, om ni inte har kommit överens om något annat i ett skriftligt depositionsavtal (3 kap. 4 §). Utan mäklare har ni tre vägar:
- Betala direkt till säljaren. Det är enklast, men då ligger pengarna hos säljaren om köpet går åter på grund av ett villkor, och du får kräva tillbaka dem från säljaren.
- Låt en tredje person förvara pengarna. En jurist eller någon annan ni båda litar på kan hålla handpenningen enligt ett skriftligt avtal tills villkoren är uppfyllda. Enligt lagen om redovisningsmedel är pengar som någon har tagit emot för en annans räkning, med skyldighet att redovisa för dem, förbehållna den de förvaras för om de hålls avskilda utan dröjsmål, till exempel på ett eget bankkonto. Be därför om ett separat konto.
- Hoppa över handpenningen. Hela köpeskillingen betalas på tillträdesdagen, om säljaren går med på det.
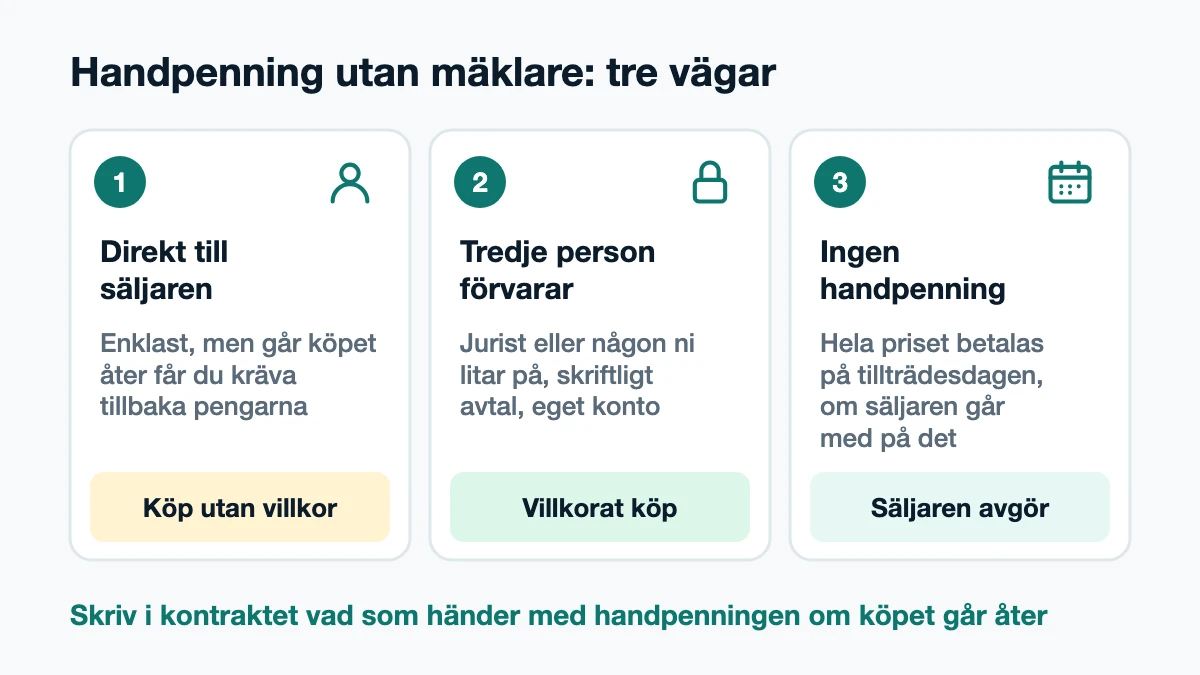
Vår bedömning är att den första vägen bara passar ett köp utan villkor. Är köpet villkorat av lån, besiktning eller medlemskap i föreningen är det tryggare att pengarna ligger kvar hos någon annan än säljaren. Skriv i kontraktet vad som händer med handpenningen om köpet går åter. Hur stor den brukar vara och vad bankernas handpenningslån kostar står i Handpenning.
Pengarnas ursprung: banken frågar ensam
Penningtvättslagen gäller både banker och fastighetsmäklare. Vid ett vanligt köp ska både mäklaren och banken skaffa sig kännedom om dig som kund. Utan mäklare är det bara banken som frågar. Banken får inte inleda en affär med dig om den inte känner dig tillräckligt väl (3 kap. 1 §), och vid hög risk kan den behöva ta reda på varifrån dina pengar kommer (3 kap. 16 §).
Betala därför handpenning och kontantinsats med banköverföring från ditt eget konto, inte kontant, och spara kontoutdrag, kontrakt och kvitton. Kommer en del av pengarna från familjen, ha gåvobrevet eller skuldebrevet klart innan du skriver kontrakt. Vilka underlag bankerna brukar vilja se står i Pengarnas ursprung.
Värderingen: banken bestämmer vad bostaden är värd
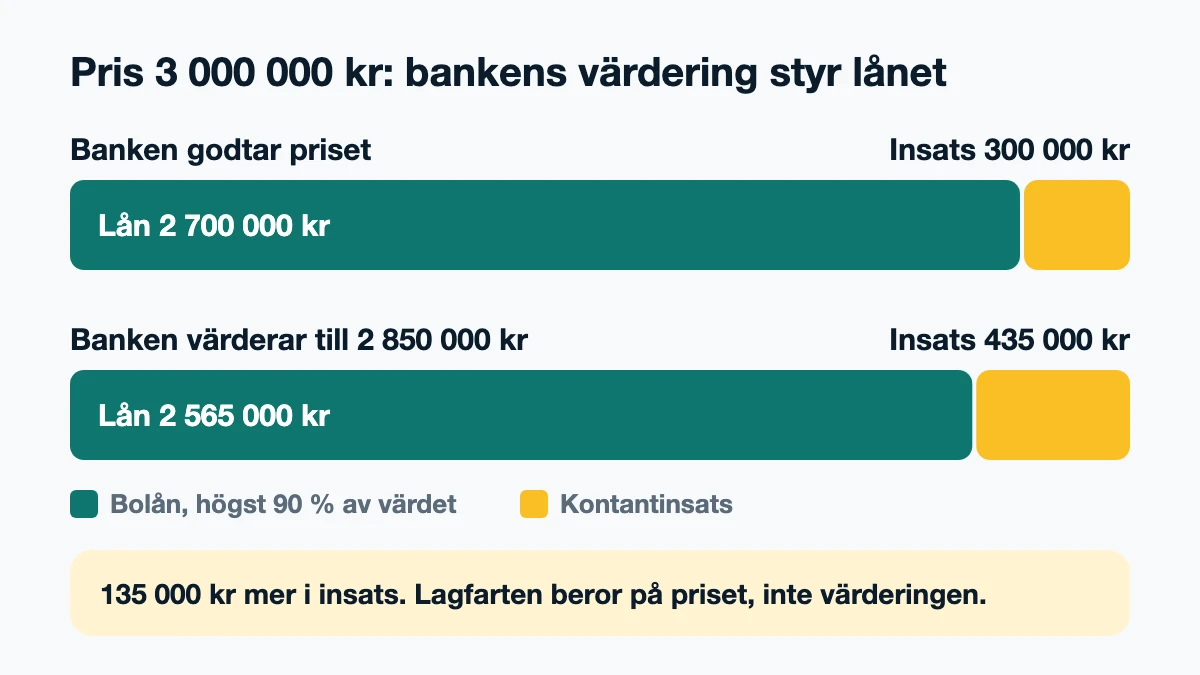
Bolånet får vara högst 90 procent av bostadens marknadsvärde (lag 2026:226, 4 §), och det är banken som bedömer värdet. Säljs bostaden privat har priset ofta inte prövats i en budgivning. Har ni kommit överens om ett pris som ligger över bankens bedömning blir lånet mindre.
Finance Sweden skriver att banken ofta behöver en oberoende värdering när du tar ett nytt bolån. Den kan göras av en registrerad fastighetsmäklare eller en auktoriserad värderare som inte har varit inblandad i försäljningen, och kostnaden varierar. Stäm av med banken vilken värderare den godtar innan du beställer. Handelsbanken skriver att en värdering du gör själv inte räcker som underlag för bolån. Hur bankerna värderar och vad du kan göra om värdet blir lågt står i Banken värderar bostaden lägre än köpeskillingen.
Räkneexempel: Du och säljaren kommer överens om 3 000 000 kronor för ett hus. Godtar banken priset får du låna högst 2 700 000 kronor, och kontantinsatsen blir 300 000 kronor. Värderar banken huset till 2 850 000 kronor får du låna högst 90 procent av det, 2 565 000 kronor. Kontantinsatsen blir då 435 000 kronor, alltså 135 000 kronor mer. Lagfarten på 45 825 kronor beror på priset och inte på värderingen, så den är densamma.
Räkna på din egen affär med kontantinsatskalkylatorn, som tar med lagfart och pantbrev.
Tillträdet utan mäklare
Vid ett köp med mäklare skriver köparen och säljaren under en likvidavräkning som visar hur mycket pengar som ska gå från vem till vem, och mäklaren skickar den till köparens bank. Utan mäklare gör du och säljaren den själva. Skriv ner priset, handpenningen som redan är betald, vad som ska gå till säljarens bank för att lösa säljarens lån och vad som ska till säljaren, och skicka sammanställningen till din bank i god tid före tillträdet. För ett hus skrivs köpebrevet när du har betalat, om kontraktet säger det; för en bostadsrätt får du i stället en kvittens. Hur dagen går till och vad banken behöver står i Tillträde.
Före kontraktet
- Banken. Berätta att köpet sker utan mäklare, och fråga om banken lånar ut, vilken värdering den vill ha och vilka handlingar den behöver.
- Fastigheten. Fastighetsbeteckning, befintliga pantbrev och taxeringsvärde för ett hus; årsredovisning och stadgar för en bostadsrätt.
- Skicket. Egen besiktning av huset innan du skriver på.
- Kontraktet. Pris, överlåtelseförklaring, villkor om lån och besiktning, två vittnen på säljarens underskrift och medgivande från säljarens make.
- Handpenningen. Var den ska ligga och vad som händer med den om köpet går åter, skriftligt.
- Pengarna. Kontoutdrag och gåvobrev eller skuldebrev för kontantinsatsen.
- Lagfarten. Ansök inom tre månader och skicka med köpehandlingen i original.
Källor
- Jordabalk (1970:994), 4 kap. 1, 3, 4, 5 och 19 §§ och 20 kap. 2 och 7 §§, Riksdagen, kontrollerad 2026-11-12
- Bostadsrättslag (1991:614), 6 kap. 4 och 5 §§, Riksdagen, kontrollerad 2026-11-12
- Lag (1944:181) om redovisningsmedel, Riksdagen, kontrollerad 2026-11-12
- Lag (2017:630) om åtgärder mot penningtvätt och finansiering av terrorism, 1 kap. och 3 kap. 1 och 16 §§, Riksdagen, kontrollerad 2026-11-12
- Lag (2026:226) om begränsning av bostadskrediter, 4 §, Riksdagen, kontrollerad 2026-11-12
- Ansökan vid köp, Lantmäteriet, kontrollerad 2026-11-12
- Stämpelskatt och avgifter, Lantmäteriet, kontrollerad 2026-11-12
- Klientmedel, med fastighetsmäklarlagen 3 kap. 4 §, Fastighetsmäklarinspektionen, uppdaterad 23 oktober 2026, kontrollerad 2026-11-12
- Kundkännedom, Fastighetsmäklarinspektionen, uppdaterad 23 oktober 2026, kontrollerad 2026-11-12
- Tillträde, Fastighetsmäklarinspektionen, uppdaterad 23 oktober 2026, kontrollerad 2026-11-12
- Köpa hus, Konsumentverket, kontrollerad 2026-11-12
- Nya krav för värdering av privatbostad, Finance Sweden (Svenska Bankföreningen), 11 november 2025, kontrollerad 2026-11-12
- Kan jag låna hos er vid privatköp?, SBAB, kontrollerad 2026-11-12
- Handpenning – vad det är och hur den fungerar, SBAB, kontrollerad 2026-11-12
- Överbryggningslån, SBAB, kontrollerad 2026-11-12
- Köpekontrakt för bostad, SBAB, uppdaterad 5 februari 2026, kontrollerad 2026-11-12
- Överbryggningslån Annons, Danske Bank, kontrollerad 2026-11-12
- Handpenningslån Annons, Danske Bank, kontrollerad 2026-11-12
- Handpenningslån, Nordea, kontrollerad 2026-11-12
- Brygglån, Nordea, kontrollerad 2026-11-12
- Mitt bostadsköp, Nordea, kontrollerad 2026-11-12
- Vanliga frågor och svar om bolån, Nordea, kontrollerad 2026-11-12
- Handpenningslån, Handelsbanken, kontrollerad 2026-11-12
- Överbryggningslån, Handelsbanken, kontrollerad 2026-11-12
- Värdera bostad, Handelsbanken, kontrollerad 2026-11-12
- Handpenningslån, Swedbank, kontrollerad 2026-11-12
- Överbryggningskredit, Swedbank, kontrollerad 2026-11-12
- Överbryggningslån och handpenningslån, SEB, kontrollerad 2026-11-12
- Handpenningslån, Länsförsäkringar, kontrollerad 2026-11-12
- Brygglån, Länsförsäkringar, kontrollerad 2026-11-12
- Bankernas sidor om bolån och lånelöfte, utan krav på mäklare: Nordea, Lånelöfte, Handelsbanken, Lånelöfte, Swedbank, Byta bostad, SEB, Att köpa den första bostaden, Länsförsäkringar, Bolån och Danske Bank, Köpa boende steg för steg Annons, kontrollerade 2026-11-12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.