Du får ha arbetsrum och driva företag i din bostadsrätt. Mot själva användningen kan föreningen bara invända om den avviker från det avsedda ändamålet på ett sätt som har avsevärd betydelse för föreningen eller grannarna. Reglerna om störningar och ombyggnad gäller ändå. Har du enskild firma och arbetar minst 800 timmar om året hemma får du ett schablonavdrag på 4 000 kronor om du bor i bostadsrätt och 2 000 kronor om du bor i eget hus. Är rummet särskilt inrättat för verksamheten kan du i stället dra av en del av bostadskostnaden. Räntan på bolånet för en privatbostad dras däremot inte av i firman, utan ger skattereduktion som vanligt.
Bostadsrätten: vad föreningen får säga
Bostadsrättslagen säger att du inte får använda lägenheten för något annat ändamål än det avsedda. Men föreningen får bara åberopa en avvikelse som är av avsevärd betydelse för föreningen eller för någon annan medlem. Vår bedömning är att ett kontor där du sitter vid datorn sällan är en sådan avvikelse. Det blir mer tveksamt när verksamheten märks i huset, till exempel med kunder som kommer och går, varuleveranser, lukt eller buller.
Tre andra regler i samma kapitel är bra att känna till:
- Störningar. Grannarna ska inte utsättas för störningar som kan vara skadliga för hälsan eller försämra deras bostadsmiljö så mycket att de inte skäligen bör tåla dem. Det gäller oavsett om störningen kommer från boendet eller från firman.
- Ombyggnad. Du behöver styrelsens tillstånd för bland annat ingrepp i bärande konstruktion, nya eller ändrade ledningar för avlopp, värme, gas eller vatten och ändrad ventilation. Styrelsen får bara säga nej om åtgärden är till påtaglig skada eller olägenhet för föreningen. Är du missnöjd med beslutet kan du begära att hyresnämnden prövar frågan.
- Någon annan använder rummet. Du får upplåta lägenheten i andra hand för självständigt brukande bara om styrelsen samtycker. Bor du kvar och har ett kontor för din egen firma är det ingen upplåtelse. Ska ditt aktiebolag hyra ett rum av dig, som i avsnittet om aktiebolag nedan, får bolaget rätt att använda rummet. Om det kräver samtycke när du själv bor kvar och arbetar där är inte självklart. Fråga styrelsen innan ni skriver hyresavtalet.
Vill du hyra ut hela eller delar av lägenheten till någon annan gäller andra regler. Dem går vi igenom i Hyra ut bostadsrätt eller hus med bolån.
Villan: fortfarande en privatbostad
Ett småhus räknas skattemässigt som privatbostad om det till övervägande del används för permanent boende av dig eller någon närstående. Ett arbetsrum ändrar därför inte husets status så länge huset till övervägande del är din bostad. Bolånet är ett vanligt bolån, räntan dras av som privat ränta och säljer du huset beskattas vinsten enligt reglerna i Vinstskatt när du säljer bostad.
Bygglov behövs inte för att ställa in ett skrivbord. Men enligt plan- och bygglagen krävs i regel bygglov om en byggnad helt eller delvis tas i anspråk eller inreds för ett väsentligen annat ändamål än det den senast använts för. Ska du till exempel inreda en salong eller en verkstad dit kunder kommer, fråga kommunens byggnadsnämnd först.
Avdraget i enskild firma
Avdraget för arbetsrum gäller dig som driver enskild näringsverksamhet. Det finns två varianter, och du väljer den som passar ditt rum.
| Du bor i | Arbetat hemma minst 800 timmar på ett år | Särskilt inrättat arbetsrum |
|---|---|---|
| Hus som du, din make eller din maka äger | 2 000 kr per år | Skälig del av el, värme och vatten. Inte räntan på bolånet |
| Bostadsrätt | 4 000 kr per år | Den del av årsavgiften som avser rummet |
| Hyresrätt | 4 000 kr per år | Den del av hyran som avser rummet |
Schablonavdraget kräver inget särskilt rum. Det räcker att du arbetat i bostaden minst 800 timmar under året, ungefär 20 timmar i veckan under 40 veckor. Har du en lokal där du kan göra samma arbete räknas inte de timmar du ändå gör hemma. Ditt barns timmar räknas om barnet arbetar i firman och har fyllt 16, och din makes eller makas timmar bara om ni driver verksamheten tillsammans. Som make räknas även sambo som du har eller har haft gemensamma barn med. Schablonen täcker alla merkostnader för rummet, som värme, vatten och el, så de kan inte dras av en gång till.
Särskilt inrättat arbetsrum är svårare att uppfylla. Du ska behöva rummet för verksamheten, och det ska med hänsyn till läge, inredning eller användning inte gå att använda som bostad. Skatteverkets exempel är en målarateljé som är helt avskild från resten av lägenheten och har egen ingång från trapphuset. Ett vanligt rum med skrivbord, skåp och bokhyllor räcker inte, även om det bara används som kontor. Uppfyller du kraven räknar du ut rummets andel av kostnaden, oftast efter yta. Saknas till exempel vatten i rummet blir det inget avdrag för vatten.
Firman kan inte heller hyra rummet av dig eller din make eller maka och dra av hyran. Den vägen finns bara när en arbetsgivare, till exempel ditt aktiebolag, hyr rummet.
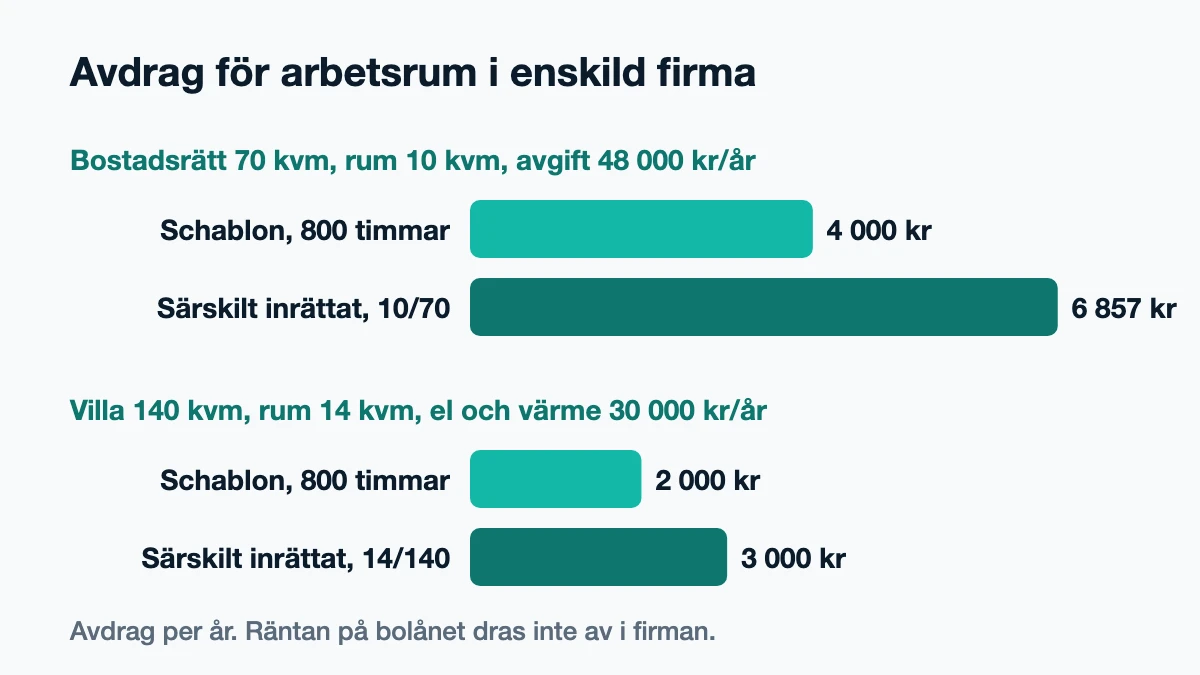
Räkneexempel: Du bor i en bostadsrätt på 70 kvadratmeter med en årsavgift på 48 000 kronor och har ett arbetsrum på 10 kvadratmeter. Är rummet särskilt inrättat blir avdraget 10/70 av avgiften, alltså 6 857 kronor. Är det ett vanligt rum men du har arbetat hemma minst 800 timmar blir avdraget 4 000 kronor. I en villa på 140 kvadratmeter med ett arbetsrum på 14 kvadratmeter och 30 000 kronor om året i el och värme, jämnt fördelat över huset, blir avdraget 3 000 kronor för ett särskilt inrättat rum och annars 2 000 kronor.
Räntan på bolånet stannar i kapital
Bor du i villa får du inte dra av räntan på bolånet i firman, även om en del av huset är ett särskilt inrättat arbetsrum. Avdraget i firman begränsas till kostnader som el, värme och vatten, och räntan dras av i inkomstslaget kapital. För en bostadsrätt räknas avdraget på årsavgiften. Räntan ger ett underskott i kapital, och på underskottet får du skattereduktion med 30 procent upp till 100 000 kronor och 21 procent på resten. Hur det räknas står i Ränteavdrag 2026.
Tabellen visar exemplen ovan med räntan räknad på dagens räntenivå:
| Exempel | Schablonavdrag | Särskilt inrättat rum | Ränta på bolånet per år | Skattereduktion för räntan |
|---|---|---|---|---|
| Bostadsrätt 70 kvm, arbetsrum 10 kvm, årsavgift 48 000 kr, bolån 2 000 000 kr | 4 000 kr | 6 857 kr | 76 600 kr | 22 980 kr |
| Villa 140 kvm, arbetsrum 14 kvm, el och värme 30 000 kr per år, bolån 3 000 000 kr | 2 000 kr | 3 000 kr | 114 900 kr | 33 129 kr |
Avdraget för arbetsrummet minskar firmans överskott i NE-bilagan. Räntan dras inte av i firman utan ger skattereduktion i inkomstslaget kapital, 30 procent upp till 100 000 kr och 21 procent över det. Exemplet förutsätter en låntagare utan kapitalinkomster och att lånet inte amorteras under året.
De två avdragen fungerar olika. Skattereduktionen för räntan minskar skatten krona för krona. Avdraget för arbetsrummet minskar firmans överskott, och det är överskottet som skatten räknas på.
Var avdraget görs och vad som bokförs
Schablonavdraget är ingen kostnad som firman har betalat, så det bokförs inte. Du gör det i NE-bilagan i ruta R22, övriga skattemässiga justeringar för kostnader. Den är till för avdrag som inte är bokförda och inte har en egen ruta. Även avdraget för ett särskilt inrättat rum görs under de skattemässiga justeringarna i NE-bilagan.
Det du köper till kontoret, som skrivbord, stol och dator, är däremot vanliga inköp i firman som bokförs när du betalar dem. Bokföringsprogrammet POY har en genomgång av hur avdraget för hemmakontor förs in i NE-bilagan och hur inköpen till kontoret bokförs, med konton och ett räkneexempel.
Aktiebolag: bolaget kan hyra rummet
Schablonavdraget och avdraget för särskilt inrättat rum finns bara för enskilda näringsidkare. Är du anställd i ditt aktiebolag kan bolaget som arbetsgivare i stället hyra ett rum av dig, till exempel som kontor eller garage. Då gäller Skatteverkets regler för hyresersättning från arbetsgivare, samma som för alla anställda.
För att hyran ska beskattas hos dig som inkomst av kapital måste tre villkor vara uppfyllda:
- Bolaget har behov av lokalen.
- Hyran är marknadsmässig, alltså vad du hade kunnat få av en utomstående hyresgäst.
- Det finns ett hyresavtal mellan dig och bolaget.
Då redovisar du hyran i din deklaration under överskott vid uthyrning av privatbostad och får dra av skäliga merkostnader, till exempel ökade kostnader för el, vatten och värme. Du får inte det schablonavdrag på 40 000 kronor som gäller när man hyr ut sin bostad till andra. Är hyran högre än marknadshyran beskattas överskjutande del som lön. Saknar bolaget behov av rummet, eller saknas hyresavtal, beskattas hela hyran som lön. Hyran som tas upp i kapital minskar underskottet från bolåneräntan, och därmed din skattereduktion för räntan.
För bolaget är hyran en kostnad som bokförs löpande. Hur hyra bokförs, med och utan moms, beskriver POY i Bokföra hyra. Bor du i bostadsrätt: prata med styrelsen först, som i avsnittet om föreningen ovan. Ska du söka bolån och tar ut lön eller utdelning ur bolaget beskriver Bolån med eget aktiebolag hur banken räknar på inkomsten. Med enskild firma gäller Bolån som egenföretagare.
Källor
- Riksdagen: Bostadsrättslag (1991:614), 7 kap. 6, 7, 9 och 10 §§, ändrad t.o.m. SFS 2026:847, hämtad 9 november 2026
- Riksdagen: Inkomstskattelag (1999:1229), 2 kap. 8 och 13 §§ och 16 kap. 34–35 §§, ändrad t.o.m. SFS 2026:1393, hämtad 9 november 2026
- Riksdagen: Plan- och bygglag (2010:900), 9 kap. 15 §, ändrad t.o.m. SFS 2026:1583, hämtad 9 november 2026
- Skatteverket: Lokalkostnader – företag, hämtad 9 november 2026
- Skatteverket: Skattemässiga justeringar (NE-bilagan, R22), hämtad 9 november 2026
- Skatteverket: Kostnadsersättning – utgifter i tjänsten, avsnittet Hyresersättning, hämtad 9 november 2026
- Skatteverket: Avdrag för ränteutgifter, hämtad 9 november 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.