Att köpa bostad med sin sambo är vanligt, och ett gemensamt bolån gör det ofta lättare att få lånet beviljat. Men det innebär också ett gemensamt ansvar som inte försvinner om relationen tar slut. Här går vi igenom vad som gäller när ni lånar tillsammans, och vad som händer med bostaden och lånet vid en separation.
Ni ansvarar båda för hela lånet
Står ni båda på bolånet har ni i regel solidariskt betalningsansvar. Det betyder att banken kan kräva vem som helst av er på hela beloppet, inte bara på hälften. Det spelar ingen roll hur ni har kommit överens mellan er, eller hur mycket var och en äger av bostaden.
Det är också därför ett gemensamt lån ofta ger större låneutrymme: banken räknar med båda era inkomster i kreditprövningen. Är det en förälder eller någon annan än en partner som står med på lånet, se Medlåntagare på bolånet. Läs mer om hur banken räknar i Lånelöfte och KALP.
Ägande och lån är två olika saker
Hur ni äger bostaden står i köpekontraktet eller i lagfarten, till exempel hälften var eller 70 och 30 procent. Hur ni ansvarar för lånet står i skuldebrevet. De behöver inte följa varandra.
Bidrar ni med olika mycket till kontantinsatsen kan det vara klokt att skriva ett samboavtal eller ett skuldebrev mellan er, så att det är tydligt vad som gäller om ni separerar. Annars delas samboegendomen i regel lika vid en bodelning, oavsett vem som betalade vad.
Hur ni kan fördela ägandet från början, med räkneexempel på vad olika andelar och ett skuldebrev ger vid en bodelning, står i Köpa bostad tillsammans.
Ränteavdraget följer vem som betalar
Var och en får göra avdrag för de räntor som den har betalat. Är lånet gemensamt och betalas från ett gemensamt konto delas räntan ofta lika i den förifyllda deklarationen, men ni kan fördela den på ett annat sätt om det motsvarar vad ni faktiskt har betalat. Ändrar den ena sitt belopp ska den andra ändra sitt lika mycket, så att summan stämmer.
Det kan löna sig att tänka på fördelningen om en av er har låg inkomst, eftersom skattereduktionen aldrig kan bli större än den skatt man betalar. Läs mer i Ränteavdrag 2026.
Sambolagen och bostaden
Sambolagen gäller automatiskt för sambor. Den viktigaste delen handlar om samboegendom: er gemensamma bostad och ert bohag, om de har skaffats för att ni ska använda dem tillsammans. Det gäller oavsett vem som har köpt dem.
- Bostaden räknas som samboegendom om den köpts för gemensamt boende. Har en av er köpt bostaden innan ni flyttade ihop ingår den i regel inte.
- Ingen av er får sälja eller pantsätta en gemensam bostad som är samboegendom utan den andres samtycke.
- Vid en separation ska bodelning göras om någon av er begär det, senast ett år efter att ni flyttat isär. Då delas samboegendomens värde, efter avdrag för skulder som hör till den, i regel lika.
- Den som bäst behöver bostaden kan få ta över den i bodelningen, till exempel den som ska bo med barnen, men ska då kompensera den andre.
- Ni kan avtala bort reglerna med ett samboavtal, helt eller för vissa saker.
Sambor ärver inte varandra. Vad som händer med bostaden och det gemensamma lånet om en av er dör står i Bolån och dödsbo.
Om ni separerar: tre vägar
Banken säger inte upp lånet för att ni separerar. Lånet och det gemensamma ansvaret finns kvar tills ni gör något åt det.
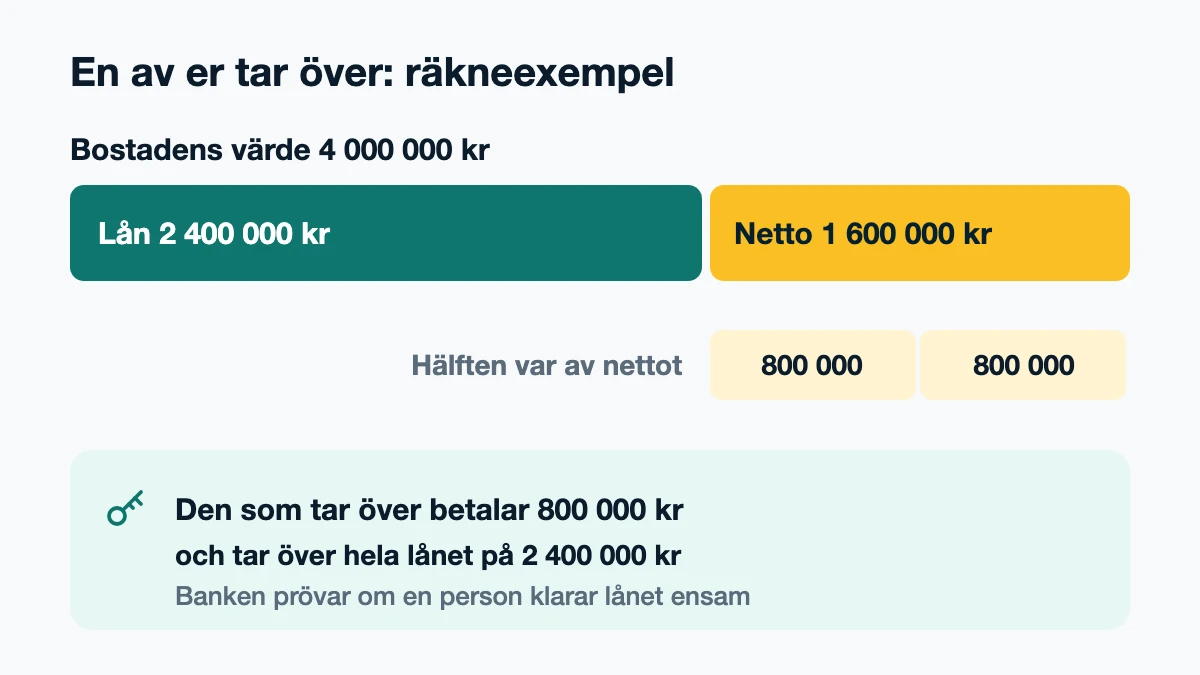
- En av er tar över bostaden och lånet. Den som tar över köper ut den andre och tar över hela lånet. Banken gör då en ny kreditprövning av den som blir kvar. Klarar den inte prövningen ensam beviljas inte övertagandet, och den som flyttar fortsätter att ansvara för lånet. Den som flyttar ut bör alltid se till att bli formellt friad från lånet hos banken.
- Ni säljer bostaden. Lånet löses med pengarna från försäljningen, och det som blir över delas enligt er ägarandel eller bodelningen. Har ni bunden ränta kan det tillkomma ränteskillnadsersättning, se Ränteskillnadsersättning.
- Ni behåller lånet gemensamt en tid. Om ingen kan ta över lånet ensam kan ni stå kvar tillsammans fram till en försäljning. Skriv då ner hur kostnaderna ska fördelas under tiden.
Räkneexempel: Bostaden är värd 4 000 000 kronor och lånet är 2 400 000 kronor. Ni äger hälften var. Nettovärdet är 1 600 000 kronor, så den som tar över betalar den andre 800 000 kronor och tar över hela lånet på 2 400 000 kronor. Banken räknar på om en person ensam klarar det, och den som tar över kan behöva låna mer för att kunna betala ut den andre, inom bolånetaket och bankens bedömning. Läs mer i Utöka bolånet.
Har det gått mer än ett år utan att någon av er begärt bodelning gäller i stället samäganderättslagen, se när delägarna inte är överens om att sälja.
Köpa ut sambo: bodelning eller köp av andel
Ska en av er ta över bostaden finns två sätt att göra det. Valet påverkar både stämpelskatten och skatten, nu och när bostaden en gång säljs.
| Bodelning enligt sambolagen | Köp av den andres andel | |
|---|---|---|
| När det går | Bostaden ska vara samboegendom, alltså köpt för att ni ska bo där tillsammans. Bodelning ska begäras senast ett år efter att ni flyttat isär, men ni kan frivilligt bodela även senare. | Alltid, som ett vanligt köp. |
| Handling | Skriftlig och undertecknad av er båda, med fysisk underskrift. Den behöver inte bevittnas. Det ska framgå att samboförhållandet har upphört. | Köpehandling där köpeskillingen anges. Säljarens underskrift ska bevittnas av två personer. |
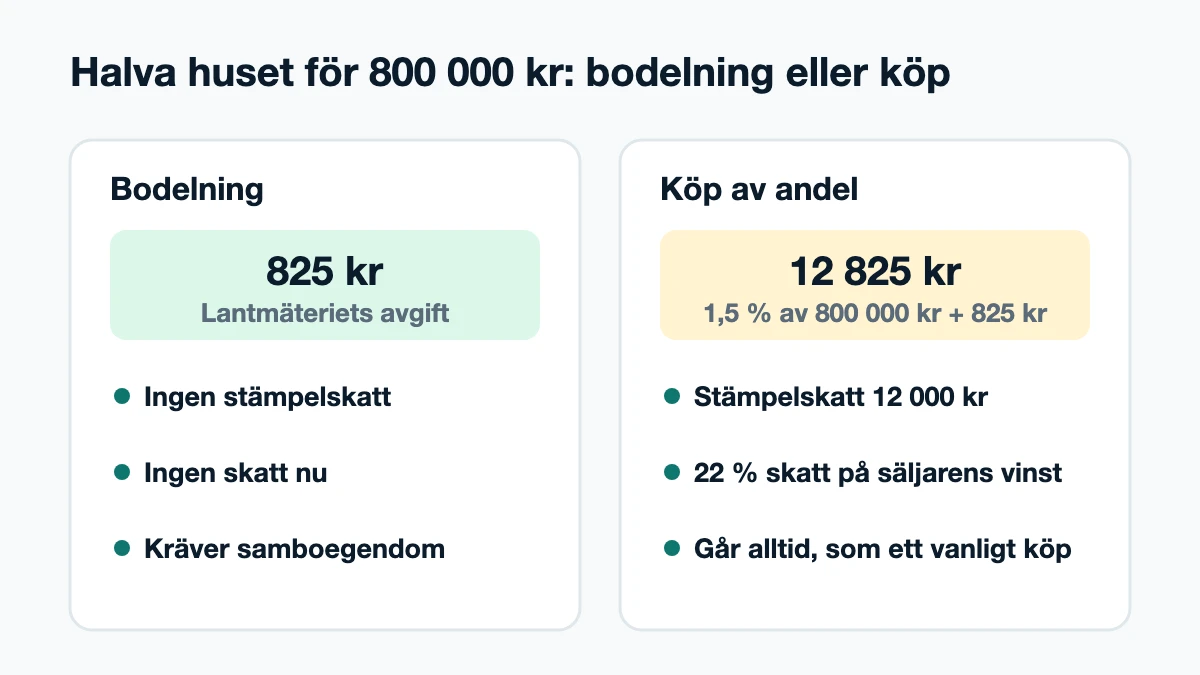
| Stämpelskatt | Ingen. Bara Lantmäteriets expeditionsavgift på 825 kronor. | 1,5 procent av köpeskillingen eller taxeringsvärdet för den andel du köper, det högsta, plus 825 kronor. |
| Skatt för den som flyttar | Ingen skatt nu. Bodelning räknas inte som en försäljning. | 22 procent skatt på vinsten för den sålda andelen. Uppskov kan gå att få om säljaren köper en ny bostad i tid. |
| Skatt för den som stannar | Tar över den andres inköpspris för andelen, och ett eventuellt uppskov följer med. Vinsten beskattas först när bostaden säljs. | Det du betalar blir ditt inköpspris för andelen. |
Räkneexempel: Ni äger ett hus hälften var. Taxeringsvärdet är 1 400 000 kronor, alltså 700 000 kronor för halva huset, och den som stannar betalar den andre 800 000 kronor. Görs det som en bodelning kostar lagfarten 825 kronor. Görs det som ett köp av halva huset blir stämpelskatten 1,5 procent av 800 000 kronor, alltså 12 000 kronor, plus 825 kronor. Hur ett övertaget lån påverkar köpeskillingen vid ett köp, fråga Lantmäteriet innan ni skriver avtalet. Vid bodelningen slipper den som flyttar skatten på sin vinst, men den som stannar tar över den andres inköpspris och får alltså betala skatten på hela vinsten den dag huset säljs.
Lånet och banken
Är bostaden pantsatt för lånet får den som stannar bara ta över den i bodelningen om den andre befrias från ansvaret för lånet, eller om pengar sätts av för att betala skulden. I praktiken betyder det att banken måste godkänna att den som stannar tar över lånet ensam:
- Ny kreditprövning. Banken prövar om den som stannar klarar lånet ensam. Handelsbanken skriver att det i praktiken är en ny kreditprövning och ett nytt skuldebrev, och att det krävs samtycke från den andre låntagaren.
- Den som flyttar är kvar på lånet tills banken har godkänt övertagandet. Enligt Konsumenternas Bank- och finansbyrå kan en medlåntagare inte lämna ansvaret utan att banken går med på det.
- Belåningsgraden. Enligt förarbetena till lagen om bostadskrediter ska banken inte räkna fram en ny belåningsgrad vid delvisa förändringar av ägarkretsen om lånet inte ökar. Behöver du låna mer för att betala den andre räknas ökningen som en utökning, och då får lånet vara högst 80 procent av bostadens värde.
- Pantbrev. Ökar inte lånet räcker normalt de pantbrev som finns. Behövs nya kostar de 2 procent av beloppet plus 375 kronor.
Lagfart och bostadsrätt
För ett hus eller en ägarlägenhet söker den som tar över lagfart hos Lantmäteriet inom tre månader, bara för den andel man inte redan äger. Ett bodelningsavtal som skrevs medan ni fortfarande var sambor godtas inte för lagfart, men kan bekräftas efter separationen. Från 1 juli 2026 ska personnummer eller samordningsnummer anges vid bodelningar.
Är bostaden en bostadsrätt söker du lagfart inte alls, utan ändringen av ägandet görs hos bostadsrättsföreningen. Föreningen får neka en sambo medlemskap bara på grund av villkor i stadgarna. Fram till att du blivit medlem ansvarar ni båda för förpliktelserna mot föreningen.
Gifta gäller andra regler
Är ni gifta gäller äktenskapsbalken i stället för sambolagen. Då ingår i regel all egendom som inte är enskild i bodelningen, inte bara bostad och bohag. Själva bolånet fungerar på samma sätt: den som står på lånet ansvarar mot banken tills banken godkänner en ändring. Hur bodelningen, bostaden och lånet hanteras vid en skilsmässa går vi igenom i Bolån vid skilsmässa.
Tips innan ni köper tillsammans
- Skriv ett samboavtal om ni bidrar olika mycket eller vill att bostaden ska delas på ett annat sätt än lika.
- Dokumentera kontantinsatsen, särskilt om pengarna kommer från bara en av er eller från en gåva eller ett arv.
- Se till att båda kan läsa bankens papper, så att ni båda vet vad ni har skrivit under.
- Fundera på hur ni skulle lösa en separation, även om det känns avlägset. Det är lättare att komma överens innan än efter.
Källor
- Riksdagen: Sambolag (2003:376)
- Konsumenternas Bank- och finansbyrå: Skilsmässa eller separation – bostaden, hämtad 4 oktober 2026
- Skatteverket: Avdrag för ränteutgifter, Räkna ut vinst, förlust och skatt och Uppskov när ersättningsbostaden säljs eller övergår till ny ägare, hämtade 13 oktober 2026
- Riksdagen: Inkomstskattelag (1999:1229), 44 kap. 3 och 21 §§, och Lag (1984:404) om stämpelskatt vid inskrivningsmyndigheter, 4 §
- Riksdagen: Bostadsrättslag (1991:614), 2 kap. 5–6 §§ och 6 kap. 4–6 §§
- Riksdagen: Prop. 2025/26:119, författningskommentaren till 3 § lagen om begränsning av bostadskrediter
- Lantmäteriet: Ansökan vid bodelning, Ansökan vid köp, Stämpelskatt och avgifter och Handbok fastighetsinskrivning, s. 114–127, hämtade 13 oktober 2026
- Konsumenternas Bank- och finansbyrå: Medlåntagare, hämtad 13 oktober 2026
- Handelsbanken: Ta över bolån, 13 februari 2024
- Riksdagen: Äktenskapsbalk (1987:230)
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.