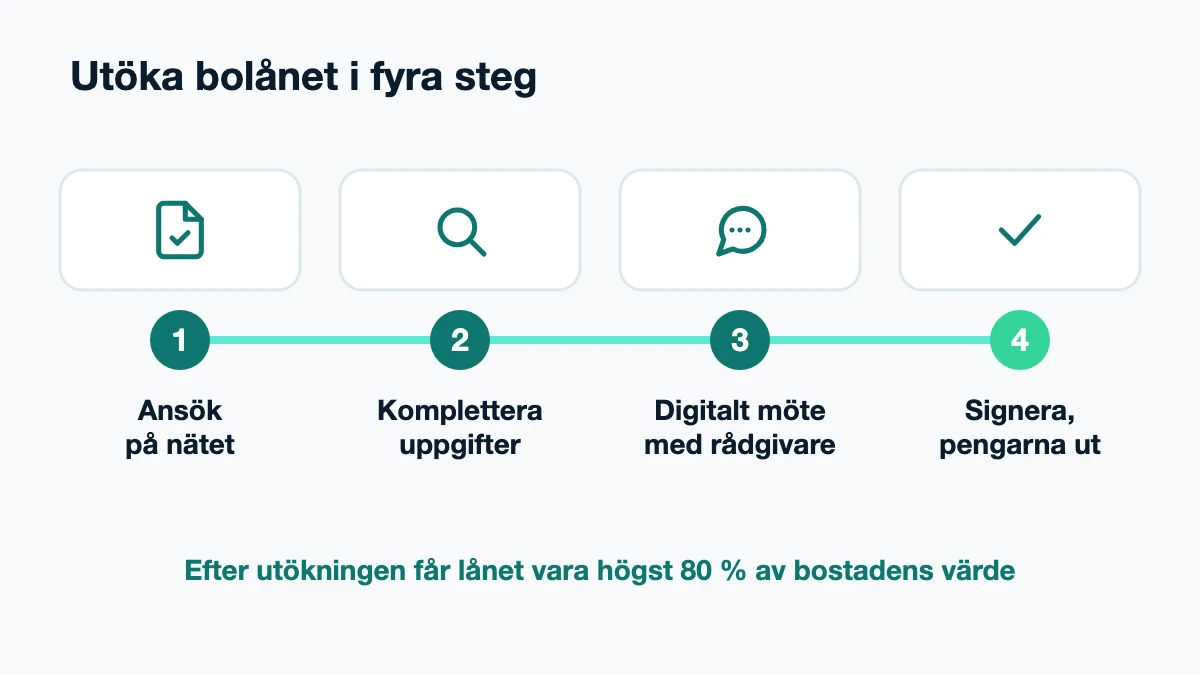
Har du bolån hos Danske Bank ansöker du om att utöka det på bankens webbplats, under Ansök om att höja ditt bolån Annons. Efter utökningen får lånet vara högst 80 procent av bostadens värde. Banken gör en personlig bedömning av din inkomst och dina skulder, och när ansökan är godkänd går en rådgivare igenom ränta, amortering och villkor med dig i ett digitalt möte innan du signerar och pengarna betalas ut.
Ansök om att utöka bolånet → Annons
Så ansöker du steg för steg
Danske Bank beskriver fyra steg på sin sida Utöka ditt bolån Annons:
- Ansök. Fyll i ansökan "Utöka befintligt bolån" på nätet.
- Komplettera. Banken handlägger ansökan och hör av sig om den har frågor eller behöver fler uppgifter.
- Digitalt möte. När ansökan är godkänd kontaktar en rådgivare dig och ni går igenom lånets detaljer: ränta, amortering och övriga villkor.
- Signera. Du signerar lånehandlingarna och banken betalar ut pengarna till ditt konto.
Hur mycket kan du utöka?
Lagen (2026:226) om begränsning av bostadskrediter har ett tak för tilläggslån: efter utökningen får lånen vara högst 80 procent av bostadens marknadsvärde. Danske Bank tillämpar samma gräns. Taket är inte samma sak som det du får låna. Banken gör en personlig bedömning av om du klarar det större lånet med din inkomst och dina andra skulder. Den minsta utökningen är i regel 100 000 kronor.
Räkneexempel: Ditt hus är värderat till 4 000 000 kronor och bolånet hos Danske Bank är 2 400 000 kronor, alltså 60 procents belåning. Med 80 procent som tak får lånet bli högst 3 200 000 kronor, så du kan som mest utöka med 800 000 kronor, om banken bedömer att du har råd.
Vill du se hur mycket din inkomst räcker till kan du prova vår kalkylator Hur mycket kan jag låna?.
Värderingen avgör utrymmet
Belåningsgraden räknas på bostadens värde enligt den senaste värderingen, oftast värdet när du köpte. Har bostaden stigit i värde sedan dess kan en ny värdering ge mer utrymme under taket. Danske Bank skriver att en ny värdering som regel får göras vart femte år. Lagen tillåter en tidigare omvärdering bara om bostadens värde har ändrats avsevärt av något annat skäl än den allmänna prisutvecklingen, till exempel efter en stor tillbyggnad.
Banken skiljer på två sorters värdering:
- Generell värdering: en enkel uppskattning av marknadsvärdet utan skriftligt intyg, ofta gratis. Den räknas inte som en omvärdering och duger inte som underlag när du vill ändra villkoren.
- Omfattande värdering: en grundligare värdering av en mäklare. Den behövs oftast när du utökar bolånet.
När du höjer lånet får bostaden ett amorteringsgrundande värde, om den inte redan har ett. Det värdet styr din amortering i fem år, även om marknadsvärdet ändras under tiden. Hur omvärderingen går till förklarar vi i Omvärdera bostaden.
Så påverkas amorteringen
Amorteringskravet räknas på belåningsgraden efter utökningen, och på hela lånet:
| Belåningsgrad efter utökningen | Amortering per år |
|---|---|
| Över 70 procent | Minst 2 procent av lånet |
| Över 50 till och med 70 procent | Minst 1 procent av lånet |
| 50 procent eller lägre | Inget lagkrav |
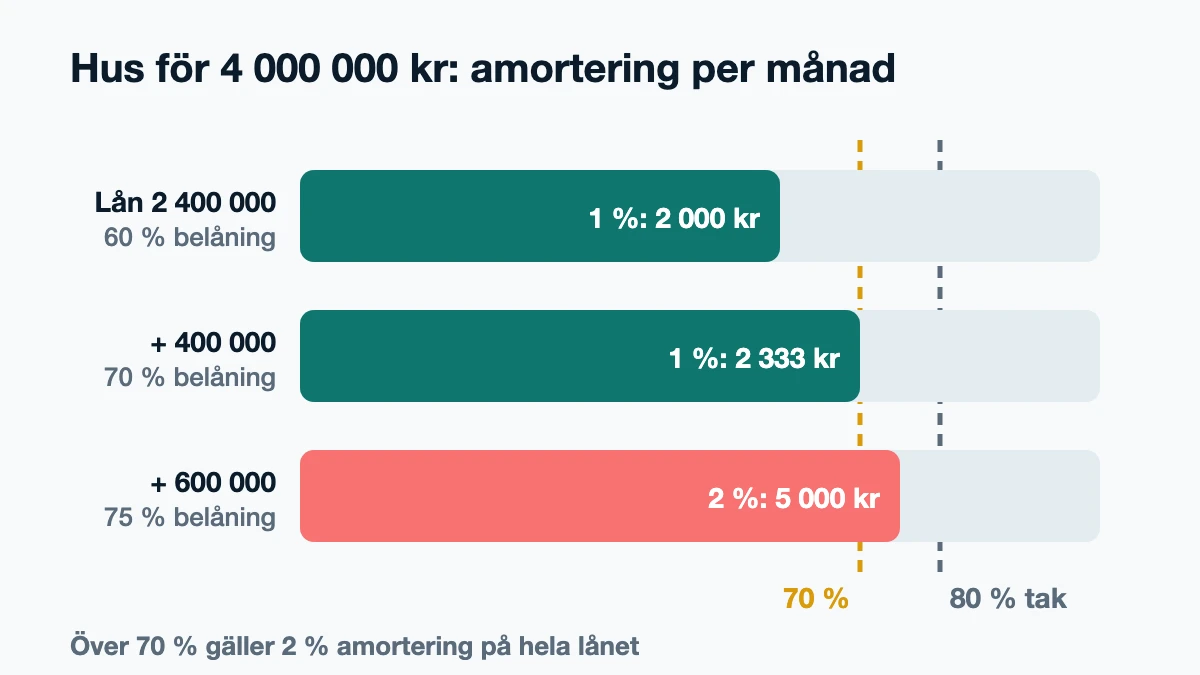
Ett tilläggslån kan alltså flytta dig över en gräns, och då ökar amorteringen på hela lånet, inte bara på det nya beloppet.
Räkneexempel: Samma hus för 4 000 000 kronor och lån på 2 400 000 kronor. I dag är belåningen 60 procent och kravet 1 procent: 24 000 kronor om året, 2 000 kronor i månaden. Utökar du med 400 000 kronor blir lånet 2 800 000 kronor, exakt 70 procent. Kravet stannar på 1 procent: 28 000 kronor om året, 2 333 kronor i månaden. Utökar du i stället med 600 000 kronor blir lånet 3 000 000 kronor och belåningen 75 procent. Då gäller 2 procent: 60 000 kronor om året, 5 000 kronor i månaden. De sista 200 000 kronorna höjer alltså amorteringen med 2 667 kronor i månaden.
Har du bolån som togs före 1 juni 2016 kan Danske Bank använda en alternativregel: du amorterar bara det nya beloppet, på högst tio år, i stället för att hela lånet följer de vanliga kraven.
Blir amorteringen för hög efter utökningen, eller har du lån där det tidigare skärpta kravet för hög skuldkvot fortfarande ligger kvar, läs Sänk amorteringen hos Danske Bank.
Vad kostar det att utöka?
| Kostnad | Belopp | Källa |
|---|---|---|
| Uppläggningsavgift, Danske Bolån | 950 kr | Danske Banks prislista |
| Ändring av lån eller kredit | 1 500 kr | Danske Banks prislista |
| Ansökan om pantbrev via banken | 875 kr | Danske Banks prislista |
| Stämpelskatt på nytt pantbrev (villa, fritidshus) | 2 procent av pantbrevets belopp | Lantmäteriet |
| Lantmäteriets avgift per nytt pantbrev | 375 kr | Lantmäteriet |
Prislistan säger inte vilka avgifter som tas ut vid just en utökning, så fråga rådgivaren innan du signerar. Behövs en värdering av mäklare kan den också kosta.
Pantbrev. Äger du en villa eller ett fritidshus kan du behöva ett nytt pantbrev om de du har inte räcker för det nya lånet. Har du pantbrev på 2 400 000 kronor och utökar till 3 000 000 kronor behövs nya pantbrev på 600 000 kronor. Stämpelskatten blir 12 000 kronor. Med Lantmäteriets 375 kronor och bankens 875 kronor blir det 13 250 kronor. Mer om hur pantbrev fungerar finns i Lagfart och pantbrev.
Bostadsrätt. Bostadsrätter har inga pantbrev. Föreningen registrerar i stället pantsättningen och kan ta ut en avgift för det. Kontrollera med föreningen innan du ansöker.
Vanliga skäl att utöka, och alternativ
Danske Bank nämner renovering och tillbyggnad, större inköp, att hjälpa ett barn med första bostaden, värmepump eller solceller och köp eller renovering av fritidshus.
- Fritidshus. Det kan bli billigare att låna med fritidshuset som säkerhet än att höja lånet på permanentbostaden och hamna över 70 procent. Se Bolån till fritidshus.
- Barnets första bostad. Läs Köpa bostad åt barn om gåva, lån inom familjen och vad banken tittar på.
- Ombyggnad. För stora ombyggnader kan ett byggnadskreditiv passa bättre, se Bygga hus.
- Lån utan säkerhet. Ett tilläggslån har bolåneränta, som oftast är betydligt lägre än räntan på ett privatlån. Danske Bank skriver att ett privatlån kan vara aktuellt vid en mindre renovering, och eftersom den minsta utökningen i regel är 100 000 kronor kan det vara enda vägen för mindre belopp. Jämför i vår allmänna guide Utöka bolånet.
Får du nej, eller vill du jämföra med andra banker, kan du flytta hela bolånet och låna mer hos den nya banken. Jämför bankernas räntor på startsidan och läs Flytta bolån.
Andra ärenden för ditt bolån hos Danske Bank
På sidan Ditt bolån Annons samlar Danske Bank det du kan göra själv:
- Amortera extra eller betala av hela lånet: Starta förfrågan om ändring Annons. Läs först Amortera extra hos Danske Bank.
- Sänka eller höja amorteringen: samma förfrågan om ändring Annons.
- Binda räntan eller binda om: Välj bindningstid Annons, fram till två bankdagar innan bindningstiden löper ut.
- Prata med en rådgivare: Boka onlinemöte Annons.
Till Ditt bolån hos Danske Bank → Annons
Källor
- Danske Bank: Ditt bolån Annons, hämtad 16 november 2026
- Danske Bank: Utöka ditt bolån Annons (steg, minsta utökning, värdering, pantbrev, amorteringsgrundande värde), hämtad 16 november 2026
- Danske Bank: Amorteringskrav och amortering Annons (frågor och svar om utökning och alternativregeln), hämtad 16 november 2026
- Danske Bank: Prislista Privat från 18 augusti 2026 Annons (pdf), s. 18–19, hämtad 16 november 2026
- Riksdagen: Lag (2026:226) om begränsning av bostadskrediter, 5, 7, 8 och 13 §§, hämtad 16 november 2026
- Lantmäteriet: Stämpelskatt och avgifter, hämtad 16 november 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.