Att utöka bolånet, eller ta ett tilläggslån, innebär att du lånar mer med bostaden som säkerhet. Det är ofta det billigaste sättet att finansiera en renovering, eftersom bolåneräntan är betydligt lägre än räntan på ett privatlån utan säkerhet. Sedan 1 april 2026 gäller ett särskilt tak: efter utökningen får lånen vara högst 80 procent av bostadens värde.
Taket för tilläggslån
Lagen (2026:226) om begränsning av bostadskrediter har två olika tak:
- Vid köp får bolånet vara högst 90 procent av bostadens marknadsvärde.
- När lånet utökas får belåningsgraden efter utökningen vara högst 80 procent.
Belåningsgraden räknas på marknadsvärdet när du köpte bostaden, om du inte har låtit värdera om den. En omvärdering får i regel göras tidigast fem år efter köpet eller den senaste omvärderingen som ändrade amorteringen eller låneutrymmet, men tidigare om bostadens värde har ändrats avsevärt av något annat skäl än prisutvecklingen i allmänhet, till exempel en större tillbyggnad.
Räkneexempel: Ditt hus är värt 4 000 000 kronor och ditt bolån är 2 600 000 kronor, alltså 65 procents belåning. Med 80 procent som tak får lånen bli högst 3 200 000 kronor, så du kan utöka med upp till 600 000 kronor, om banken bedömer att du har råd.
Ska tilläggslånet gå till att lösa ut syskon ur en ärvd bostad, se Lösa ut syskon om hur banken kan räkna taket.
Taket är inte samma sak som vad du får låna
Banken gör alltid en kreditprövning, även när du redan är kund. Den räknar med en högre kalkylränta och kontrollerar att du har pengar kvar att leva på med det större lånet. Ett lån som ryms under 80 procent kan alltså ändå nekas om inkomsten inte räcker. Läs om hur bankerna räknar i Lånelöfte och KALP och prova Hur mycket kan jag låna?.
Vad händer med amorteringen?
Amorteringskravet räknas på belåningsgraden efter utökningen:
- Över 70 procent: minst 2 procent av lånet per år.
- Över 50 till och med 70 procent: minst 1 procent per år.
- 50 procent eller lägre: inget lagkrav.
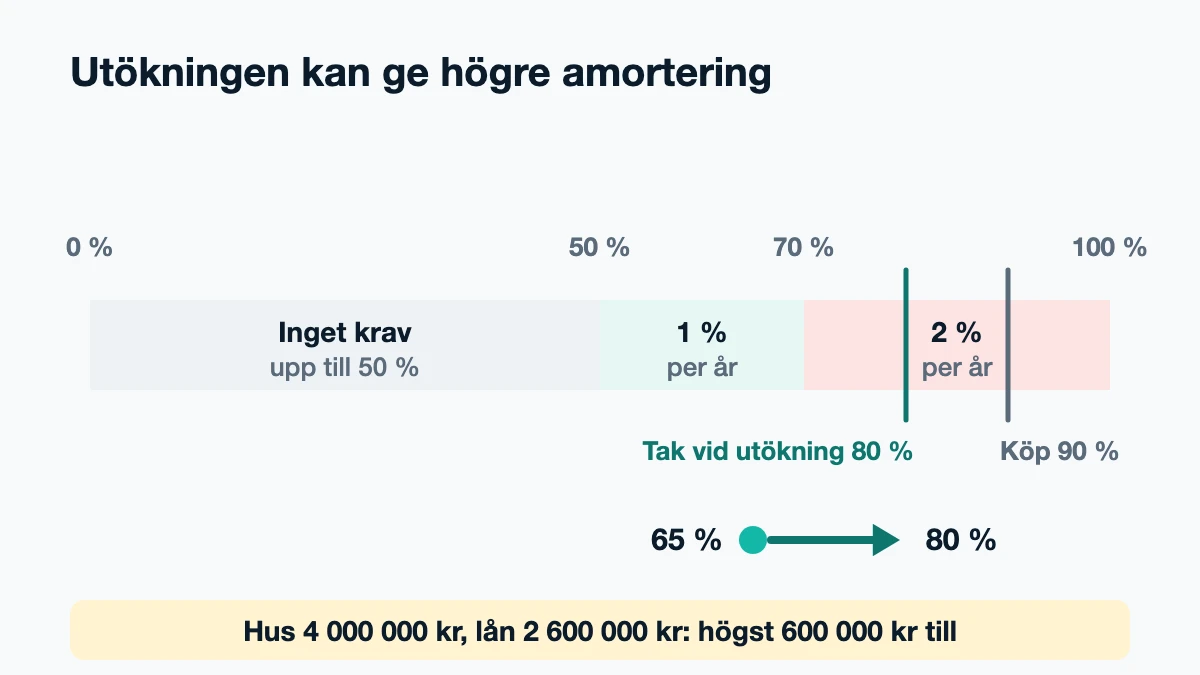
Ett tilläggslån kan alltså flytta dig över en gräns. I exemplet ovan går belåningen från 65 till 80 procent, och kravet ökar från 1 till 2 procent per år, räknat på hela lånet. Ska pengarna gå till ett fritidshus kan det därför bli billigare att låna med fritidshuset som säkerhet, se Bolån till fritidshus. Ett tilläggslån är också det vanligaste sättet att finansiera en bostad utomlands.
Har du ett bolån som togs innan amorteringskraven infördes, före 1 juni 2016, kan banken låta dig amortera bara den nya delen. Den ska då amorteras med minst 10 procent av det utökade beloppet per år, i stället för att hela lånet omfattas av de vanliga reglerna. Läs mer i Amorteringskrav och bolånetak 2026.
Vad som händer med ett lån från före 1 juni 2016 när du byter bank eller köper en ny bostad förklarar vi i Bolånereglernas historik.
Omvärdering kan ge mer utrymme
Har bostaden ökat i värde sedan du köpte den kan en ny värdering ge lägre belåningsgrad, och därmed både mer utrymme under taket och ett lägre amorteringskrav. Banken använder oftast en statistisk värdering eller en värdering av mäklare. Tänk på att värderingen bara får göras om med de intervall som lagen anger, och att en lägre värdering också kan påverka dig negativt. Läs mer om reglerna och hur det går till i Omvärdera bostaden.
Ska du bygga till eller bygga om stort kan du låna under byggtiden med ett byggnadskreditiv, se så fungerar byggnadskreditiv.
Utöka eller ta ett privatlån?
| Utöka bolånet | Privatlån utan säkerhet | |
|---|---|---|
| Ränta | Bolåneränta | Oftast betydligt högre |
| Ränteavdrag 2026 | 30 procent skattereduktion | Ingen skattereduktion från 2026 |
| Gräns | Högst 80 % belåning, och kreditprövning | Kreditprövning |
| Amortering | Enligt amorteringskraven | Enligt avtalet, ofta snabbare |
Sedan inkomståret 2026 ger ränta på lån utan säkerhet ingen skattereduktion, medan bolåneräntan fortfarande ger 30 procent. Det gör skillnaden ännu större. Läs mer i Ränteavdrag 2026. Behöver du ändå låna utan säkerhet, till exempel för att bostaden redan är belånad till taket, finns privatlån med låg ränta jämförda på Lånkollen.se.
Ska utökningen gå till att lösa privatlån och kortkrediter avgör amorteringstakten om det blir billigare, se Samla lån i bolånet.
Grönt tilläggslån
Vissa banker har lägre ränta för tilläggslån som används till energibesparande åtgärder, som solceller, värmepump eller tilläggsisolering. Stabelo erbjuder till exempel 0,20 procentenheters rabatt på ett grönt tilläggslån. Fråga din bank vad som gäller och vilka underlag de vill se, och läs mer om gröna bolån i Grönt bolån.
Så går det till
- Ta reda på din belåningsgrad. Banken kan på begäran lämna uppgifterna som ligger till grund för belåningsgraden och amorteringskravet.
- Räkna på vad du behöver. Låna inte mer än du behöver, och räkna på månadskostnaden med bolånekalkylen.
- Ansök hos din bank. Utökningen behöver ofta nya pantbrev för huset, vilket kostar 2 procent av beloppet plus 375 kronor, se Lagfart och pantbrev. För en bostadsrätt räcker oftast den befintliga pantsättningen.
- Jämför med andra banker. En utökning kan vara ett bra tillfälle att flytta hela lånet till en bank med lägre ränta.
Har du bolån hos Danske Bank går vi igenom bankens fyra steg, avgifter och vad som händer med amorteringen i Utöka bolånet hos Danske Bank.
Källor
- Riksdagen: Lag (2026:226) om begränsning av bostadskrediter, 4, 5, 7, 8 och 13 §§
- Finansinspektionen: FI upphäver föreskrifter och allmänna råd om bolån – lag tar över, 19 mars 2026
- Lantmäteriet: Stämpelskatt och avgifter, hämtad 4 oktober 2026
- Nordnet: Bolån utan krav på sparande med Stabelo, hämtad 4 oktober 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.