Hittar du en lägre ränta hos en annan bank kan du flytta bolånet dit. Med rörlig ränta kostar själva flytten oftast ingenting, och det är den nya banken som sköter det mesta. Här går vi igenom hur det går till, vad som kan kosta och hur du räknar på om det lönar sig.
Lönar det sig att flytta?
Börja med att jämföra din nuvarande ränta med vad andra banker tar för samma bindningstid. Titta både på listräntorna och på snitträntorna, alltså vad bankernas kunder faktiskt fick förra månaden. Använd besparingskollen eller kalkylatorn för bankbyte.
Räkneexempel: På ett lån på 3 000 000 kronor ger 0,4 procentenheter lägre ränta 12 000 kronor mindre i ränta per år. Är dina ränteutgifter under 100 000 kronor per år och person ger skattereduktionen på 30 procent att du sparar 8 400 kronor netto. Över 100 000 kronor är reduktionen 21 procent, så då sparar du lite mer netto. Kalkylatorn för bankbyte räknar med båda nivåerna.
Ofta räcker det att visa erbjudandet för din nuvarande bank. Hos banker som sätter räntan individuellt kan du få en lägre ränta utan att flytta, se Så förhandlar du bolåneräntan.
Så går flytten till
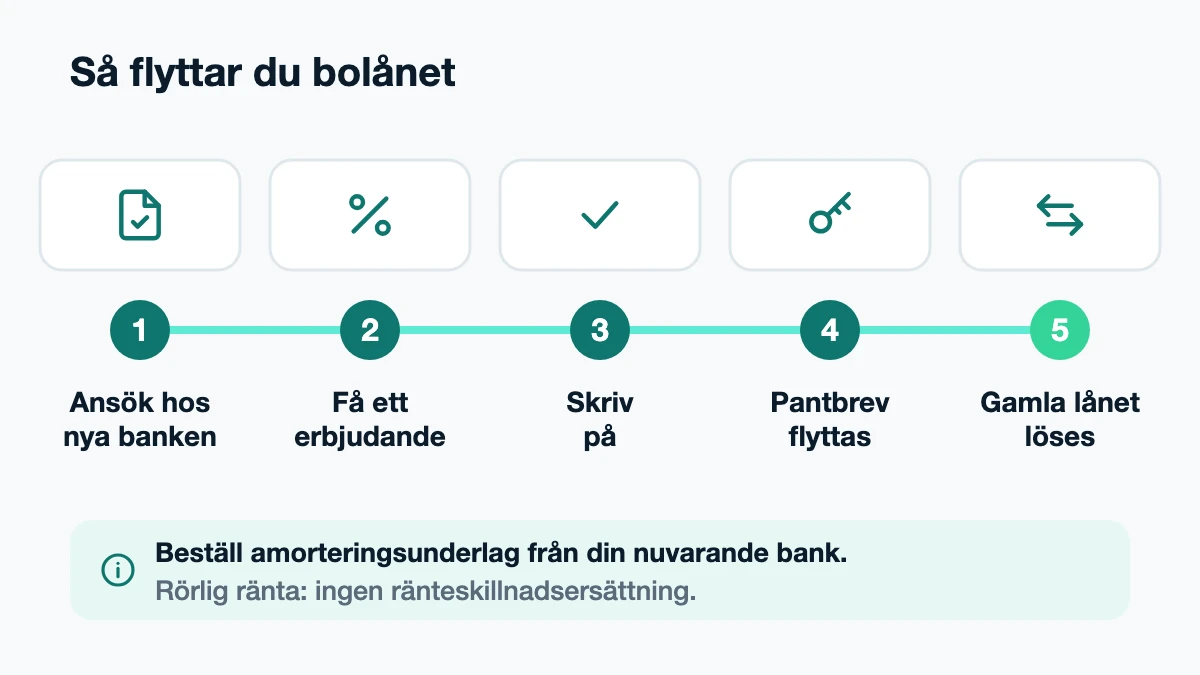
- Ansök hos den nya banken. Du ansöker om att flytta lånet, och banken gör en kreditprövning med kreditupplysning, precis som vid ett nytt lån. Beställ samtidigt ett amorteringsunderlag från din nuvarande bank. Den nya banken behöver det för att se vilken värdering och vilket lånebelopp amorteringen bygger på, se Omvärdering och amorteringsunderlag.
- Få ett erbjudande. Banken föreslår ränta, bindningstid och amorteringstakt. Jämför erbjudandet med vad din nuvarande bank kan ge.
- Skriv på. När du har tackat ja skickar den nya banken en begäran om att lösa lånet till din gamla bank.
- Pantbrev eller pantsättning flyttas. För villa och fritidshus flyttas pantbreven till den nya banken. För bostadsrätt pantsätts lägenheten till den nya banken och föreningen underrättas.
- Lånet löses. Den nya banken betalar ditt gamla lån på en avtalad dag. Hela processen tar oftast några veckor.
Vad kostar det?
| Kostnad | När den uppstår |
|---|---|
| Flyttavgift | Många banker tar ingen avgift. Swedbank tar till exempel 0 kronor för att flytta in ett bolån från en annan bank. Jämför bankernas övriga avgifter i Avgifter för bolån. |
| Nya pantbrev | Bara om det befintliga pantbrevsbeloppet inte räcker för lånet. Då betalar du stämpelskatt på 2 procent av det nya pantbrevsbeloppet plus en expeditionsavgift till Lantmäteriet. |
| Pantsättning av bostadsrätt | Föreningen kan ta ut en pantsättningsavgift, och vissa banker tar en egen avgift. |
| Ränteskillnadsersättning | Bara om du har bunden ränta och löser lånet innan bindningstiden är slut. |
Med rörlig ränta (3 månader) kan du flytta när som helst utan ränteskillnadsersättning. Har du bunden ränta kan det vara värt att vänta till villkorsändringsdagen eller räkna på vad det kostar att lösa lånet. Läs mer i Ränteskillnadsersättning.
Tänk på det här
- Belåningsgraden kan förändras. Den nya banken värderar bostaden. Ett högre värde kan ge lägre ränta och lägre amorteringskrav, men bostaden får i regel bara värderas om vart femte år för att ändra amorteringen, om inte värdet har förändrats avsevärt. Se Amorteringskrav och bolånetak 2026.
- Ökar du lånet samtidigt räknas det som ett tilläggslån, och då gäller ett tak på 80 procent av bostadens värde.
- Vill du bara flytta en del av lånet? De flesta banker tar bara emot hela bolånet, och den del som blir kvar kan få sämre ränta. Vad bankerna säger och hur pantbreven delas står i Bolån i två banker.
- Ska du sälja och köpa nytt kan ett bundet lån i stället följa med till nya bostaden, så länge du stannar i samma bank. Se vad som händer med bolånet när du säljer.
- Jämför mer än räntan. Kontrollera om räntan förutsätter att du flyttar lön, sparande eller försäkringar, och vad som händer med räntan om du inte gör det.
- Samla flera erbjudanden. Varje ansökan innebär oftast en kreditupplysning. Ansök hos ett par banker eller via en bolåneförmedlare som tar in flera erbjudanden med en ansökan, till exempel Lendo eller Ordna Bolån.
- Byter lånet ägare för att banken säljer lånen eller går i konkurs gäller ditt avtal, men med rörlig ränta kan du flytta om den nya ägarens ränta blir sämre. Se Om banken går i konkurs.
Källor
- Swedbank: Avgifter för lån kopplade till din bostad, hämtad 9 oktober 2026
- Riksdagen: Lag (1984:404) om stämpelskatt vid inskrivningsmyndigheter
- Lantmäteriet: Stämpelskatt och avgifter, hämtad 9 oktober 2026
- Handelsbanken: Amorteringsunderlag – så här fungerar det, hämtad 9 oktober 2026
- Konsumenternas Bank- och finansbyrå: Amorteringskrav för bolån, 9 juli 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.