En extra amortering på ditt bolån hos Danske Bank gör du genom att logga in och skicka en förfrågan om ändring Annons: du väljer lånet och skickar in förfrågan. Med rörlig ränta, alltså tre månaders bindningstid, kan du amortera extra när du vill utan ränteskillnadsersättning. Har lånet bunden ränta kan banken ta ut ränteskillnadsersättning, så fråga vad det kostar innan du betalar. Vill du att amorteringskravet ska sjunka efteråt behöver du dessutom ansöka om det, banken ändrar det inte automatiskt.
Gör en extra amortering → Annons
Så gör du en extra amortering, steg för steg
- Logga in och starta förfrågan. Gå till Starta förfrågan om ändring Annons. Danske Bank använder samma formulär för extra amortering, att betala av hela lånet, höja den löpande amorteringen och byta betalkonto.
- Välj lånet. Har du flera lån, till exempel för att du har delat upp bolånet på olika bindningstider, väljer du vilket pengarna ska gå till. Välj gärna ett med rörlig ränta, se nedan.
- Skicka förfrågan. Därefter hanterar banken förfrågan och kontaktar dig.
Danske Banks prislista har en avgift på 1 500 kronor för ändring av lån eller kredit. Den anger inte vilka ändringar avgiften gäller, så fråga banken om din extra amortering kostar något.
Danske Bank beskriver skillnaden så här på sidan Ändringar av ditt bolån Annons: en extra amortering är en engångsbetalning som sänker skulden men inte betalar av lånet helt. Vill du betala av hela lånet betalar du hela summan och avslutar lånet.
Rörlig eller bunden ränta avgör om det kostar
| Lånets bindningstid | Extra amortering |
|---|---|
| 3 månader (rörlig ränta) | Ingen ränteskillnadsersättning |
| 1–6 eller 10 år, under bindningstiden | Banken kan ta ut ränteskillnadsersättning |
| Bundet lån när bindningstiden löper ut | Ingen ränteskillnadsersättning på villkorsändringsdagen |
Danske Bank skriver i sin guide om att binda räntan att du kan behöva betala ränteskillnadsersättning om du amorterar extra på ett lån med bindningstid, och att en del med rörlig ränta ger dig frihet att amortera när du vill utan att betala extra. Ersättningen räknas enligt konsumentkreditlagen. Om ränteläget har stigit sedan du band lånet blir den i regel noll. Hur den räknas, med räkneexempel, går vi igenom i Ränteskillnadsersättning.
Vänta till villkorsändringsdagen. Har ditt bundna lån kort tid kvar kan det löna sig att vänta. När bindningstiden går ut övergår lånet hos Danske Bank automatiskt till tre månaders ränta, och då kan du amortera utan ersättning. Ungefär 30 dagar före får du ett meddelande i mobilbanken om när du senast behöver välja ny bindningstid. I mobilbanken ser du också vilket datum ditt lån har villkorsändringsdag.
Dela upp lånet. Danske Bank låter dig binda hela eller delar av lånet. Planerar du att amortera extra då och då kan du ha en del med rörlig ränta som du betalar av på, och resten bundet. Läs mer i Dela upp bolånet.
Välj bindningstid → Annons
Sänk amorteringskravet efteråt
En extra amortering sänker skulden direkt, men den löpande amorteringen fortsätter som förut tills du ber banken ändra den. Danske Bank svarar nej på frågan om amorteringstakten ändras automatiskt när lånet är nere i 70 procent av marknadsvärdet: du behöver kontakta banken.
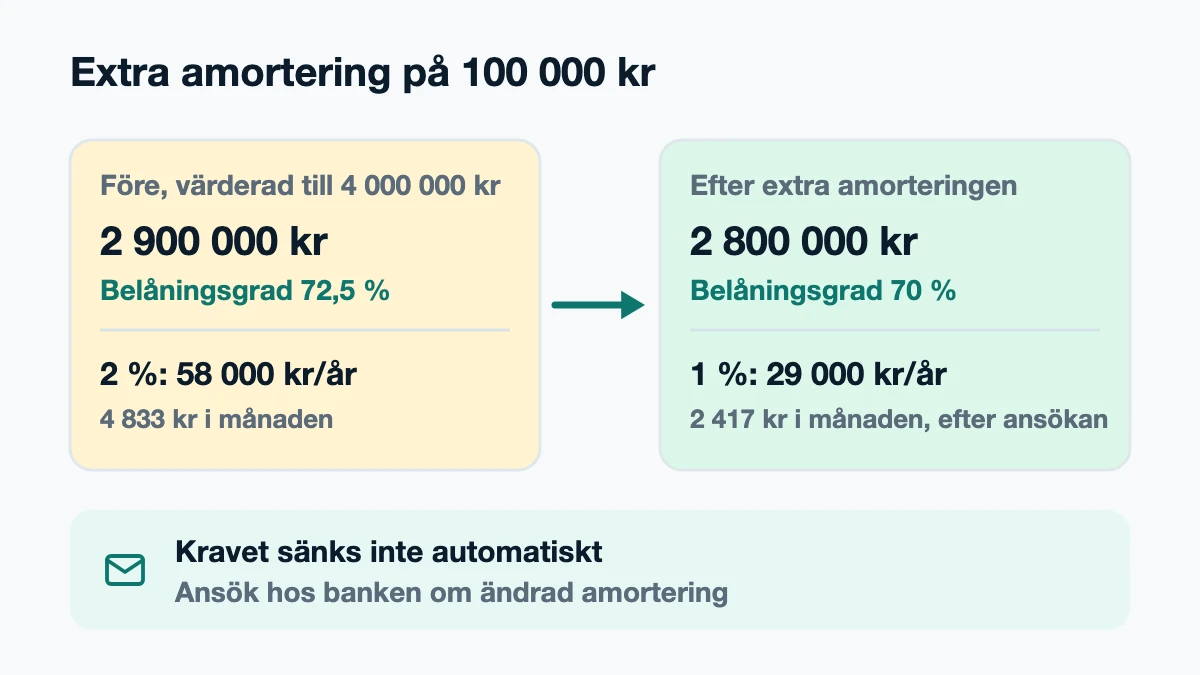
Lagen räknar procenten på det högsta lånebeloppet efter den senaste värderingen. En extra amortering ändrar därför inte beloppet, bara belåningsgraden. Det är när du passerar 70 eller 50 procent som kravet sjunker.
Räkneexempel: Bostaden värderades till 4 000 000 kronor och lånet hos Danske Bank är 2 900 000 kronor, 72,5 procents belåning. Du amorterar 2 procent av 2 900 000 kronor: 58 000 kronor om året, 4 833 kronor i månaden. Du gör en extra amortering på 100 000 kronor. Lånet blir 2 800 000 kronor, exakt 70 procent. Ansöker du om ändrad amortering blir kravet 1 procent av 2 900 000 kronor: 29 000 kronor om året, 2 417 kronor i månaden. Med vanlig amortering hade lånet nått 70 procent ändå efter ungefär 21 månader (100 000 / 4 833). Extraamorteringen gör alltså att kravet halveras knappt två år tidigare, utöver att räntan sjunker på de 100 000 kronorna.
Hur du ansöker om lägre amortering förklarar vi i Sänk amorteringen hos Danske Bank.
Lönar det sig att amortera extra?
Varje krona du amorterar slipper du betala ränta på. Avkastningen är alltså räntan efter ränteavdraget, och den är säker så länge räntan ligger kvar. Mot det står att pengarna blir bundna i bostaden. Danske Bank skriver i sin guide Amortera eller spara Annons att pengarna är bundna tills du säljer bostaden eller belånar den på nytt, och tipsar om att ha en buffert sparad.
Vill du få tillbaka pengarna senare måste du utöka lånet. Det kräver en ny kreditprövning, Danske Bank lånar i regel inte ut mindre än 100 000 kronor vid en utökning, och efter en utökning får lånet vara högst 80 procent av bostadens värde. Se Utöka bolånet hos Danske Bank.
Vi räknar på amortering mot sparkonto och ISK efter skatt i Amortera extra på bolånet.
Betala av hela lånet
Vill du lösa hela bolånet, till exempel när du säljer bostaden eller har sparat ihop hela beloppet, använder du samma förfrågan om ändring Annons. Har lånet bunden ränta gäller samma regel som för en extra amortering: under bindningstiden kan banken ta ut ränteskillnadsersättning.
Säljer du bostaden och köper en ny kan du hos Danske Bank flytta med dig det bundna lånet till den nya bostaden. Lånet behöver då läggas över i direkt anslutning till försäljningen, vilket enligt banken kan medföra kostnader. Mer om försäljningen i Sälja bostaden med bolån.
Höj den löpande amorteringen
Vill du hellre amortera lite mer varje månad än att göra en engångsbetalning kan du höja amorteringen med samma formulär. Fördelen är att det sker automatiskt varje månad, och att du kan ansöka om att sänka igen om ekonomin ändras, normalt inte under lagkravet.
Andra ärenden för ditt bolån hos Danske Bank
- Låna mer: Ansök om att höja ditt bolån Annons.
- Binda räntan eller binda om: Välj bindningstid Annons.
- Prata med en rådgivare: Boka onlinemöte Annons.
- Allt på ett ställe: bankens sida Ditt bolån Annons.
Starta förfrågan om ändring → Annons
Källor
- Danske Bank: Ditt bolån Annons (extra amortering, betala av bolånet, öka amortering), hämtad 16 november 2026
- Danske Bank: Ändringar av ditt bolån Annons (extra amortering eller betala av lånet helt), hämtad 16 november 2026
- Danske Bank: Bind räntan på ditt bolån Annons (ränteskillnadsersättning vid extraamortering, dela upp lånet, flytta bundet lån, meddelande 30 dagar före), hämtad 16 november 2026
- Danske Bank: Amorteringskrav och amortering Annons (amorteringstakten ändras inte automatiskt), hämtad 16 november 2026
- Danske Bank: Amortera eller spara Annons, hämtad 16 november 2026
- Danske Bank: Prislista Privat från 18 augusti 2026 Annons (pdf), s. 18, hämtad 16 november 2026
- Riksdagen: Lag (2026:226) om begränsning av bostadskrediter, 5, 7 och 13 §§, hämtad 16 november 2026
- Riksdagen: Konsumentkreditlag (2010:1846), 36 § i lydelse enligt SFS 2025:365 (gäller befintliga bolån även efter att konsumentkreditlagen 2026:1011 börjar gälla 20 november 2026), hämtad 16 november 2026
- Danske Bank: Utöka ditt bolån Annons (minsta utökning 100 000 kronor), hämtad 16 november 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.