Amortering är den del av betalningen till banken som minskar skulden. Räntan är priset för att låna, amorteringen är återbetalning av själva lånet: pengarna går inte förlorade utan blir ditt eget kapital i bostaden, men de måste finnas varje månad. På ett bolån över 50 procent av bostadens värde kräver lagen minst 1 procent amortering per år, och över 70 procent minst 2 procent. Procenten räknas på lånet när det var som störst, inte på dagens skuld. Därför tar det 50 år att betala av ett lån med 2 procent om året och 100 år med 1 procent. Följer du bara lagens minimum, som sjunker när lånet minskar, är mer än halva lånet kvar efter 33 år.
Ränta och amortering på samma avi
Varje månad betalar du två saker: ränta på den skuld som är kvar och amortering som minskar skulden. Bolån har i regel rak amortering, alltså lika stor amortering varje gång, medan räntan sjunker i takt med skulden. Vad skillnaden mot annuitet betyder förklarar vi i Rak amortering eller annuitet.
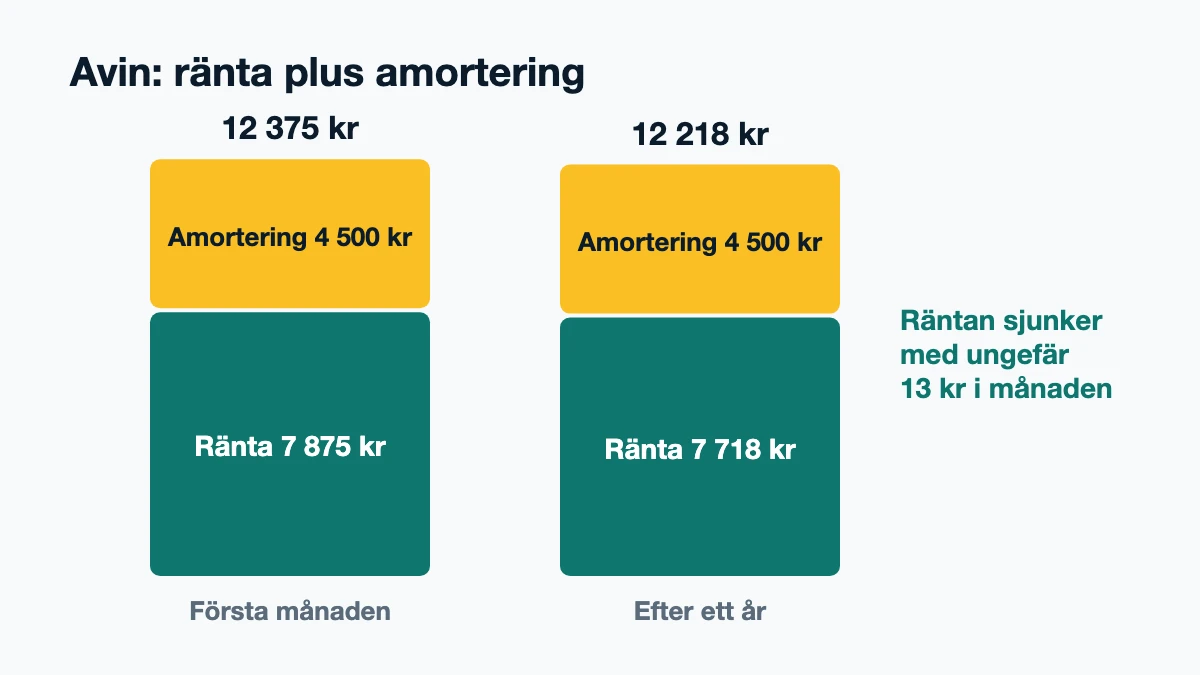
Räkneexempel: Du köper en bostad för 3 000 000 kronor och lånar 2 700 000 kronor, en belåningsgrad på 90 procent. Kravet är 2 procent per år: 54 000 kronor, eller 4 500 kronor i månaden. Med 3,5 procents ränta blir räntan första månaden 7 875 kronor, och du betalar 12 375 kronor. Efter ett år är skulden 2 646 000 kronor, räntan 7 718 kronor och betalningen 12 218 kronor. Räntan sjunker med ungefär 13 kronor för varje månad.
Två skillnader är bra att hålla isär. Räntan ger skattereduktion, 30 procent av ett underskott av kapital upp till 100 000 kronor och 21 procent på resten, så de 7 875 kronorna kostar 5 513 kronor efter avdraget för en ensam låntagare, eftersom räntan i exemplet stannar under 100 000 kronor per år (ungefär 93 600 kronor det första året). Avdraget förutsätter att du har tillräckligt med skatt att dra av mot. Amorteringen ger inget avdrag, men den är heller ingen kostnad: SBAB beskriver den som en form av sparande, eftersom skulden blir mindre. Hur avdraget räknas står i Ränteavdrag.
Så räknas amorteringskravet
| Belåningsgrad | Minsta amortering per år |
|---|---|
| 50 procent eller lägre | Inget krav i lagen |
| Över 50 men högst 70 procent | 1 procent av det högsta kreditbeloppet |
| Över 70 procent | 2 procent av det högsta kreditbeloppet |
Det högsta kreditbeloppet är lånet när det var som störst efter den senaste värderingen, för de flesta beloppet när de köpte. Kravet blir därför ett fast belopp i kronor som inte krymper när skulden gör det. Belåningsgraden räknas på bostadens värde vid köpet tills banken gör en omvärdering. Den får göras tidigast fem år efter köpet eller efter den senaste omvärderingen som ändrade amorteringen eller låneutrymmet, om inte värdet har ändrats avsevärt av något annat än den allmänna prisutvecklingen.
Att procenten räknas på det högsta lånet är skälet till att lånet faktiskt blir betalt. Om du i stället amorterade 2 procent av den skuld som är kvar varje år skulle beloppet krympa med skulden. Efter 50 år skulle cirka 983 000 kronor av 2 700 000 kronor återstå, drygt en tredjedel, och lånet skulle aldrig bli helt betalt.
Banken ska på begäran lämna uppgifterna som kravet och belåningsgraden bygger på, till exempel värdet och det högsta kreditbeloppet. Det kallas ofta amorteringsunderlag, och hur en omvärdering kan sänka kravet går vi igenom i Omvärdera bostaden och amorteringsunderlag. Bolån som en bank lämnade före 1 juni 2016 omfattas inte av lagens krav på 1 och 2 procent. Undantagen, vid särskilda skäl och för den som köper en nyproducerad bostad, står i Amorteringskrav och bolånetak och Amorteringsfritt.
Hur lång tid tar det att bli skuldfri?
Med rak amortering är tiden enkel att räkna: lånet delat med amorteringen per år. 2 procent per år ger 50 år och 1 procent ger 100 år, oavsett lånets storlek. Räntan påverkar inte hur lång tid det tar, bara vad det kostar på vägen.
Tabellen gäller lånet på 2 700 000 kronor med en fast amortering per månad hela vägen och 3,5 procents ränta. Räntan räknas varje månad på den skuld som är kvar och är oförändrad i exemplet, före ränteavdrag.
| Amortering per år, av lånet | Per månad | Skuldfri efter | Ränta totalt |
|---|---|---|---|
| 1 procent | 2 250 kr | 100 år | 4 729 000 kr |
| 2 procent | 4 500 kr | 50 år | 2 366 000 kr |
| 2 procent och 1 000 kr extra | 5 500 kr | 40 år 11 månader | 1 937 000 kr |
| 3 procent | 6 750 kr | 33 år 4 månader | 1 579 000 kr |
| 4 procent | 9 000 kr | 25 år | 1 185 000 kr |
| 5 procent | 11 250 kr | 20 år | 949 000 kr |
Raden med 1 procent visar takten, inte en verklig plan: lagens 1 procent gäller bara mellan 50 och 70 procents belåning. Med en annan ränta ändras kolumnen längst till höger men inte tiden. Dagens räntor finns i jämförelsen, och med egna belopp räknar du i amorteringskalkylatorn.
Lagens minimum lämnar mer än halva lånet
Amorterar du bara det lagen kräver sjunker kravet i två steg, och under 50 procent finns inget krav alls. Med samma lån och samma antaganden, och utan omvärdering:
| Period | Amortering | Lånet efter perioden |
|---|---|---|
| De första 11 åren och 2 månaderna | 2 procent, 4 500 kr i månaden | 2 097 000 kr, under 70 procent |
| Därefter 22 år 2 månader | 1 procent, 2 250 kr i månaden | 1 498 500 kr, under 50 procent |
| Efter 33 år 4 månader | Inget krav i lagen | 1 498 500 kr |
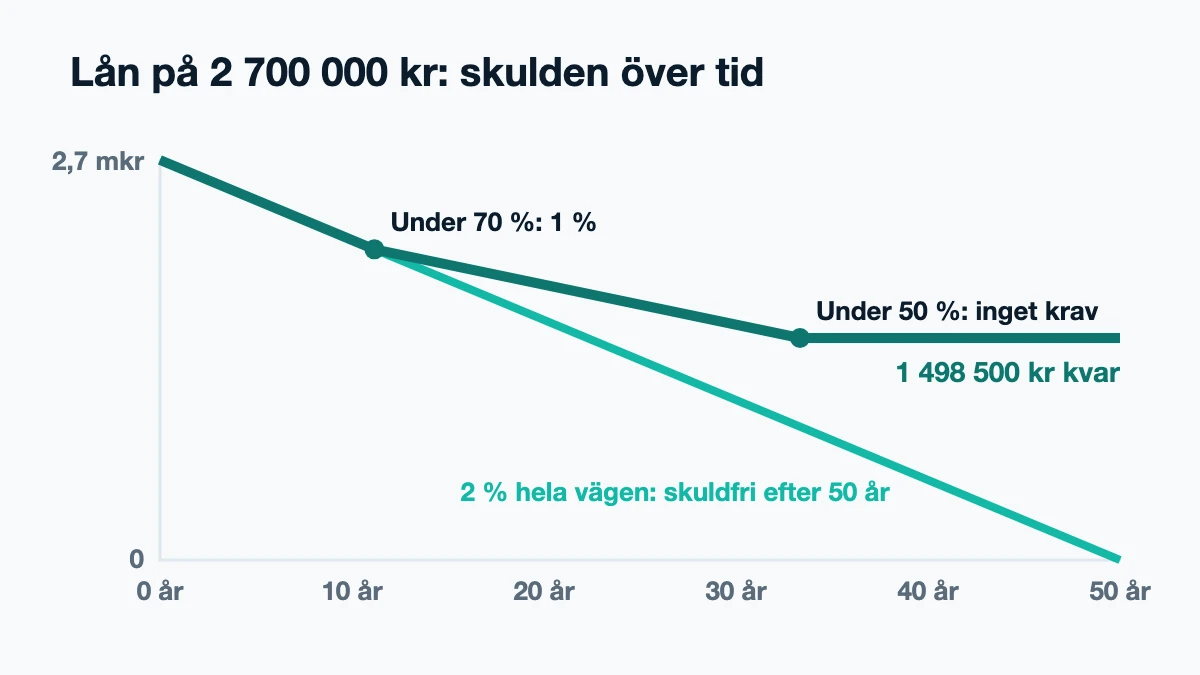
Efter drygt 33 år återstår alltså mer än halva lånet, och du har då betalat cirka 2 334 000 kronor i ränta. Det är nästan lika mycket som hela räntan när du amorterar 2 procent tills lånet är borta på 50 år.
Exemplet förutsätter att amorteringen sänks direkt när gränsen passeras. Enligt förarbetena till lagen får det årliga beloppet justeras när amorteringar tar belåningsgraden under 70 eller 50 procent, men lagen säger inte att det sker automatiskt, så fråga banken. Har bostaden stigit i värde kan en omvärdering ta dig under gränserna tidigare.
Under 50 procent är det upp till dig och banken om och hur mycket du amorterar, skriver regeringen i propositionen. Där står också att drygt 40 procent av de nya låntagarna med en belåningsgrad upp till 50 procent amorterade ändå, i genomsnitt 4 procent per år, och att hälften av dem amorterade högst 2 procent. Banken kan ha egna villkor om amortering, så titta i ditt låneavtal.
Vad extra amortering ger
Lägger du 1 000 kronor i månaden utöver kravet på 2 procent i exemplet är lånet betalt efter 40 år och 11 månader i stället för 50 år. Räntan blir cirka 430 000 kronor lägre totalt, knappt 301 000 kronor efter 30 procents skattereduktion. Lånet kommer också under 70 procent efter 9 år och 2 månader i stället för 11 år och 2 månader, så kravet kan halveras två år tidigare.
Enligt konsumentkreditlagen har du rätt att betala av i förtid. För lån tagna före 20 november 2026 står det i 32 § i lagen från 2010, och för lån från det datumet i 6 kap. 1 § i den nya lagen. Med rörlig ränta kostar en extra amortering ingenting, men med bunden ränta kan banken ta ut ränteskillnadsersättning på det du betalar in under bindningstiden. Hos SBAB görs en extra amortering i appen eller internetbanken, inte genom att betala mer på avin. Där kan du också ändra den löpande amorteringen, men bara på lån med tremånadersränta och inte så att den blir lägre än kravet.
Om pengarna gör mer nytta på bolånet eller i ett sparande, och vad bankerna tar betalt med bunden ränta, går vi igenom i Amortera extra på bolånet. Hur amorteringen passar in i resten av lånet, med bindningstid, bolånetak och ränteavdrag, förklarar Så fungerar bolån. Var ditt lån ligger i förhållande till 70 och 50 procent ser du med belåningsgradskalkylatorn.
Källor
- Lag (2026:226) om begränsning av bostadskrediter, Riksdagen, 2, 7, 9, 10, 13 och 14 §§ och övergångsbestämmelserna, kontrollerad 2026-11-12
- Utveckling av makrotillsynsområdet (prop. 2025/26:119), Regeringen, 5 februari 2026, s. 78 och 82, kontrollerad 2026-11-12
- Konsumentkreditlag (2010:1846), Riksdagen, 32 §, gäller kreditavtal ingångna före 20 november 2026, kontrollerad 2026-11-12
- Konsumentkreditlag (2026:1011), Riksdagen, 6 kap. 1 §, gäller kreditavtal från 20 november 2026, kontrollerad 2026-11-12
- Amortering, Konsumenternas Bank- och finansbyrå, kontrollerad 2026-11-12
- Avdrag för ränteutgifter, Skatteverket, kontrollerad 2026-11-12
- Amortering och amorteringskrav, SBAB, kontrollerad 2026-11-12
- Räkneexemplen och tabellerna är redaktionens egna beräkningar med rak amortering, månadsvis ränta på kvarvarande skuld och 3,5 procents ränta som exempel.
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.