Har du bundit räntan och vill lösa lånet innan bindningstiden är slut, till exempel för att du säljer bostaden eller vill byta bank, kan banken ta ut en ersättning för att lånet löses i förtid. Den kallas ränteskillnadsersättning, ofta förkortat RSE.
När behöver du inte betala?
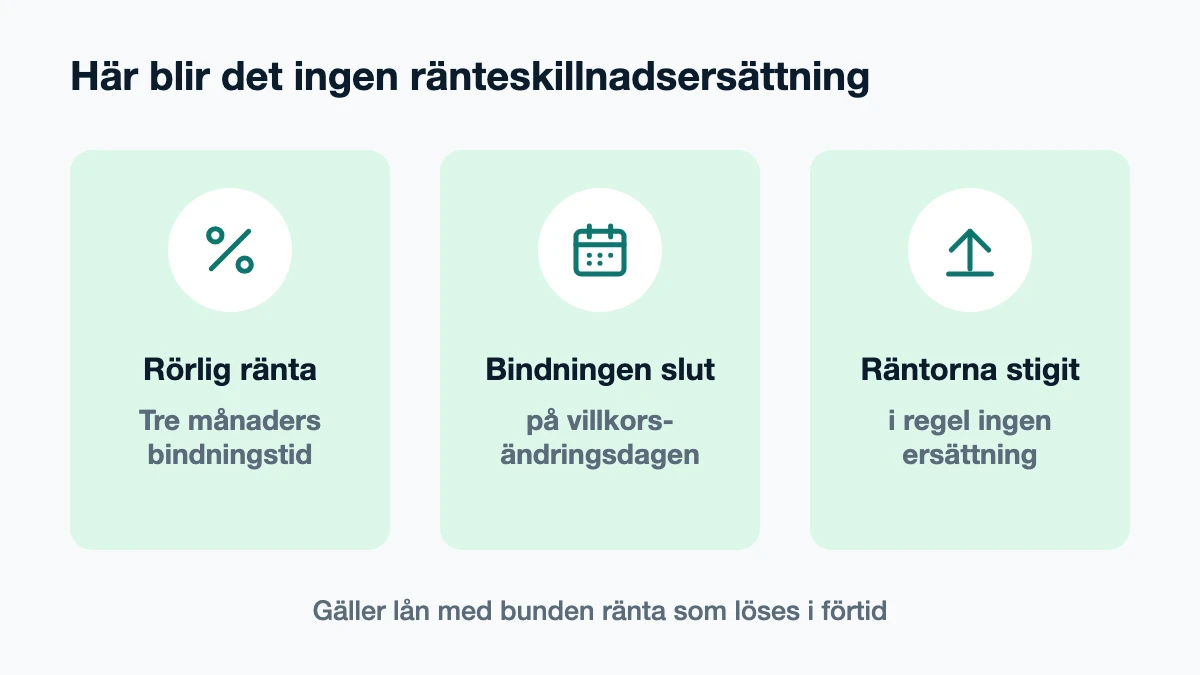
- Rörlig ränta. Med tre månaders bindningstid tas ingen ränteskillnadsersättning ut.
- När bindningstiden har löpt ut. På villkorsändringsdagen kan du lösa eller flytta lånet utan ersättning.
- När räntorna har stigit. Ersättningen ska täcka bankens kostnad för att lånet löses när räntorna har sjunkit sedan du band det. Har marknadsräntorna i stället stigit blir det i regel ingen ersättning.
Den nya modellen från 1 juli 2025
Tidigare byggde beräkningen på bankens uteblivna ränteintäkter. Sedan 1 juli 2025 gäller en ny schablonregel:
- Din avtalade ränta ligger inte längre till grund för beräkningen. I stället används swapräntor, det vill säga marknadsräntan för avtal om byte av räntebetalningar.
- Banken jämför swapräntan när räntebindningen började, med en löptid som motsvarar hela bindningstiden, med swapräntan när du löser lånet, med en löptid som motsvarar den återstående bindningstiden.
- Swapräntorna räknas som ett genomsnitt av de 20 handelsdagarna närmast före respektive tidpunkt.
- Ersättningen ska spegla bankens kostnader för att lånet betalas i förtid, inte dess uteblivna ränteintäkter.
Enligt regeringen är syftet att stärka konsumentskyddet, öka konkurrensen på bolånemarknaden och minska hindren för den som vill binda räntan.
Gäller den nya modellen ditt lån?
Den nya regeln gäller för lån där räntan har bundits från och med 1 juli 2025. Var räntan redan bunden när reglerna ändrades gäller de äldre reglerna tills den bindningstiden har löpt ut.
Från den 20 november 2026 gäller en ny konsumentkreditlag. Swapränteregeln finns kvar där, i 8 kap. 30 §. Kreditavtal som ingåtts före 20 november 2026 omfattas fortfarande av den gamla lagen.
Så räknar du ut vad det kostar
Ersättningen är en räntedifferens gånger lånebeloppet för den tid som återstår av bindningstiden. Beloppet nuvärdesberäknas, alltså räknas om till vad det är värt i dag. Blir räntedifferensen noll eller negativ blir det ingen ersättning. Räkna på ditt eget lån i kalkylatorn för ränteskillnadsersättning.
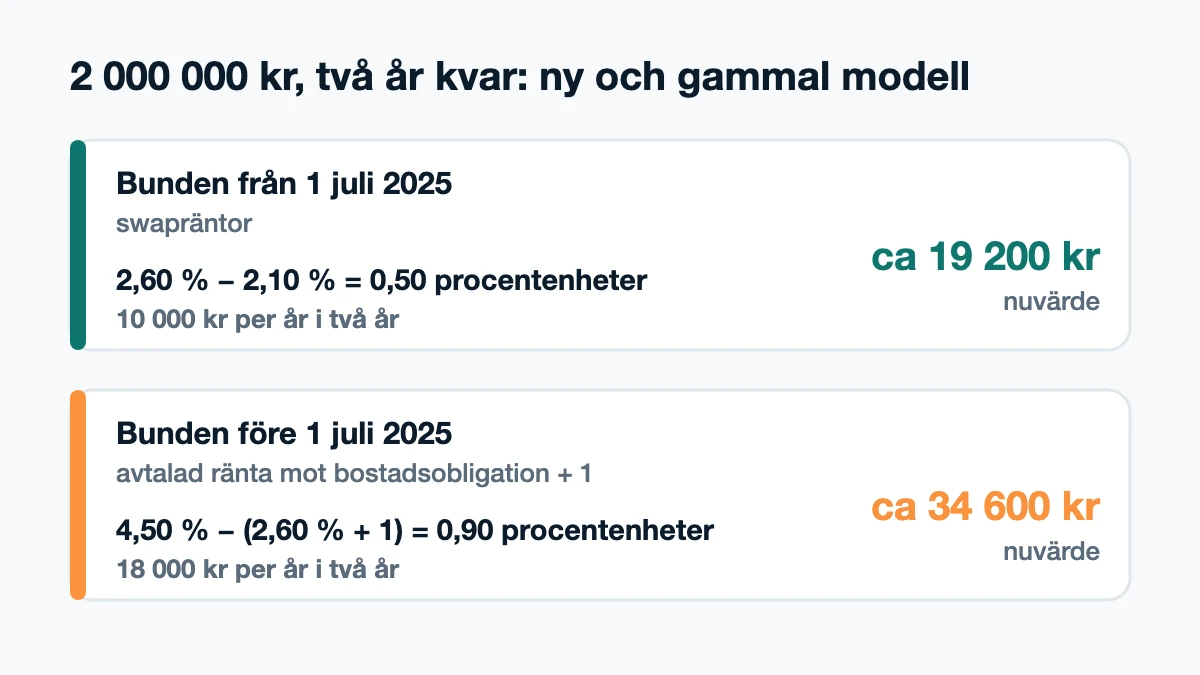
Lån bundna från 1 juli 2025. Räntedifferensen är swapräntan när du band lånet, med en löptid som hela bindningstiden, minus swapräntan när du löser lånet, med en löptid som den tid som återstår. Båda är genomsnitt av de 20 handelsdagarna närmast före. Saknas en swapränta för exakt den löptiden räknar banken fram den från de närmaste löptiderna.
Räkneexempel: Du har 2 000 000 kronor bundet på fem år och löser lånet efter tre år, alltså med två år kvar. Anta att swapräntan för fem år var 2,60 procent när du band och att swapräntan för två år är 2,10 procent när du löser. Differensen är 0,50 procentenheter, vilket ger 10 000 kronor per år i två år, 20 000 kronor. Nuvärdesberäknat månad för månad med dagens swapränta, som Finansinspektionen anvisar, blir det ungefär 19 200 kronor. Swapräntorna i exemplet är antaganden; din bank anger de som gäller för ditt lån.
Lån bundna före 1 juli 2025. Här gäller den äldre regeln tills bindningstiden löper ut. Räntedifferensen är din avtalade ränta minus räntan på bostadsobligationer med en löptid som den återstående bindningstiden, ökad med en procentenhet.
Räkneexempel: Samma lån på 2 000 000 kronor med två år kvar, men bundet 2023 till 4,50 procent. Anta att bostadsobligationsräntan för två år är 2,60 procent. Jämförräntan blir 3,60 procent och differensen 0,90 procentenheter, alltså 18 000 kronor per år och 36 000 kronor på två år, ungefär 34 600 kronor nuvärdesberäknat.
Exemplen visar varför den nya modellen oftast blir billigare: den följer hur marknadsräntorna har rört sig, inte vilken ränta du själv har avtalat, och har ingen extra procentenhet.
Konsumenternas Bank- och finansbyrå har en kostnadsfri kalkyl som hämtar swapräntorna åt dig. Be alltid också din bank om en beräkning innan du bestämmer dig. Vill du se om det lönar sig att byta bank trots ersättningen, fyll i beloppet som engångskostnad i kalkylatorn för bankbyte, så visar den hur många månader det tar innan bytet har betalat sig.
Sälja bostaden med bunden ränta: tre vägar
När du säljer löses bolånet på tillträdesdagen med köparens betalning. Är räntan bunden och bindningstiden inte slut kan banken då ta ut ränteskillnadsersättning. Har du inte bestämt dig ännu finns i regel tre vägar:
| Väg | Vad det kostar | Passar när |
|---|---|---|
| Lös lånet och betala ersättningen | Ränteskillnadsersättningen. Oftast ingen ersättning om marknadsräntorna har stigit sedan du band. | Det är kort tid kvar av bindningstiden, ersättningen blir liten eller ingen, eller du byter bank. |
| Ta med lånet till den nya bostaden (säkerhetsbyte) | Ingen ersättning. Banken kan ta en avgift för bytet; SEB och Danske Bank tar 2 500 kronor. | Du köper en ny bostad och stannar i samma bank, och antingen har räntorna sjunkit (du slipper ersättningen) eller stigit (du behåller en ränta under dagens). |
| Lägg tillträdet efter villkorsändringsdagen | Ingen ersättning, men du betalar för båda bostäderna fram till dess, och ofta ränta på ett brygglån för den nya. | Bindningstiden tar slut inom några månader och köparen går med på ett sent tillträde. |
Räkneexempel: Du har 2 000 000 kronor bundet enligt den nya modellen och säljer. Anta som ovan att swapräntan var 2,60 procent när du band och att swapräntan för den tid som återstår är 2,10 procent när du löser. Är det åtta månader kvar blir ersättningen ungefär 6 500 kronor. Är det tre år kvar blir den ungefär 28 400 kronor. Båda beloppen är nuvärdesberäknade månad för månad på det sätt som Finansinspektionen anvisar. Mot ett säkerhetsbyte för 2 500 kronor lönar sig bytet mest när det är lång tid kvar. Med några få månader kvar är skillnaden mindre, men bytet kan ändå vara billigare, och hos Nordea kostar det ingenting.
Säljer du i dag med bara några månader kvar av en bindningstid på flera år är lånet troligen bundet före 1 juli 2025. Då gäller den äldre regeln, som ofta ger en högre ersättning, se det andra räkneexemplet ovan.
Några saker som avgör vilken väg som fungerar för dig:
- Säkerhetsbytet kräver samma bank och en ny bostad som banken godkänner. Byter du bank i samband med köpet löses lånet med ersättning. Bankerna har olika villkor, till exempel om du måste tillträda den nya bostaden innan du lämnar den gamla. Vi jämför dem i Sälja bostad med bolån.
- Lånet räknas som nytt för amorteringskravet. Flyttar du det till den nya bostaden räknas amorteringen om på den nya bostadens värde, även om räntan och bindningstiden följer med.
- Ett sent tillträde är något du förhandlar om med köparen. Tillträdesdagen står i köpekontraktet, så frågan behöver komma upp innan du skriver på. Ett brygglån för den nya bostaden gäller i högst tre till sex månader beroende på bank och kräver att den gamla redan är såld, se Brygglån. Hos Handelsbanken är det tre månader, vilket begränsar hur långt isär tillträdena kan ligga. Välj rörlig ränta på villkorsändringsdagen; binder du lånet på nytt kan en ny ersättning uppstå om du löser det i förtid. Hur du väljer ordning när du både säljer och köper står i Köpa eller sälja först.
- Fråga banken om beloppet tidigt. Be om en beräkning av ersättningen när du vet ungefär när tillträdet blir, och en ny precis före tillträdet, eftersom swapräntorna rör sig.
Vad bankerna tar för att byta säkerhet och göra andra ändringar ser du i Avgifter för bolån.
Tänk på det här innan du löser ett bundet lån
- Jämför kostnaden med vinsten. Ställ ersättningen mot vad du sparar på en lägre ränta under den tid som återstår av bindningstiden. Se aktuella bolåneräntor.
- Ska du binda nu? Med den nya modellen beror kostnaden på hur marknadsräntorna har rört sig, inte på vilken ränta du själv har avtalat. Läs mer i Bunden eller rörlig ränta.
Hur långt före villkorsändringsdagen du måste säga upp lånet skiljer sig mellan bankerna; jämför fristerna i Skuldebrev och villkor för bolån.
Med ett räntetak blir det ingen ränteskillnadsersättning, men premien betalas även om du löser lånet i förtid, se Räntetak på bolånet.
Källor
- Regeringen: En ny regel om ränteskillnadsersättning (prop. 2024/25:97)
- Regeringen: Ny modell för ränteskillnadsersättning stärker konsumentskyddet, januari 2025
- Konsumenternas Bank- och finansbyrå: Nya regler för ränteskillnadsersättning den 1 juli, 16 juni 2025
- Riksdagen: Konsumentkreditlag (2026:1011), 8 kap. 30 § och övergångsbestämmelser, hämtad 12 oktober 2026
- Finansinspektionen: Beslutspromemoria, allmänna råd om krediter i konsumentförhållanden (FI dnr 24-16083), 17 juni 2025, avsnitt 2.2.4 om beräkningen
- Riksdagen: Konsumentkreditlag (2010:1846), 36 § i lydelse enligt SFS 2025:365, hämtad 10 oktober 2026
- SEB: Aktuella priser för privatpersoner, hämtad 17 oktober 2026
- Danske Bank: Prislista Privat Annons, från 18 augusti 2026
- Riksdagen: Lag (2026:226) om begränsning av bostadskrediter, 7 och 13 §§, och regeringen: Utveckling av makrotillsynsområdet (prop. 2025/26:119), författningskommentaren till 4 §, om lån som byter säkerhet
- Nordea: Säkerhetsbyte för bolån
- Brygglån: Handelsbanken och Swedbank, hämtade 19 november 2026, längsta löptid och krav på säljkontrakt
- Konsumenternas Bank- och finansbyrå: Konsumenter kan nu beräkna ränteskillnadsersättning med ny kalkyl, juli 2025
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.