Listräntan är bankens ordinarie bolåneränta före rabatt, det pris banken annonserar för varje bindningstid. Snitträntan är vad bankens kunder i genomsnitt faktiskt fick förra månaden, efter rabatter. När du jämför bolån stöter du på två sorters räntor: listränta och snittränta. Hos samma bank kan de skilja sig med mer än en procentenhet. Att förstå skillnaden är det enklaste sättet att undvika att betala för mycket. Hur banken räknar fram listräntan från sina finansieringskostnader och sin marginal förklarar vi i så sätts bolåneräntan.
Listränta: bankens utgångspris
Listräntan är bankens ordinarie, annonserade bolåneränta innan eventuell rabatt. Den fungerar som ett utgångspris och är ungefär den högsta ränta en ny kund kan få, förutsatt att lånet beviljas.
Snittränta: vad kunderna faktiskt fick
Snitträntan, eller genomsnittsräntan, är den genomsnittliga ränta som bankens kunder faktiskt fick under en månad. Den räknas på nya bolån och bolån som har villkorsändrats under månaden, uppdelat per bindningstid.
Sedan 2015 kräver Finansinspektionen att bankerna redovisar snitträntor vid sidan av listräntorna. Bankerna publicerar dem varje månad, och flera banker anger att de gör det senast fem vardagar efter månadsskiftet. Om för få lån med en viss bindningstid har fått ny ränta under månaden redovisas ingen snittränta för den bindningstiden.
Så stor är skillnaden just nu
| Bank | Listränta | Snittränta | Skillnad |
|---|---|---|---|
 Ålandsbanken | 4,25 % | 2,59 % oktober 2026 | 1,66 pe |
 SEB | 4,19 % | 2,65 % oktober 2026 | 1,54 pe |
 Handelsbanken | 4,19 % | 2,70 % oktober 2026 | 1,49 pe |
 Länsförsäkringar | 4,19 % | 2,70 % oktober 2026 | 1,49 pe |
 Swedbank | 4,14 % | 2,68 % oktober 2026 | 1,46 pe |
 Nordea | 4,19 % | 2,76 % oktober 2026 | 1,43 pe |
 Danske Bank | 4,09 % | 2,66 % oktober 2026 | 1,43 pe |
 Skandia | 3,80 % | 2,57 % oktober 2026 | 1,23 pe |
 Landshypotek | 3,34 % | 2,59 % oktober 2026 | 0,75 pe |
 ICA Banken | 3,48 % | 2,76 % september 2026 | 0,72 pe |
 SBAB | 3,37 % | 2,72 % oktober 2026 | 0,65 pe |
 Hypoteket | 3,05 % | 2,85 % oktober 2026 | 0,20 pe |
Tabellen uppdateras automatiskt varje dag med bankernas listräntor och den senast publicerade snitträntan.
Varför skiljer sig list- och snittränta?
Det beror främst på hur banken sätter räntan.
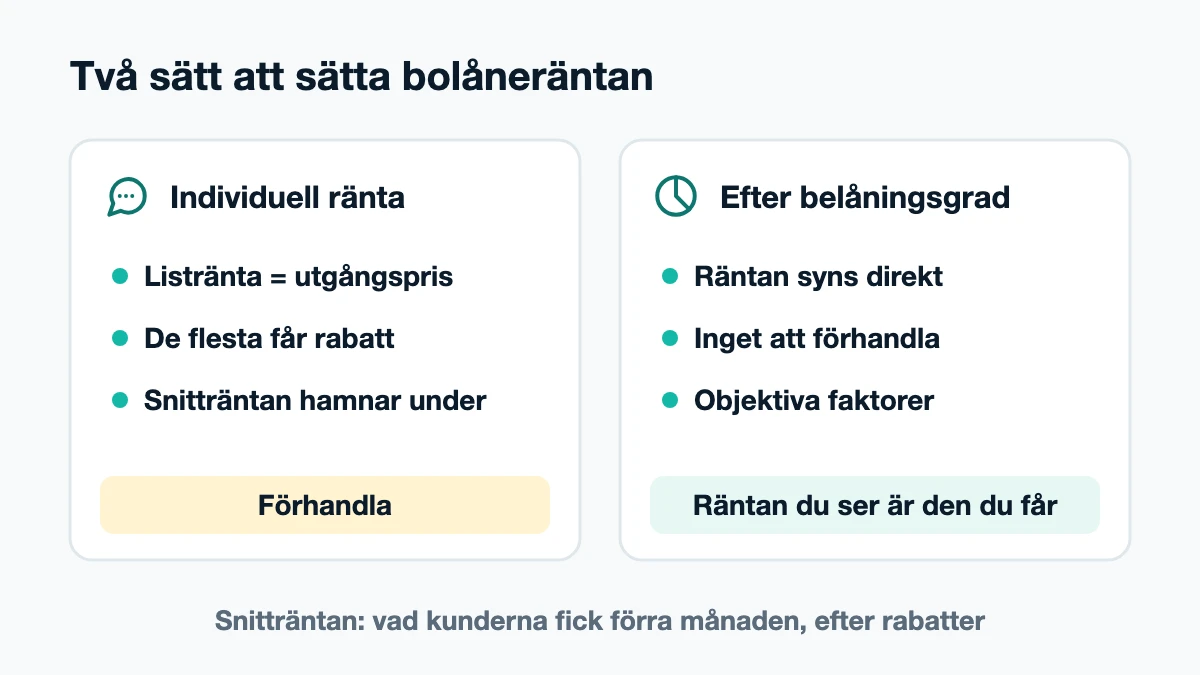
- Individuell ränta. Hos bland annat storbankerna sätts räntan per kund. Listräntan är utgångspunkten och de flesta får rabatt, därför ligger snitträntan ofta långt under listräntan. Den som inte förhandlar riskerar att hamna nära listräntan.
- Ränta efter belåningsgrad. Banker som SBAB, Skandia, Hypoteket och Avanza (med Stabelo som långivare) sätter räntan efter objektiva faktorer som belåningsgrad och lånets storlek. Där ser du räntan direkt och det finns inget att förhandla. Skillnaden mot snitträntan beror mest på vilka lån kunderna har tagit.
Hur list- och snitträntorna fördelar sig mellan bankerna just nu, med medel och median, ser du i bolånestatistiken.
Bolåneräntor över tid
Ovägt medel av bankernas listräntor och snitträntor, med Riksbankens styrränta som referens.
49 observationer sedan 3 oktober 2026.
| Datum | Genomsnittlig listränta |
|---|---|
| 3 november 2026 | 3,61 % |
| 4 november 2026 | 3,61 % |
| 5 november 2026 | 3,63 % |
| 6 november 2026 | 3,67 % |
| 7 november 2026 | 3,69 % |
| 8 november 2026 | 3,71 % |
| 9 november 2026 | 3,71 % |
| 10 november 2026 | 3,73 % |
| 11 november 2026 | 3,75 % |
| 12 november 2026 | 3,79 % |
| 13 november 2026 | 3,79 % |
| 14 november 2026 | 3,82 % |
| 15 november 2026 | 3,82 % |
| 16 november 2026 | 3,84 % |
| 17 november 2026 | 3,84 % |
| 18 november 2026 | 3,84 % |
| 19 november 2026 | 3,84 % |
| 20 november 2026 | 3,86 % |
| 21 november 2026 | 3,86 % |
| 22 november 2026 | 3,86 % |
Vilken ska du jämföra?
- Snitträntan ger oftast en mer rättvisande bild av vad bankens kunder faktiskt betalar. Den är också ett bra riktmärke när du förhandlar.
- Listräntan visar vad du riskerar att betala utan rabatt. Hos banker som sätter räntan efter belåningsgrad är det i stället den räntan du ska titta på, eftersom det är den du får.
Men snitträntan har begränsningar:
- Den är historisk. Den gäller förra månaden, och har räntorna ändrats sedan dess stämmer den inte längre.
- Den påverkas av vilka kunder banken har. En bank vars kunder har låg belåningsgrad och stora lån får en lägre snittränta, utan att du som enskild kund nödvändigtvis får samma ränta.
- Bankerna kan räkna på olika sätt, vilket gör jämförelsen mellan banker ungefärlig.
Så använder du räntorna i praktiken
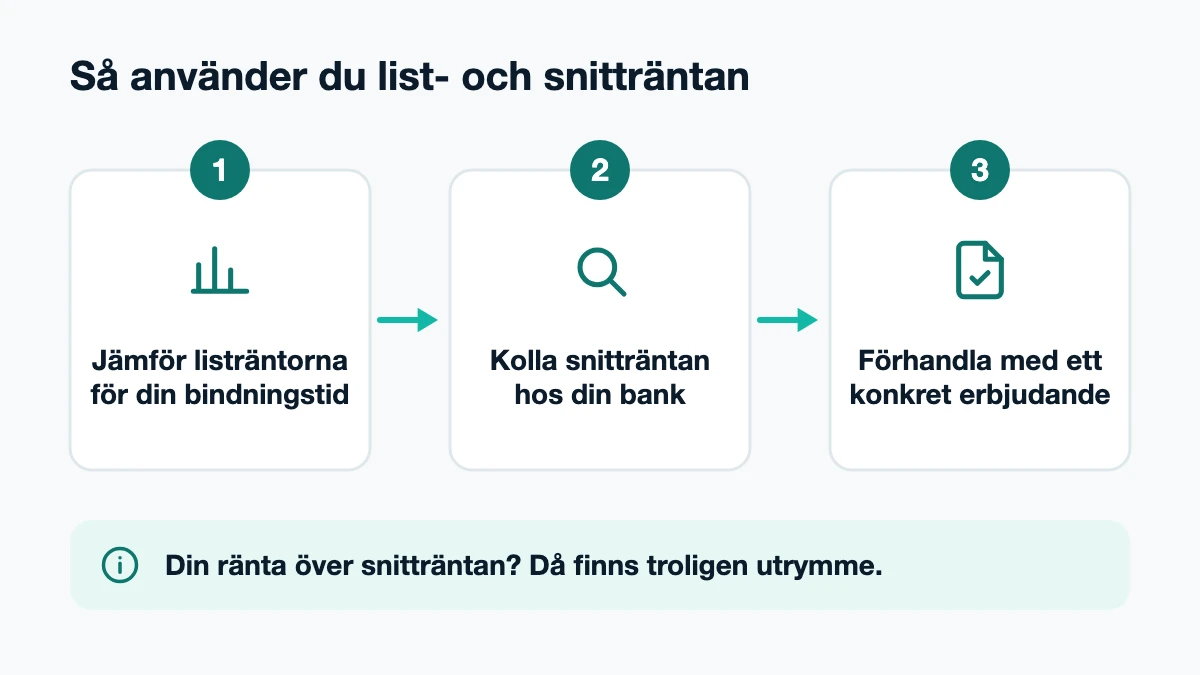
- Jämför listräntorna, eller räntan efter belåningsgrad, för att se vilka banker som ligger lågt för den bindningstid du vill ha.
- Kontrollera snitträntan hos den bank du har eller funderar på. Ligger din ränta över snitträntan finns det troligen utrymme att förhandla.
- Använd ett konkret erbjudande från en annan bank när du förhandlar. Det väger tyngre än en snittränta. Läs mer i Så förhandlar du bolåneräntan.
Alla bankers aktuella snitträntor finns samlade på sidan snitträntor för bolån.
Ett tredje räntebegrepp som dyker upp i bankernas erbjudanden är effektiv ränta, som räknar in avgifter och månadsbetalningar. Läs mer i Effektiv ränta på bolån.
Medlemsrabatter via facket ingår i snitträntan hos till exempel Danske Bank, så jämför det slutliga erbjudandet med snittet. Mer i guiden om fackrabatt.
Källor
- SBAB: Viktigt att ha koll på när du som bolånetagare jämför olika bankers snitträntor, 21 januari 2026
- Bankernas egna sidor om list- och snitträntor (bland annat Handelsbanken, SEB, ICA Banken och Landshypotek), hämtade 3 oktober 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.