Ett nej från banken känns tungt, särskilt om du redan har hittat en bostad. Men ett avslag gäller den bankens bedömning vid ett visst tillfälle. Bankerna räknar olika, och ofta går det att ändra det som fällde ansökan. Här går vi igenom varför banker säger nej, hur du får veta skälet och vart du kan vända dig.
Varför banken säger nej
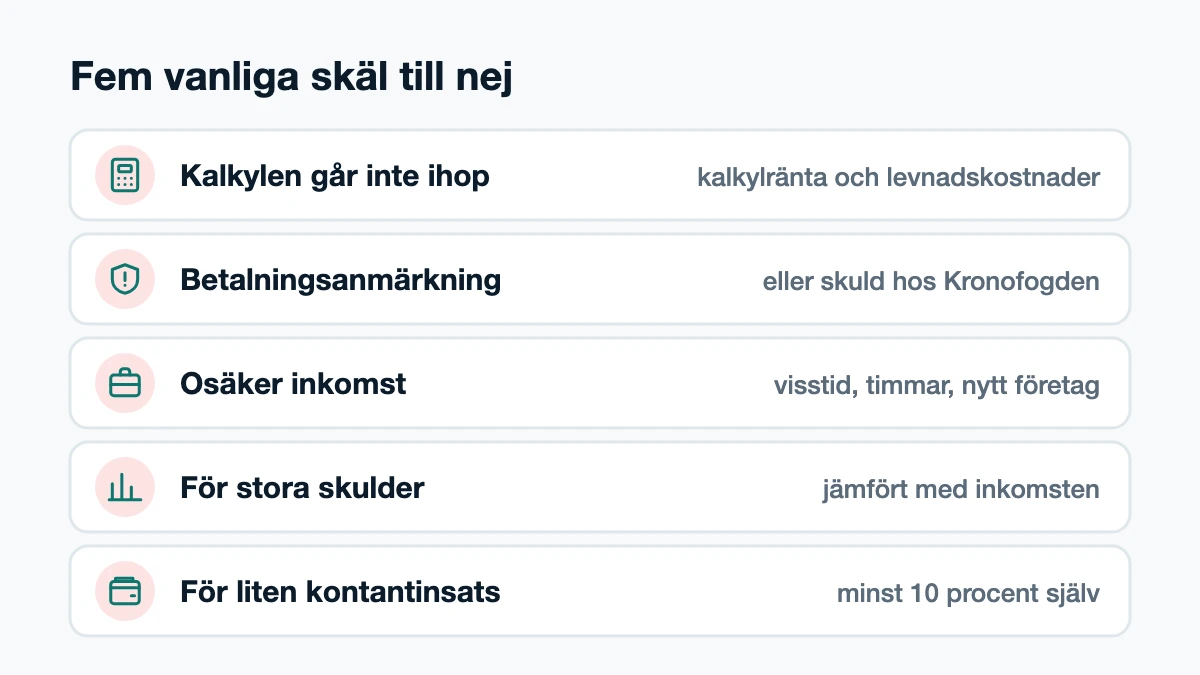
Innan banken lånar ut måste den göra en kreditprövning, alltså bedöma om du kan betala tillbaka. De vanligaste skälen till avslag är:
- Kalkylen går inte ihop. Banken räknar med en högre ränta än dagens, ofta 6–7 procent, och med schabloner för levnadskostnader. Blir det inget kvar att leva på blir det nej. Läs mer i Lånelöfte och KALP.
- Betalningsanmärkning eller skulder hos Kronofogden. Många banker säger nej direkt om kreditupplysningen visar en anmärkning.
- Inkomsten bedöms som osäker. Visstidsanställning, timanställning, provanställning eller ett nystartat företag kan göra att banken inte räknar med hela inkomsten. Hur bankerna ser på olika anställningsformer står i Bolån utan fast anställning. Fick du nej under föräldraledigheten kan det bero på att banken räknade på föräldrapenningen och inte på lönen, se Bolån som föräldraledig. Lön eller pension i en annan valuta är ett annat vanligt skäl, se Bolån med utländsk inkomst.
- För stora skulder i förhållande till inkomsten. Många banker har egna tak för hur stora de samlade skulderna får vara. Bankernas skuldkvotstak jämför vi i Skuldkvot för bolån.
- För liten kontantinsats. Bolånet får vara högst 90 procent av bostadens värde, så du behöver minst 10 procent själv.
Har du redan skrivit på köpekontraktet avgör kontraktet vad som händer. Läs vad som gäller med och utan finansieringsförbehåll.
Ett nej kan också bero på att banken inte får tillräcklig kundkännedom, till exempel när du inte kan visa var kontantinsatsen kommer ifrån; se vilka underlag banken brukar godta.
Ta reda på varför
Du har rätt att få veta varför du inte får en kredit. Fråga banken rakt ut vad som avgjorde: kalkylen, inkomsten, en anmärkning eller något annat. Svaret avgör vad du ska göra härnäst.
Beställ också din egen kreditupplysning från kreditupplysningsföretaget. Hittar du uppgifter som är felaktiga kan du begära att de rättas. Säger företaget nej kan du klaga hos Integritetsskyddsmyndigheten.
Vad upplysningen innehåller, vad den inte får innehålla och hur du får ett fel rättat går vi igenom i Kreditupplysning vid bolån.
Det här kan du göra själv
- Fråga en annan bank. Bankerna har olika kalkylräntor, schabloner och syn på anställningsformer. Ett nej hos en bank kan bli ett ja hos en annan.
- Låt en förmedlare pröva ansökan. En bolåneförmedlare skickar din ansökan till flera banker på en gång, med en enda kreditupplysning. Både Lendo och Ordna Bolån samarbetar med specialistbanker som Bluestep Bank och Nordax Bank.
- Sänk lånebeloppet. En billigare bostad eller en större kontantinsats kan räcka för att kalkylen ska gå ihop.
- Betala av andra lån. Bil-, privat- och kortkrediter tar plats i kalkylen. Är de borta kan du låna mer på bostaden. Korthjälpen.se förklarar hur du säger upp ett kreditkort och Lånkollen.se när det lönar sig att samla lån.
- Ta in en medlåntagare. En medlåntagare med stabil inkomst kan göra att ansökan går igenom, men blir då ansvarig för hela lånet. Se vad en medlåntagare åtar sig.
- Ansöker du ensam? Fråga om banken räknar med barnbidrag och underhållsstöd, och se vad en lön räcker till i Bolån som ensamstående. Fick du nej för att inkomsten är för låg som ung eller student, läs Bolån som ung.
- Vänta in en fast anställning eller ett bokslut. Som egenföretagare väger ett eller två bra bokslut tungt, se Bolån som egenföretagare.
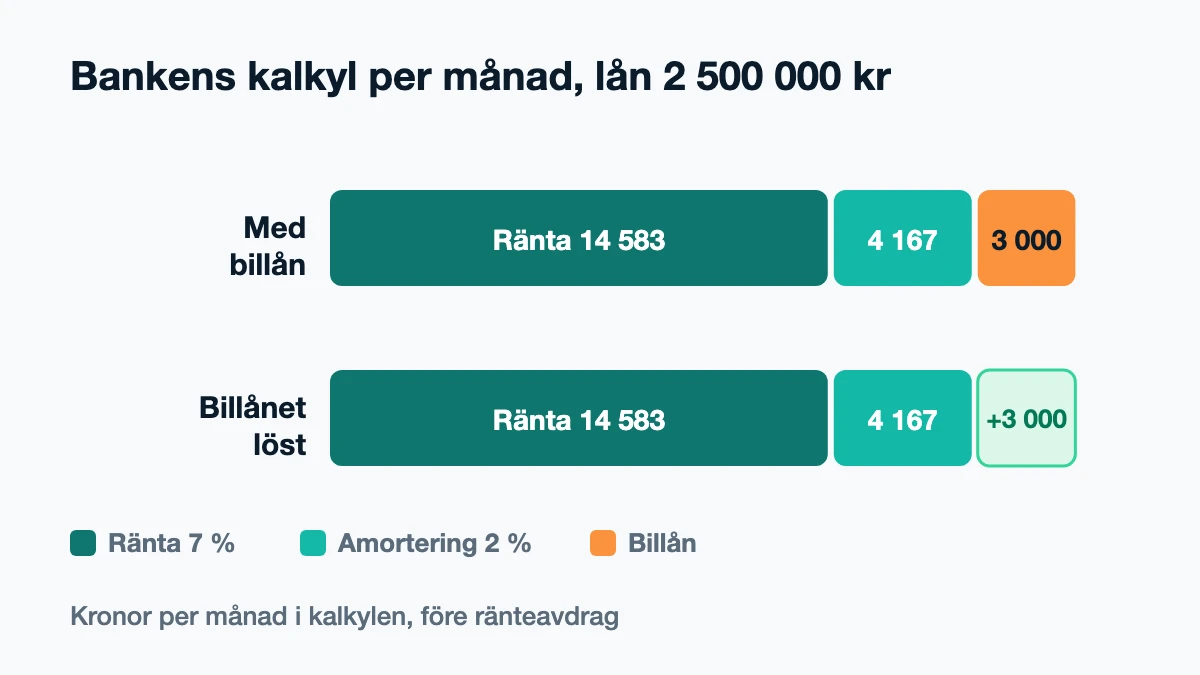
Räkneexempel: Banken räknar med 7 procents kalkylränta och 2 procents amortering. Ett lån på 2 500 000 kronor ger då 14 583 kronor i ränta och 4 167 kronor i amortering per månad i kalkylen, före ränteavdrag. Har du dessutom ett billån på 3 000 kronor i månaden försvinner den summan också från det du har kvar att leva på. Löser du billånet kan kalkylen gå ihop med samma inkomst. Räkna på din egen situation i Hur mycket kan jag låna?.
Banker för dig som fått nej hos storbanken
Det finns banker som vänder sig särskilt till dig som inte passar i de vanliga bankernas kalkyler, till exempel med betalningsanmärkning, utan fast anställning eller som egenföretagare. De gör en bredare bedömning av hela din ekonomi.
- Bluestep Bank skriver att du inte behöver vara fast anställd och att bolånekunderna bland annat är vikarier, timanställda och egenföretagare. Även den som har en betalningsanmärkning eller skuld hos inkasso eller Kronofogden kan ha möjlighet att få lån, men skulder hos Kronofogden ska vara lösta före utbetalningen.
- Northmill Bank skriver att en betalningsanmärkning inte automatiskt innebär att ansökan avslås, och gör en individuell bedömning av om du klarar kostnaderna.
Priset för den bredare bedömningen är en högre ränta och avgifter. Den 23 oktober 2026 låg Bluestep Banks rörliga ränta på 4,60–10,05 procent och Northmills på 3,95–12,95 procent, med uppläggningsavgifter på 2 495 respektive 2 395 kronor. Bluestep Banks kunder fick i snitt 5,79 procent på rörligt bolån i september 2026, vilket är betydligt mer än hos de vanliga bankerna. Se aktuella villkor under Har du svårt att få bolån? på startsidan.
Kan du få lån hos en vanlig bank är det nästan alltid billigare. Se ett lån hos en specialistbank som ett sätt att komma in på bostadsmarknaden, och planera för att flytta bolånet till en billigare bank när din ekonomi har stabiliserats eller anmärkningen har försvunnit.
Om du har en betalningsanmärkning
En betalningsanmärkning ligger kvar i tre år, även om du betalar skulden. Det påverkar vilka banker som kan säga ja och vad lånet kostar. Läs mer i Bolån med betalningsanmärkning.
Fick du nej för att du har eller har haft skuldsanering, läs när det går att få bolån efter en skuldsanering.
Källor
- Konsumentverket: Konsumentkreditlagen, granskad 11 september 2026
- Integritetsskyddsmyndigheten: Betalningsanmärkningar
- Sveriges riksbank: Kreditprövningen vid bolån, staff memo 2024
- Riksdagen: Lag (2026:226) om begränsning av bostadskrediter
- Bluestep Bank: Bolån, Boräntor och Genomsnittsräntor, hämtade 5 oktober 2026, räntorna kontrollerade igen 23 oktober 2026
- Northmill Bank: Bolån och Bolån trots betalningsanmärkning, hämtade 5 oktober 2026, räntan kontrollerad igen 23 oktober 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos banken eller myndigheten.